中秋佳节将至,想必不少公司都开始采购月饼、水果等好礼作为员工福利!那么,公司发放节日礼品是否需要为员工代扣代缴个人所得税?员工取得的哪些福利是不征或者免征个人所得税呢?
一、 不是所有的福利费都免征个人所得税
《个人所得税法》第四条规定:“下列各项个人所得,免征个人所得税:……(四)福利费、抚恤金、救济金;”
另《个人所得税法实施条例》规定:所称福利费,是指根据国家有关规定,从企业、事业单位、国家机关、社会组织提留的福利费或者工会经费中支付给个人的生活补助费。
什么是生活补助费
依据国税发〔1998〕155号文件,是指由于某些特定事件或原因而给纳税人或其家庭的正常生活造成一定困难,其任职单位按国家规定从提留的福利费或者工会经费中向其支付的临时性生活困难补助。
划重点
下列收入不属于免税的福利费范围,应当并入纳税人的工资、薪金收入计征个人所得税:
1、从超出国家规定的比例或基数计提的福利费、工会经费中支付给个人的各种补贴、补助;
2、从福利费和工会经费中支付给单位职工的人人有份的补贴、补助;
3、单位为个人购买汽车、住房、电子计算机等不属于临时性生活困难补助性质的支出。
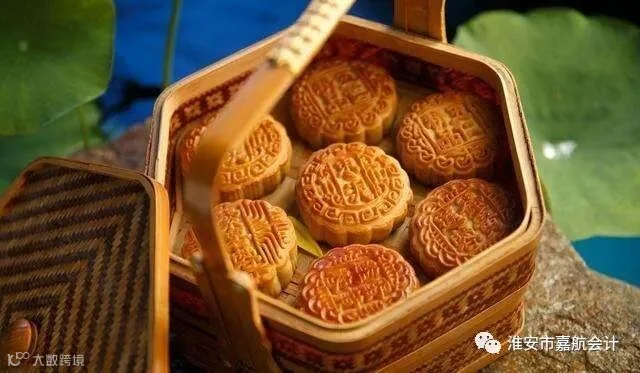
二、中秋节职工取得任职单位发放的月饼,应征个人所得税
综上,中秋节职工取得任职单位发放的月饼,不属于免征个人所得税的范围,而是属于个人因任职或者受雇取得的工资、薪金、奖金、年终加薪、劳动分红、津贴、补贴以及与任职或者受雇有关的其他所得,应计入发放当月的工资薪金所得缴纳个人所得税。
对于取得的所得为月饼(即实物)的,应当按照取得的凭证上所注明的不含增值税价格计算收入额,无凭证的实物或者凭证上所注明的价格明显偏低的,参照市场价格核定收入额。
三、常见的不征个人所得税的福利费
来源:江苏税务
>>>淮安市嘉航会计服务有限公司
【专业快办】提供地址注册,3天拿证!
● 公司注册、变更、转让、注销
● 记账报税、验资审计、社保公积金
● 进出口权、食品经营、道路运输、危化品许可、建筑业资质办理
● 商标注册、高企申请、著作权申报
● 会计培训、财务外包、税收规划
24h服务热线:13852388198王经理