从财税和合理节税的角度来看,公司名义买房虽然有一些好处,如可以作为公司的固定资产进行折旧,抵扣企业所得税,以及在某些情况下可以通过增值税专用发票抵扣增值税等。但是,公司买房也存在一些不利因素,每年需要缴纳房地产税和土地使用税,以及在销售环节需要缴纳更多的税费。
在公司有债权债务的时候,公司的房产会受到抵押赔偿。
公司在贷款的时候,投标时,公司有房产,会增加公司的实力;
个人名义买房可以降低购房成本、以及避免一些额外的税费方面更具优势。除非有特定的融资需求或税务规划考虑,否则个人名义买房通常是更划算的选择

联系雪梅姐13852388198,给您更多的方案
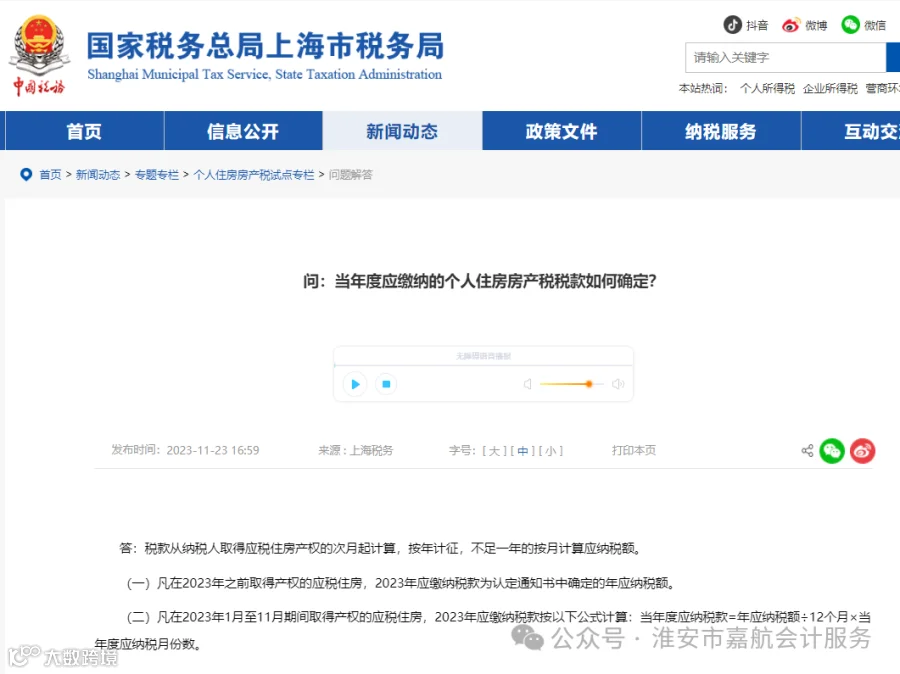
房产税计算
房产税的计算主要依据房屋的计税余值或租赁收入,向产权所有人征收的一种财产税。具体计算方法分为从价计征和从租计征两种情况:
从价计征:应纳税额等于应税房产原值乘以(1-扣除比例)再乘以适用税率(通常为1.2%)。这里的扣除比例通常在10%至30%之间,具体比例由省、自治区、直辖市人民政府规定。例如,如果一个房产的原值为100万元,扣除比例为20%,则应税房产原值为80万元,年应纳税额为80万×1.2%=9600元。
从租计征:适用于房屋出租的情况,应纳税额等于租金收入乘以适用税率(通常为12%)。例如,如果月租金收入为1万元,则年应纳税额为1万元×12%=1.2万元
此外,对于个人出租住房的情况,可能还会涉及到其他税费,如增值税、个人所得税等。例如,个人出租住房的增值税率为1.5%,房产税率为4%,个人所得税率可能为10%。
需要注意的是,不同地区的税率和计算方式可能会有所不同,具体计算方法应根据当地税务机关的规定进行。