


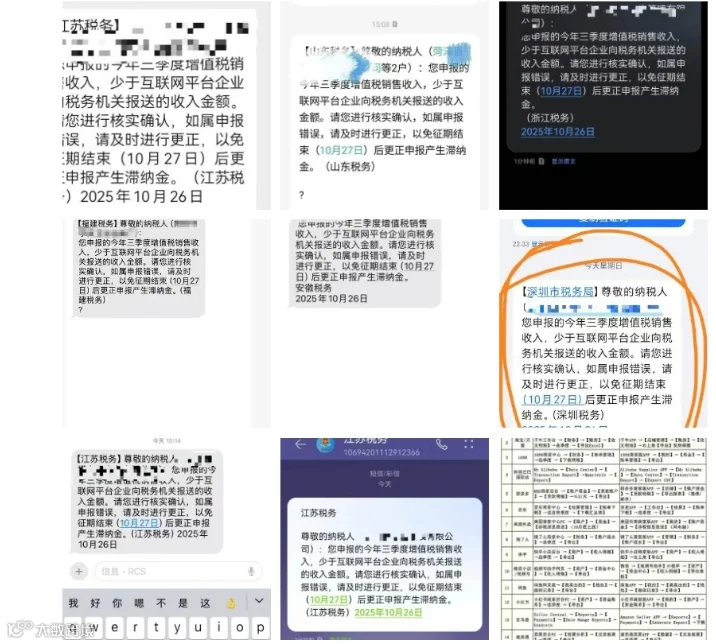
答:昨天收到的税务机关短信通知是针对电商企业,根据平台报送的相关销售数据,比对企业的增值税申报收入存在差异,要求电商企业自查并在10月27日前进行更正申报,否则会面临延迟纳税的滞纳金风险。主要比对方向包括电商企业在平台上的收入总额、收入净额、退款金额以及订单数量,并将这些数据与企业的增值税申报收入进行比对,发现差异后推送短信通知要求更正。
三问:电商企业在确认收入时需要注意什么?
四问:对于刷单现象,如何处理
答:企业需要留存好刷单证据,尤其是大额刷单时务必做好证据准备,这部分可以作为收入解释的依据,用于剔除纳税收入。
1、税务预警触发机制
2、收入差异三大常见原因及应对措施
- (1)
费用抵扣错误 - •
问题:部分电商错误地将达人佣金、技术服务费等费用从收入中扣除后申报 - •
正确做法:这些费用应作为成本处理,收入需全额申报 - •
时限:需在10月27日前完成更正 - (2)
刷单处理差异 - •
与刷手的聊天记录 - •
费用转账凭证 - •
物流底单 - •
内部审批单据 - •
关键矛盾:平台报送数据包含刷单金额,而企业自行申报时扣除了刷单 - •
解决方案:需完整保存以下证据链: - (3)
收入确认时点差异 - •
抖音:按结算时点确认 vs 商家按资金到账时点 - •
跨境电商:平台按下单成功确认 vs 商家按确认收货确认 - •
典型场景: - •
处理建议:需统一按平台口径调整申报时点
淮安市嘉航会计服务有限公司