


公司减资是否需要缴纳税款?今日详细回答!
自新《公司法》传出即将发布的消息以来,许多企业老板都关注注册资本问题:减少公司注册资本是否需要缴税?如何实现公司注册资本的降低?注册资本如何进行实际缴纳?以下是小编今日为大家统一解答!
一、降低公司注册资本是否需缴纳税款
对于降低公司注册资本是否需缴税这一问题,通常涉及个人所得税。具体情况而定:
1、若注册资本未有任何实际缴纳情况,且在减资过程中股东未从公司取得任何资金,则股东无需缴纳个人所得税。此种情况下,通常只需进行减资公示和减资变更登记。
2、若注册资本部分已实际缴纳或完全实际缴纳,并存在未分配利润时,在减资过程中,若股东从公司取得减少的注册资本金额超过实际缴纳或完全实际缴纳的部分,则需要缴纳个人所得税。简言之,如果你已经实缴了注册资本,那么在减资时,你需要将实缴的部分拿走。如果拿走的钱超过了当初实缴的部分,那么超出的部分是需要缴纳个人所得税的。
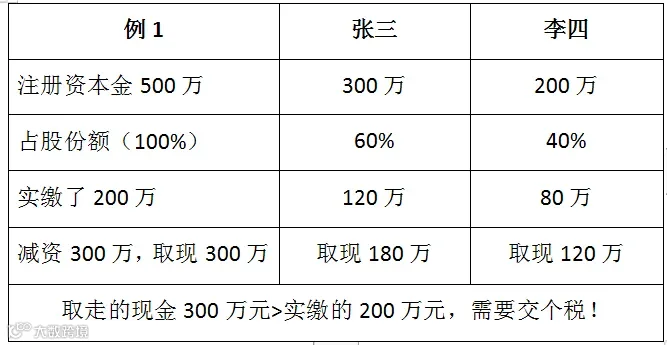
例1:某公司注册资本500万,张三持股60%,已实缴120万;李四持股40%,已实缴80万,合计实缴200万。现张三、李四拟将注册资本减至200万,并取出现金300万,按比例分配,则:
张三应缴个人所得税=(300*60%-120)*20%=12万
李四应缴个人所得税=(300*40%-80)*20%=8万
例2:某公司注册资本500万,张三持股60%,已实缴300万;李四持股40%,已实缴200万,合计实缴500万。现张三、李四拟将注册资本减至200万,并取出现金300万,按比例分配,取走现金300万元=等比实缴300万,则无需缴纳个人所得税。

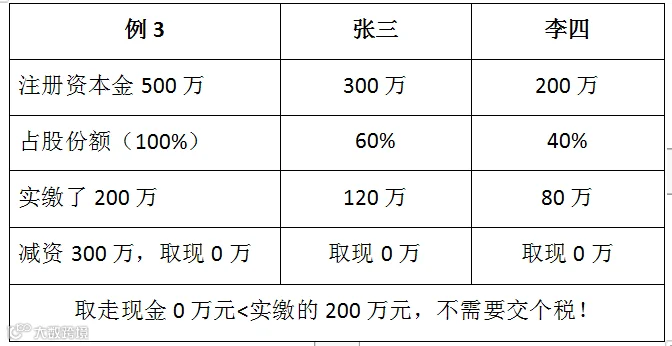
例3:张三与李四合伙注册一家注册资本500万的公司,张三持股60%,已实缴120万;李四持股40%,已实缴80万,总实缴200万。公司目前有未分配利润300万。现在张三和李四决定将注册资本减至200万,即减少300万,按比例减资:
取现金0万元<实缴的200万元,所以:
在这种情况下,无需缴纳个人所得税。
政策依据:根据《国家税务总局关于个人终止投资经营收回款项征收个人所得税问题的公告》(国家税务总局公告2011年第41号)规定,个人因各种原因终止投资、联营、经营合作等行为,从被投资企业或合作项目、其他投资者以及合作项目的经营合作人处取得股权转让收入、违约金、补偿金、赔偿金及其他款项,均属于个人应缴纳个人所得税的应税收入,按照“财产转让所得”项目适用的规定计算缴纳个人所得税。

减资在一定情况下需要缴纳税款,包括个人所得税、企业所得税和增值税。但具体是否需要缴税以及缴税的种类和金额,需要根据减资的具体情况和相关税法规定来确定。
个人所得税:在公司减资过程中,如果涉及到股东收回投资或股权转让等情况,可能会触发个人所得税的缴纳。根据个人所得税法规定,个人转让股权所得属于财产转让所得,应缴纳个人所得税。
企业所得税:对于企业法人股东而言,减资收回投资可能会涉及到企业所得税的问题。根据企业所得税法规定,企业取得的收入包括销售货物收入、提供劳务收入、转让财产收入等,减资收回投资可以视为一种财产转让收入,应计入企业应纳税所得额。
增值税:在减资过程中,如果涉及到实物资产的转移或视同销售行为,可能会涉及到增值税的缴纳。根据增值税法规定,销售货物或者提供加工、修理修配劳务以及进口货物的单位和个人,为增值税的纳税人,应当依照本条例缴纳增值税。
需要注意的是,减资是否需要缴税以及缴税的种类和金额,还需要根据减资的具体情况和相关税法规定进行具体分析。例如,如果减资是通过减少注册资本的方式实现的,且没有涉及到股东的变更或股权转让等情况,那么可能不需要缴纳个人所得税和企业所得税;如果减资过程中涉及到实物资产的转移或视同销售行为,那么可能需要缴纳增值税。
此外,还需要注意的是,在减资过程中应严格遵守公司法规定的程序和要求,如编制资产负债表及财产清单、通知债权人并公告等。否则可能会因违反法律规定而面临法律风险。
