第一,以前是大店模式的大店模式,首先你肯定是注册了实体的是吧,一般的是有限责任公司。
或者你如果开票我要额外加税点的,往往他就是不开票的,那你想想你现在报送了之后。
你又没有进项,所以对你的影响是相当大。如果是卖货的,你是纯粹要交13个点的,那是背不起的,所以影响是最大的。
另外就是我所涉及到的费用,快递费,推广费,所有的企业开支以及我们的工资都通过私户来发的,你也是没有成本发票的,所以影响是相当大,好不好?这是第一类影响,第二类影响就是个人店铺,就是我们的 C 店,从 C 店对他的影响是什么?第一,你要报送平台给你报,第二个影响是以前我们是一个人开了多店。
我同时又在抖音上又去开店的,以前是每一个店单独去去算的,那么以后你看各个网店要交易额要合并计算,你看这个影响大不大,把你十个店以及在不同平台的所有的店加起来你超过十万块钱,那你就要去正式登记了,正式办理实体了,这个影响也是相当大,也是致命的。
对个人店铺,那么第三个影响就是无货源的商家,这种商家是很惨的,现在已经好多准备关掉了,准备注销了,那么他什么呢?他纯粹就是赚一点差价,可能一件衣服赚个几块钱五块钱六块钱十块钱,但是他依赖别人供货,别人又不给他开发票。
那你看他的利润根本是兜不住他的税负,所以这样的企业是没办法,那你只有找我们咨询一定就说。
要么你就不做,如果说这个供应商不给你开发票,你就不做,不做他的,不做他的这个单品对不对?那你唯一的办法你要解决发票问题,那么第四类就是腰部商家,这是最要命的腰部商家,其实大家顾名思义就是像家里,比如说有三个孩子的,就说这个老二往往是最可怜的。
爹不疼妈不爱的那种,对不对?那老二呢,他往往又是生命力最顽强的,往往我们很多家庭兄弟姐妹三个的,最后就是老二顶天立地,对不对,但是你看我们的商家。
头不齐,他已经合规了,他合规得起,对不对,他合规得起他大。
他赚的钱能覆盖他的合规的这个这个成本呢?还有一些小企业小的垫底的那些,你说他即使不合规税务来查。
第二,他就是比上不足,比下有余的这种年收入高,但是又完全合规的,可能这一部分商家面临税负增加。
经营成本上升的压力,所以这个时候要调整税务策略和经营方式,就像我们说的怎么调整,我经常会跟我们企业老板做咨询的时候会讲一句话,要学会做小,善于做小,那这句话就点到即止。第五个影响就是依靠大比例投流费获客的商家,这是不是又是今年又一个新政策?
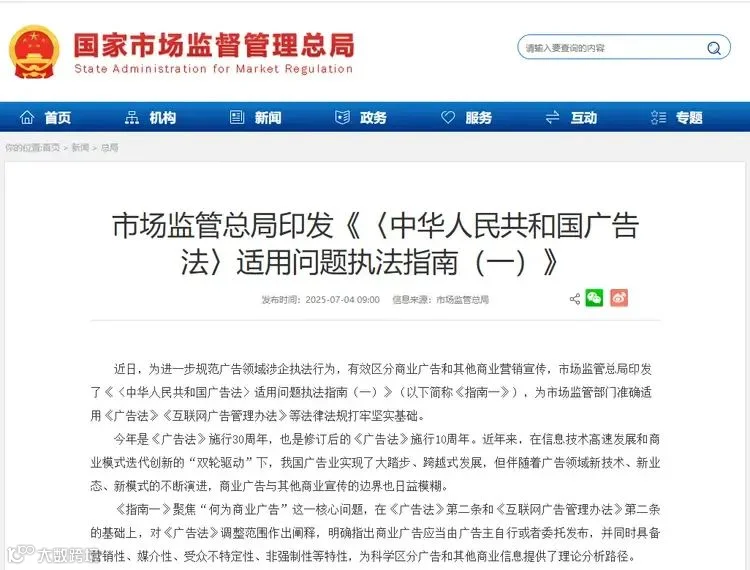
近期,国家市场监管总局发布新规。自2025年10月1日起,企业发生的投流费用税前扣除额度不得超过年度营业收入的15%,超出的部分将按规定计征企业所得税 ;
投流费就适用于广告法,适用于广告法,就必须和我们的财务的一个专业要挂钩,将这个投流费全部归类为广告费和业务宣传费。那么广告费和业务宣传费我们知道一般的企业它税前只能扣15%,你说可以往后哈去结转,我本来我今年都不够,我明年也不够我结转有啥用呢?对不对?
那么你看我在2023年讲课的时候,当时就提到了广宣费的问题,我还举了例子,有的企业很沾沾自喜,也听到人家说你投牛,你让人家给你开技术咨询费,开信息咨询费,只要开了这个费,你就不要做到销售费用,你做管理费用。
我真的2023年我就预算这一块将来是一定会稽查,为什么按我们的分析,未来销售费用里面除了销售人员的工资。
税务真要查你的话,销售费,我做销售不就是直接或间接推广我们公司的服务,推广我们的产品吗?
国家市场监管总局与税务总局连续出台多项重磅政策,标志着电商行业迎来最强监管时代。其中,《〈中华人民共和国广告法〉适用问题执法指南(一)》的发布,将企业投流费用明确定性为广告费和业务宣传费,彻底改变了电商营销成本的税务处理规则。
那他都可以把你归类为广宣费,我说未来有可能稽查力度会非常大。
没想到这次他以正式文件直接给你公开了,所以说两个历史要改写,这是以前我们所谓做税筹的,有的人说你就直接找他要技术服务费的发票,因为叫技术服务费的发票,你就可以记到我们的主营业务成本,他认为这个。不行。
还有的这个税收专家说你拿到技术服务费,你做管理费用,千万不要做销售费用。
投流费你拿到技术服务费,信息咨询费,甚至连税前扣除都不让你扣,不要说15%了一分都不让你扣,你必须合规取得广告业的发票。第二,你一定要计入销售费用,而且直接把你安葬放在那个抽屉里面,就广学费的抽屉里面。
你看这个对我们企业影响有多大,我们知道我们电商就是靠投流,有的甚至达到了收入的50%。
意味着你如果投流比例50%你35%是要做纳税调整的。
对不对,因此这个依靠大比例投流费获客的商家影响是致命的,比方说我举一个例子卖男装的。
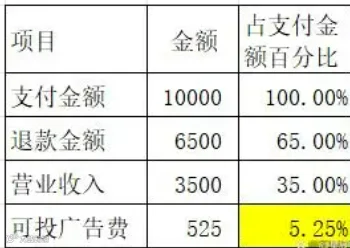
男装老板算过一笔账,比如说我的年营收是2000万。
我投流费占到50%,就是我投流花了1000万以前我就是靠模糊票据,就像我刚才说的,取得技术服务费,我不做广宣,基于成本以前是可以少交税的,那么现在。
1000万元进入广宣费之后,我们允许扣除的限额是。
300万对不对,2000万乘15%只能扣3000万。
调增之后,补缴企业所得税要补175万,对不对?这个175万意味着我们这个电商企业半年的利润直接蒸发掉了。
这还是好的,不好的,可能一年的利润都不够是吧,这是对他的影响。
那么还有一个新法还要追溯调整,企业还得为过去三年的超额投放要补缴税款,这是真要命的。如果。
大力度的做投流的企业是不是也得考虑?我们要不要做这么大的投流?我们是不是要算一个平衡,我投流多少我才能保本,这个时候测算的时候一定要考虑税费。
以前测算都没考虑税费吧,都是考虑毛利,现在一定要把税费考虑进去,进行一个精准的测算才能倒推我的投流占比。
1. 10月起投流费算“广告费”!税前扣除仅15%!
投流费(含直播/短视频推广)超年营收15%的部分,全额补缴企业所得税!
个体户/中小企业最受伤:新店推广费常占营收50%+,税负直接翻倍
★案例:某女装店年营收200万,投流费60万(占30%),超标的15%部分(30万)需按25%税率补税7.5万!
化妆品类目扣除比例30%(一般企业仅15%)
但头部品牌投流占比近50%(珀莱雅48.8%、上美47.8%),30%额度仍杯水车薪!
关联公司签广告费分摊协议,将乙公司剩余额度调配给甲公司
例:母婴公司+美妆公司联动,美妆多用15%额度!
第二招:精准投流(中小商家必学)
用AI工具优化ROI
分层用户:A类高复购客户降投流费50%
时段投放:晚8点-10点加价,其余时段控价
淘汰低效素材:CTR<3%的视频立即下架
第三招:个体户分账术
拆分主播收入至5个个体户,各享15%扣除额度,年省税200万+
注意:需真实分账流水,禁虚拟转账!
▶️ 家居日用:投流占比仅5%-8%,天然抗税政策
▶️ 宠物食品:复购率>40%,老客复购摊薄流量成本
▶️ 二手奢品:直播鉴宝内容天然引流,付费流量需求低
避坑:这些操作=封店!
❌ 雪区1:跨境卖家境内付款,境内公司付海外投流费 →需按15%计税!
✅ 解法:用境外主体签约+付款
❌ 雷区2:刷单冲营收虚,增100万销售额补缴13%增值税+企业所得税
✅ 解法:用“满赠活动”替代刷单,留痕开票
❌ 雷区3:忽视“毛保”谈判,自营电商押金≠税负!毛保扣点可压到15%(原30%)
淮安市嘉航会计服务有限公司
地址:淮安市经开区河畔花城1号楼2907-2909室