


一、总体概况
浙江省1-7月实现网络零售3505.86亿元,同比增长51.67%;省内居民网络消费1963.74亿元,同比增长46.35%;网络零售顺差稳步扩大,实现顺差达1542.13亿元。
表1:全省1-7月各地市网络零售和居民网络消费基本情况
单位:亿元
地市 |
网络零售 |
占比 |
同比增长 |
居民网络消费 |
占比 |
同比增长 |
顺差 |
全省 |
3505.86 |
100.00% |
51.67% |
1963.74 |
100.00% |
46.35% |
1542.13 |
1297.37 |
37.01% |
51.53% |
545.93 |
27.80% |
42.25% |
751.44 |
|
297.56 |
8.49% |
50.31% |
286.27 |
14.58% |
36.56% |
11.29 |
|
408.89 |
11.66% |
41.83% |
279.74 |
14.25% |
53.02% |
129.15 |
|
347.41 |
9.91% |
54.26% |
150.24 |
7.65% |
49.86% |
197.17 |
|
97.87 |
2.79% |
59.52% |
80.92 |
4.12% |
62.23% |
16.95 |
|
102.00 |
2.91% |
47.38% |
141.74 |
7.22% |
59.54% |
-39.74 |
|
623.05 |
17.77% |
52.54% |
192.19 |
9.79% |
43.73% |
430.86 |
|
27.34 |
0.78% |
65.56% |
36.96 |
1.88% |
52.05% |
-9.62 |
|
5.03 |
0.14% |
52.12% |
40.59 |
2.07% |
46.92% |
-35.56 |
|
248.05 |
7.08% |
64.45% |
158.74 |
8.08% |
46.62% |
89.31 |
|
51.29 |
1.46% |
49.84% |
50.27 |
2.56% |
53.85% |
1.02 |
二、趋势分析

图1:全省1-7月网络零售与居民网络消费增长趋势
今年1-7月,浙江省网络零售与居民网络消费的变化趋势大致相同,两者最高点和最低点均位于6月和2月;网络零售受春节消费习惯、线下产业结构、网络零售平台等综合因素的影响,1月存在大量的提前消费,网络零售大幅增加;受年中网购平台促销活动影响,7月网络零售有所回落;居民网络消费受春节消费习惯和年中网络零售平台促销活动影响,1月和6月有大幅增长,2月和7月有所回落。

图2:2013-2015年全省1-7月网络零售与居民网络消费趋势变化情况
2013年至2015年1-7月全省网络零售和居民网络消费逐年稳步上升。2013年的网络零售为1522.78亿元,今年达到3505.86亿元;2013年的居民网络消费为948.26亿元,今年达到1963.74亿元;网络零售顺差逐年扩大,2013年1-7月网络零售顺差为574.52亿元,2014年1-7月网络零售顺差为969.79亿元,比2013年扩大395.27亿元,2015年1-7月顺差达到1542.13亿元,比2014年扩大572.34亿元。
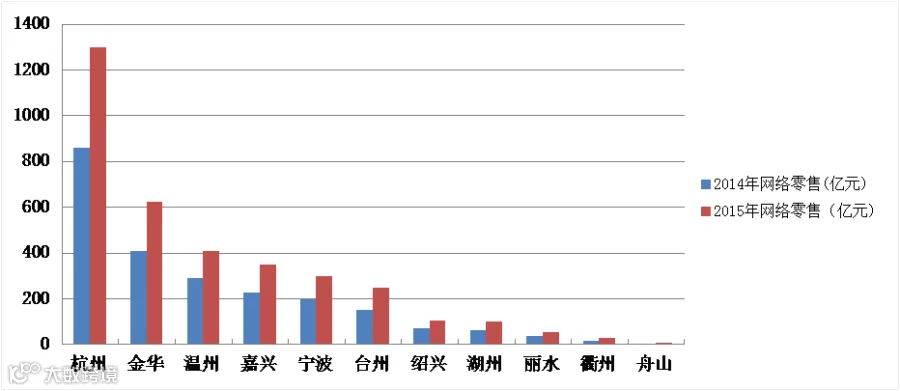
图3:2014-2015年全省1-7月各地市网络零售基本情况

图4:2014-2015年全省1-7月各地市居民网络消费基本情况
从2014年至2015年1-7月各地市的网络零售同期增长来看,网络零售增长幅度最明显的三市为衢州、台州、湖州,其中,衢州市同期增长为65.56%,台州市同期增长为64.45%,湖州市同期增长为59.52%;绍兴、温州二市的增长幅度较小,绍兴市同期增长为47.38%,温州市同期增长为41.83%。
从2014年至2015年1-7月各地市居民网络消费同期增长来看,居民网络消费增长幅度较大的三市为湖州、绍兴、丽水,其中,湖州市同期增长为62.23%,绍兴市同期增长为59.54%,丽水市同期增长为53.85%;增长幅度较小的三市为宁波、杭州、金华,其中,宁波市同期增长为36.56%,杭州市同期增长为42.25%,金华市同期增长为43.73%。
三、地区比较
(一)网络零售
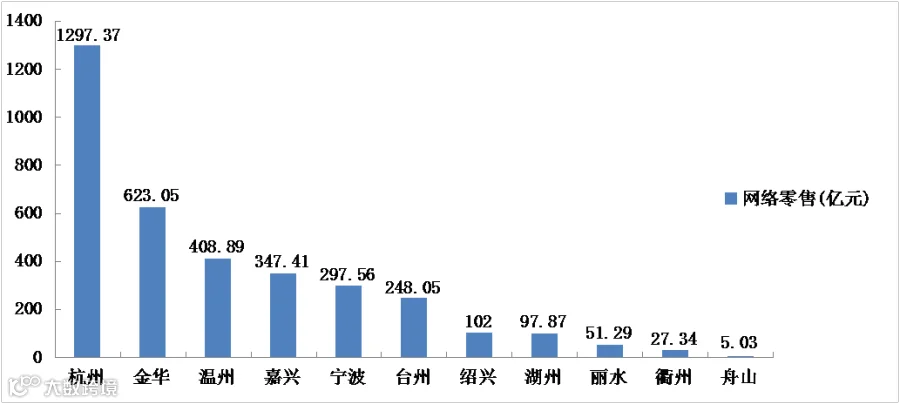
图5:全省1-7月各地市网络零售基本情况
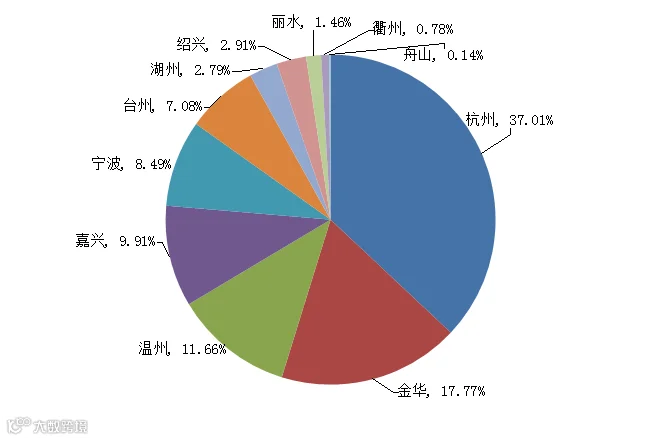
图6:全省1-7月各地市网络零售占比情况
分地市来看,杭州、金华、温州三市仍保持全省网络零售前三的位置。杭州市网络零售稳居全省第一,为1297.37亿元,占全省网络零售的37.01%;金华市网络零售达623.05亿元,占全省网络零售的17.77%,位居第二;温州、嘉兴二市紧随其后,网络零售分别为408.89亿元和347.41亿元,占比分别为11.66%和9.91%;前四名均超出全省网络零售平均水平318.71亿元,累计占比76.35%;虽各地市网络零售保持较快增长,但地区间规模水平和增长幅度存在明显差异。
(二)居民网络消费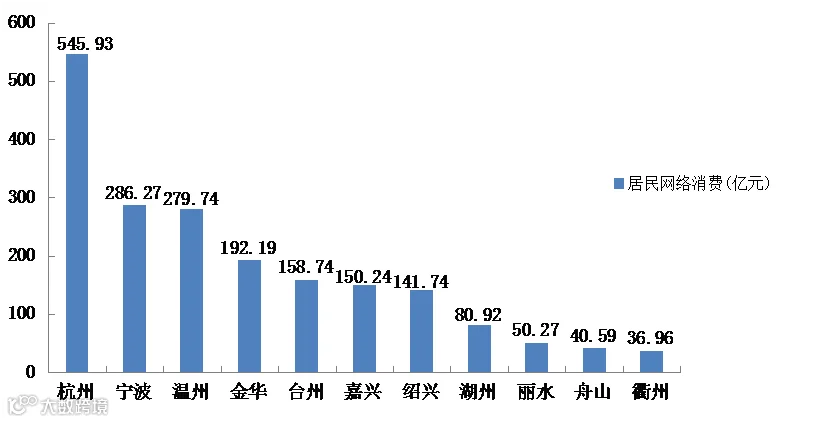
图7:全省1-7月各地市居民网络消费基本情况
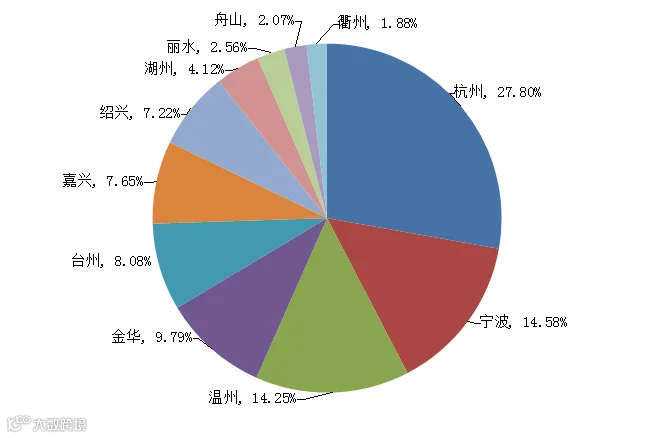
图8:全省1-7月各地市居民网络消费占比情况
从各地市居民网络消费情况来看,杭州、宁波、温州三市的居民网络消费居全省前三。杭州市居民网络消费为545.93亿元,占全省比重27.8%,位居第一;宁波市居民网络消费为286.27亿元,占全省比重14.58%,位居第二;温州和金华二市居民网络消费分别为279.74亿元和192.19亿元,占比分别为14.25%和9.79%;绍兴、湖州二市的居民网络需求增长幅度较大,分别比上年同期增长59.54%和62.23%;而舟山、衢州二市的居民网络消费较低,均未达到50亿元,衢州市的居民网络消费仅有36.96亿元,占全省比重1.88%。
(三)网络零售顺差
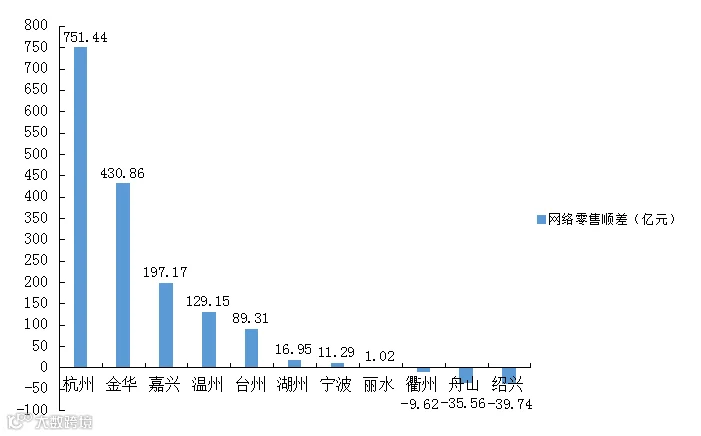
图9:全省1-7月各地市网络零售顺差基本情况
全省1-7月网络零售顺差稳步扩大,实现网络零售顺差1542.13亿元。杭州市网络零售顺差达到751.44亿元,位居全省第一;金华市网络零售顺差达到430.86亿元,位居全省第二;衢州、舟山、绍兴三市实现网络零售逆差,分别为9.62亿元、35.56亿元、39.74亿元。
四、相关性分析
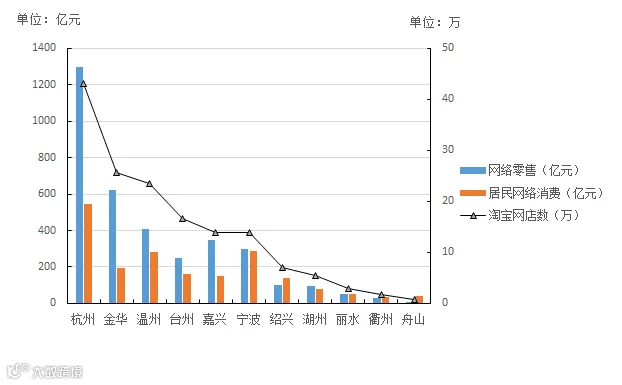
图10:全省1-7月各地市淘宝网店数、网络零售和居民网络消费相关性分析情况
网络零售以及居民网络消费较高的地区,淘宝网店数量也较多,电商普及率较高;相反,网络零售及居民网络消费较低的地区,淘宝网店数量相对较低,电商普及率较低。我们分别对上述数据进行相关性分析,得到两两的相关系数,网络零售与居民网络消费相关系数达到0.92;网络零售与淘宝网店数量相关系数达到0.97;居民网络消费与淘宝网店数量相关系数达到0.93。