


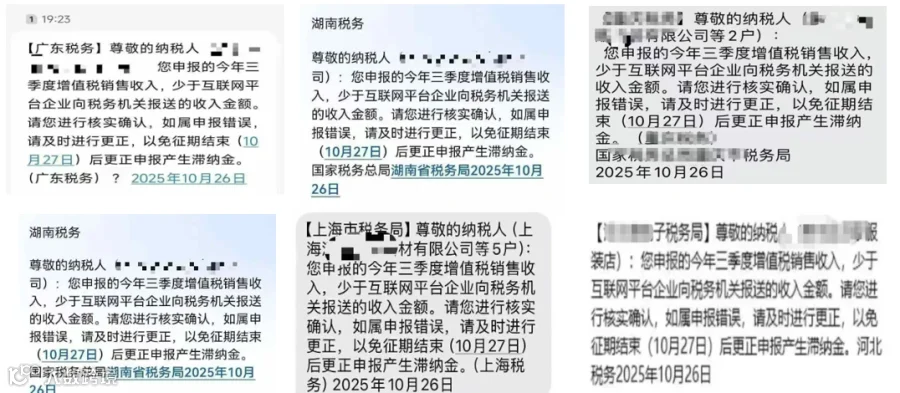
当电商企业收到税务局关于数据不匹配的短信通知时,这通常是金税系统数据比对后的预警提示,并非直接处罚。关键在于立即、有序地应对,避免因处理不当或逾期未处理导致风险升级。
一、以下是应对的核心步骤与要点:
第一步:保持冷静,立即启动自查
收到短信后,切勿恐慌或置之不理。短信提示的核查期限通常为15天,逾期未处理可能面临罚款甚至移交稽查的风险,正确的做法是在收到短信后
3日内完成自查;第二步:系统性地核对数据,找出差异根源
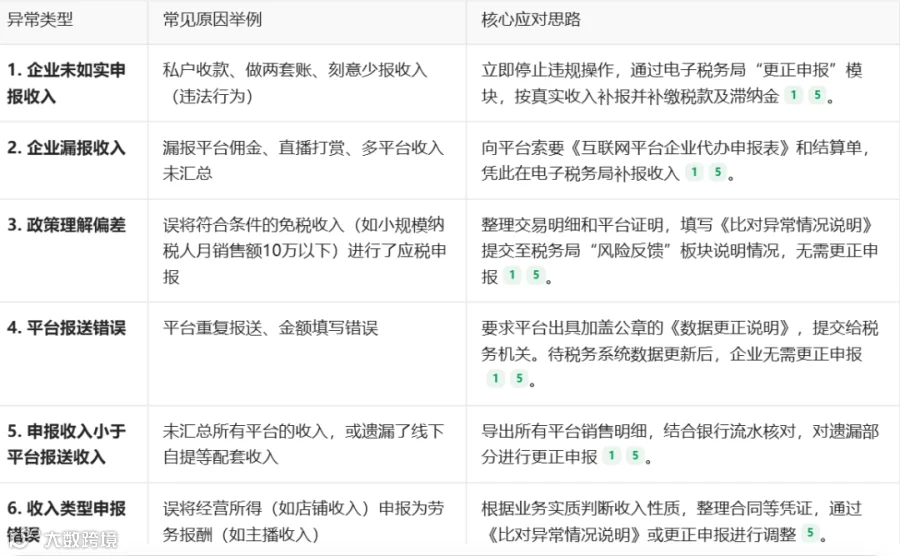
盲目更正申报可能导致多缴税款或留下风险隐患。首先需要查明数据差异的具体原因。根据多个来源的信息,差异可能由以下六类常见情况导致
二、自查操作建议:
4.根据原因采取合规处理措施
查明原因后,需采取针对性的处理方式:如需更正申报:登录电子税务局,通过“税费申报及缴纳 -> 更正申报 -> 申报错误更正”模块进行操作;
三、平台规则:主流平台企业涉税信息报送规则梳理与分析

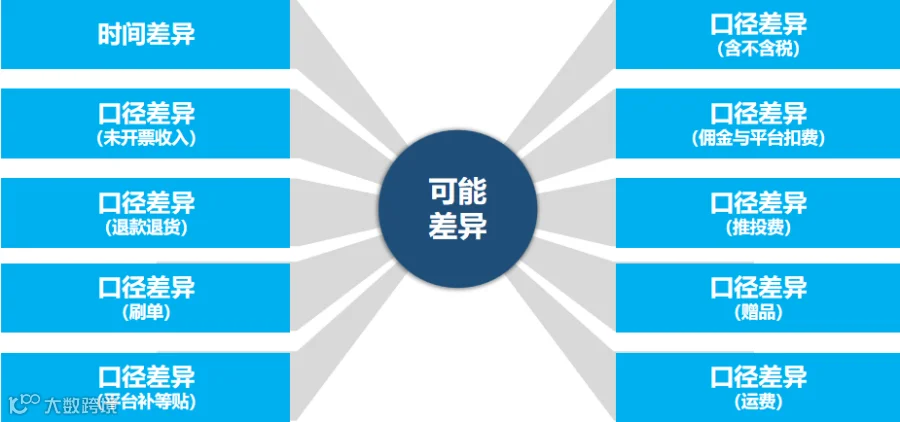
四、差异分析:电商与平台报送数据不匹配的可能原因分析
五、文件政策
《增值税暂行条例》
第十九条 增值税纳税义务发生时间:
(一)销售货物或者应税劳务,为收讫销售款项或者取得索取销售款项凭据的当天;先开具发票的,为开具发票的当天。
(二)进口货物,为报关进口的当天。
增值税扣缴义务发生时间为纳税人增值税纳税义务发生的当天。
《增值税暂行条例实施细则》
第三十八条 条例第十九条第一款第(一)项规定的收讫销售款项或者取得索取销售款项凭据的当天,按销售结算方式的不同,具体为:
(一)采取直接收款方式销售货物,不论货物是否发出,均为收到销售款或者取得索取销售款凭据的当天;
二)采取托收承付和委托银行收款方式销售货物,为发出货物并办妥托收手续的当天;
(三)采取赊销和分期收款方式销售货物,为书面合同约定的收款日期的当天,无书面合同的或者书面合同没有约定收款日期的,为货物发出的当天;
(四)采取预收货款方式销售货物,为货物发出的当天,但生产销售生产工期超过12个月的大型机械设备、船舶、飞机等货物,为收到预收款或者书面合同约定的收款日期的当天;
(五)委托其他纳税人代销货物,为收到代销单位的代销清单或者收到全部或者部分货款的当天。未收到代销清单及货款的,为发出代销货物满180天的当天;
(六)销售应税劳务,为提供劳务同时收讫销售款或者取得索取销售款的凭据的当天;
(七)纳税人发生本细则第四条第(三)项至第(八)项所列视同销售货物行为,为货物移送的当天。
