


今天开始,我们要进入下一步专题了:工资类财税处理。
一.员工工资、社保和个税如何做账?
案例:有钱公司5月工资表如下
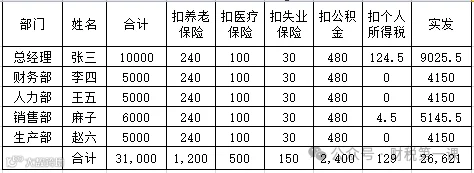
注:所有数据均为编制,仅用于示例说明,不代表实际统计或真实情况
(一)账务处理:
①计提5月工资:
借:管理费用-工资薪金20000
销售费用-工资薪金6000
生产成本-工资薪金5000
贷:应付职工薪酬-工资薪金31000
注:会计处理要按照权责发生制原则,不管当月工资是否支付,均需要计提。
②计提5月社保,公司承担部分:
借:管理费用-养老、医疗、失业、工伤保险、公积金6510
销售费用-养老、医疗、失业、工伤保险、公积金2170
生产成本-养老、医疗、失业、工伤保险、公积金2170
贷:应付职工薪酬-社保、公积金10850
有钱公司5月社保明细如下:

③支付5月社保:
借:应付职工薪酬-社保、公积金10850
其他应收款-员工养老、医疗、失业、工伤保险、公积金4250
贷:银行存款15100
④发放5月工资:
借:应付职工薪酬-工资薪金 31000
贷:其他应收款-员工养老、医疗、失业、工伤保险、公积金4250
应交税费-应交个人所得税129
银行存款 26621
⑤缴纳个税:
借:应交税费-应交个人所得税129
贷:银行存款129
(二)个税处理:
个税处理要按照收付实现制,当月发放工资不论是哪一个月的,均需要在发放的次月征期内申报。
政策依据:
《中华人民共和国个人所得税法》:
该法明确规定了个人所得税的纳税义务发生时间。根据该法,个人所得税的纳税义务发生时间一般为收入实现时,即工资实际发放的时间。
《中华人民共和国个人所得税法实施条例》:
该条例进一步细化了个人所得税法的相关规定,明确了工资薪金所得以实际的工资,只要在今年实际发放,就应在今年进行纳税申报。发放工资时取得的收入为基础计算应纳税所得额。
(三)所属期的区分
请问下面所属期你能分清吗?
工资所属期,工资发放期,税款所属期,税款申报期
迷糊了吧?
1、工资所属期:这个又可以称为劳动所属期,就是所发的工资对应的劳动的月份。
2、工资发放期:指工资实际发放的日期。
3、税款所属期:按照个人所得税法的规定,工资实际发放的日期所属的月份即为税款所属期。
4、税款申报期:税款所属期下月的征期为该所属期税款对应的申报期。
纳税人应当按照工资发放期进行税款的计算,在税法规定的税款申报期内进行税款的申报。
举例:有钱公司在8月份给员工发放了工资,劳动所属期为7月的工资。而8月发放的这笔工资和扣下的个税需要在9月进行申报和缴纳。
则例中8月发放的工资的各种相关所属期如下:
1、工资所属期:7月
2、工资发放期:8月
3、税款所属期:8月
4、税款申报期:9月
你搞懂了吗?
我是晴天,每天会分享一些财税知识,教会计小白做账报税,也指导初创老板财税合规。如果您有这方面的问题,欢迎与我联系。如果您还有其他问题,也欢迎一起探讨!