


案例
有钱公司2024年12月计提差旅费1万元,2025年1月收到销售部员工报销差旅费9000元,普通发票,财税如何处理?
(一)账务处理:
2024年12月发生业务:
借:销售费用-差旅费 10000
贷:其他应付款 -张三 10000
2025年1月收到发票报销支付,分两种情况
第一种:执行【小企业会计准则】,未来适用法
借:销售费用-差旅费 -1000
其他应付款 10000
贷:银行存款 9000
会计处理:冲减2025年费用1000元,不调整2024年的财务报表,
企业所得税:应冲减2024年的费用1000元,税会产生差异。
2024年调增费用1000
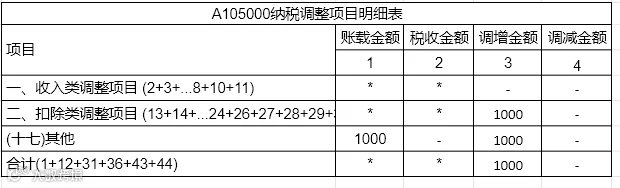
2025年调减费用1000

第二种:执行【企业会计准则】,追溯调整法
2025年1月收到发票
借:以前年度损益调整 -1000
其他应付款 10000
贷:银行存款 9000
补提企业所得税
借:以前年度损益调整 250(1000*25%)
贷:应交税费-应交企业所得税 250
结转以前年度损益调整到未分配利润
借:以前年度损益调整 750
贷:利润分配-未分配利润 750
会计处理:
冲减2024年的费用,调整2024年财务报表期末数;
财务报表:
2024年资产负债表期末数,应交税费调增250元,未分配利润调增750元
2024年12月利润表,销售费用调减1000元,所得税费用调增250元
企业所得税:
冲减2024年费用,税会无差异,如果2024年第4季度财务报表和企业所得税季报已申报,还需更正2024年4季度财务报表和企业所得税季报。
汇算清缴:
根据调整后的2024年财务报表申报汇算清缴。
我是晴天,每天会分享一些财税知识。我在教会计小白做账报税,也指导初创老板财税合规。如果您有这方面的问题,欢迎联系我。如果您还有其他财税问题,也欢迎一起探讨!