


早上好呀,小伙伴们!
今天我们继续分享跨年红字发票如何处理?
一、实务案例
有钱公司(一般纳税人)2023年12月销售商品一批,成本价不含税8000元,销售不含税价款10000元,增值税1300元,2024年7月因质量问题客户全额退货,并开具了红字发票。请问,有钱公司如何进行财税处理?
二、执行【小企业会计准则】
12月确认销售收入
贷:主营业务收入10000
应交税费一应交增值税(销项税额)1300
12月确认销售成本
借:主营业务成本8000
贷:库存商品8000
2024年7月客户退货并开具红字发票
借:应收账款-11300(负数)
贷:主营业务收入-10000(负数)
同时减少当期成本
借:库存商品8000
贷:主营业务成本8000
(二)税务处理
增值税:
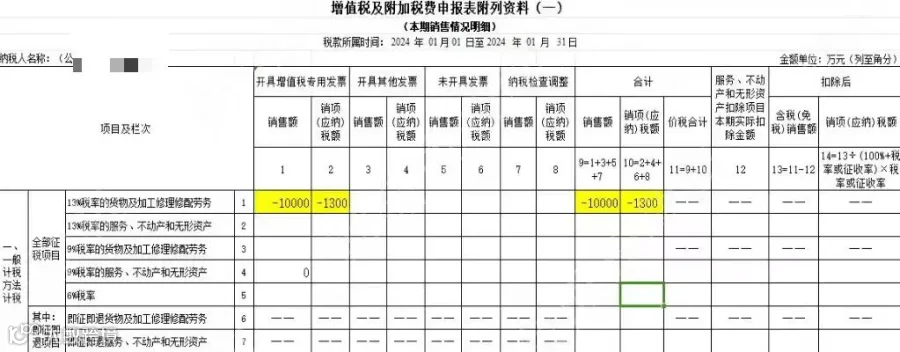
冲减当期收入,申报7月增值税申报表时,填写附表1第1列(-10000)和第2列(-1300);
企业所得税:
小企业会计准则下跨年或同年退货,无需追溯调整。
三、执行【企业会计准则】:
除了属于资产负债表日后事项的销售退回以外,若销售退回发生在企业所得税汇算清缴之后,即使执行企业会计准则,不会产生税会差异均适用未来适用法,无需使用“以前年度损益调整”科目,无需调整会计报表,无需进行纳税调整,无需确认递延所得税。
(一)账务处理
12月确认销售收入
贷:主营业务收入10000
12月确认销售成本
借:主营业务成本8000
贷:库存商品8000
2024年7月客户退货并开具红字发票
借:应收账款-11300(负数)
贷:主营业务收入-10000(负数)
应交税费一应交增值税销项税额-1300(负数)
借:库存商品8000
贷:主营业务成本8000
(二)税务处理
冲减当期收入,申报7月增值税申报表时,填写附表1第1列(-10000)和第2列(-1300);
企业所得税:无需追溯调整。
政策依据:
1、《企业会计准则第14号收入》第九条规定:
企业已经确认销售商品收入的售出商品发生销售退回的,应当在发生时冲减当期销售商品收入。
2、销售退回属于资产负债表日后事项的,根据《企业会计准则第29号资产负债表日后事项》,根据第四条规定:
企业发生的资产负债表日后调整事项应当调整资产负债表日的财务报表。
根据《国家税务总局关于确认企业所得税收入若干问题的通知》(国税函2008]875号)第一条第五项规定:
企业因售出商品质量、品种不符合要求等原因而发生的退货属于销售退回,企业已经确认销售收入的售出商品发生销售退回,应当在发生当期冲减当期销售收入。
补充事项:
若该销货退回属于资产负债表日后事项,即2024年1月发生退货,企业会计准则下,此时应如何进行财税处理?
账务处理:
2023年12月确认销售收入
借:应收账款11300
贷:主营业务收入10000
12月确认销售成本
借:主营业务成本8000
贷:库存商品8000
2024年1月客户退货并开具红字发票冲2023年收入
借:应收账款-11300(负数)
贷:以前年度损益调整-10000(负数)
应交税费一应交增值税(销项税额)-1300(负数)
2024年1月客户退货并开具红字发票冲2023年成本
借:以前年度损益调整-8000(负数)
贷:库存商品(退回来的商品)-8000(负数)
若企业2023年12月按25%税率计提企业所得税,因退货导致利润总额减少2000,需冲多计提的企业所得税:
借:应交税费一应交企业所得税500(2000*25%)
贷:以前年度损益调整500
6、结转以前年度损益调整到未分配利润
借:利润分配一未分配利润1500
贷:以前年度损益调整 1500
注(1):不考虑计提盈余公积。
注(2):以前年度损益调整科目是过渡科目,不影响本年的利润,且期末无余额。
会计处理一追溯调整2023年的报表:

税务处理
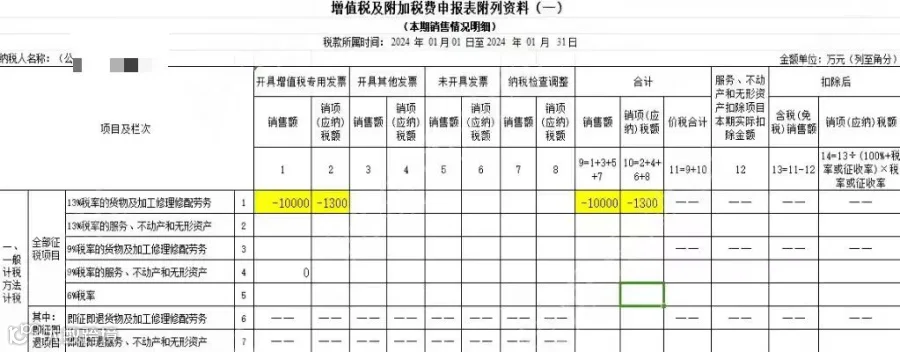
1、增值税:
增值税及附加税费申报表附列资料(一)
企业所得税
应当在发生当期冲减当期销售商品收入,税会有差异2023年汇算清缴,对会计上冲减2023年收入不认可,调增应纳税所得额2000

