


有小伙伴私信我:个税申报提示“上一属期未按照6万元扣除减”,是怎么回事?
跳该提示,是选择的扣除方式不一致导致的。
原因有二:
1:扣缴义务人向居民个人支付工资、薪金所得时,应当按照累计预扣法计算预扣税款,并按月办理扣缴申报。
具体计算公式如下:本期应预扣预缴税额=(累计预扣预缴应纳税所得额×预扣率-速算扣除数)-累计减免税额-累计已预扣预缴税额
累计预扣预缴应纳税所得额=累计收入-累计免税收入-累计减除费用-累计专项扣除-累计专项附加扣除-累计依法确定的其他扣除
其中:累计减除费用,按照5000元/月乘以纳税人当年截至本月在本单位的任职受雇月份数计算。
2:对上一完整纳税年度内每月均在同一单位预扣预缴工资、薪金所得个人所得税且全年工资、薪金收入不超过6万元的居民个人
扣缴义务人在预扣预缴本年度工资、薪金所得个人所得税时,累计减除费用自1月份起直接按照全年6万元计算扣除。
即,在纳税人累计收入不超过6万元的月份,暂不预扣预缴个人所得税;在其累计收入超过6万元的当月及年内后续月份,再预扣预缴个人所得税。
扣缴义务人应当按规定办理全员全额扣缴申报,并在《个人所得税扣缴申报表》相应纳税人的备注栏注明“上年各月均有申报且全年收入不超过6万元”字样。
解决方法:
首先确定员工是否符合按照全年6万元计算扣除的条件,然后根据职工实际情况选择每个月5000元累计扣除或按照6万元扣除,再更正申报,确保所有月份申报表“累计减除费用”扣除方式保持一致,再申报本月个税。
一:选择按每月5000元累计扣除
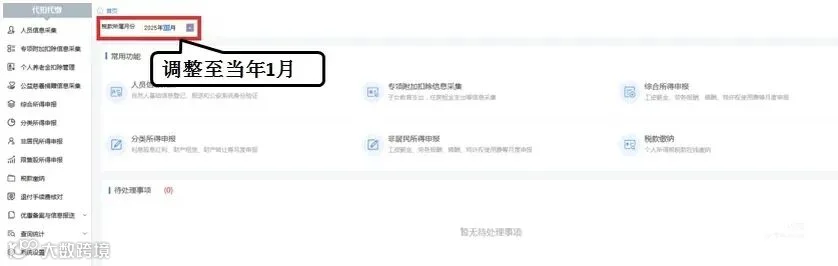
登录自然人电子税务局(扣缴端),将税款所属月份调整为当年1月,见图
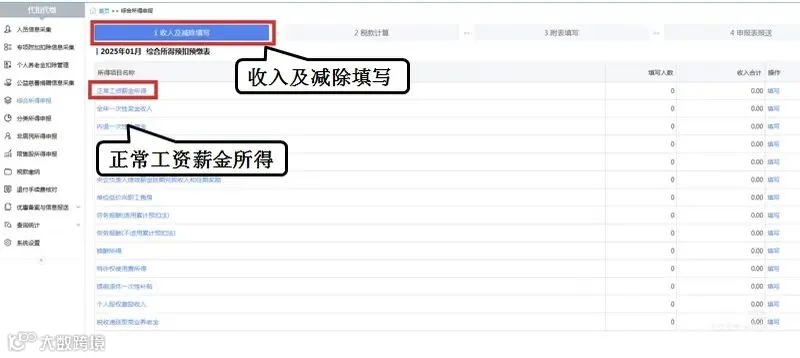
2:在【综合所得申报】-【收入及减除填写】-【正常工资薪金所得】页面,见图
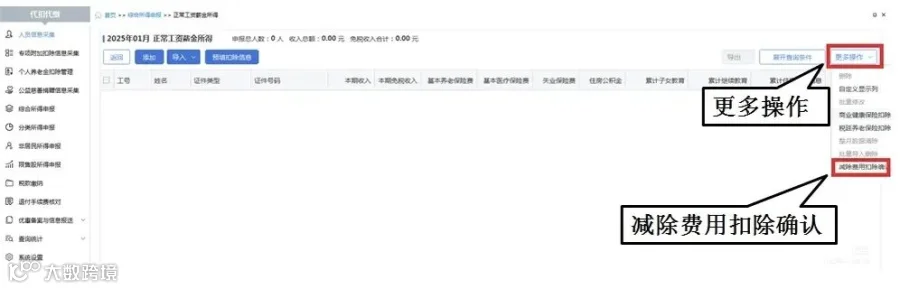
3:点击右上角【更多操作】-【减除费用扣除确认】见图
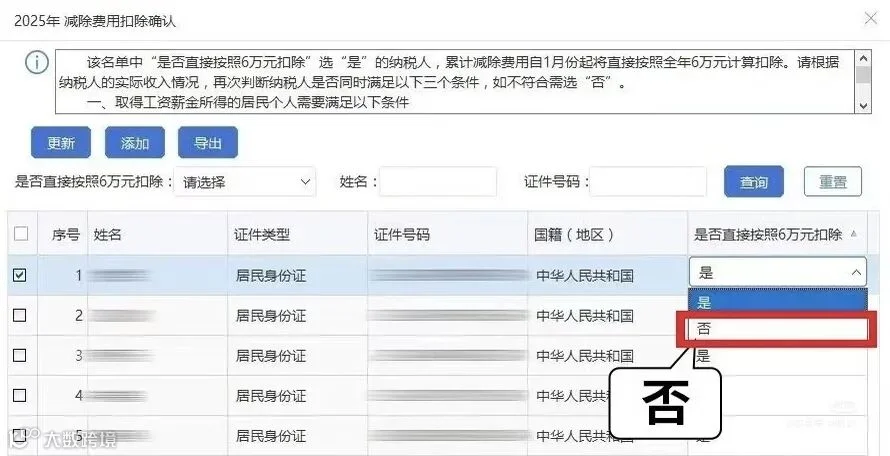
4:选择系统校验拦截的纳税人,在【是否直接按照6万元扣除】栏中选择【否】,见图
5:点击【确定】,再回到首页,将税款所属月份调整为当月,就可以正常申报了。
二:选择按6万元一次性扣除
1:登录自然人电子税务局(扣缴端),将税款所属月份调整为当年1月,在【综合所得申报】页面,点击【收入及减除费用】-【正常工资薪金所得】,点击【更多操作】-【减除费用扣除确认】。选择系统校验拦截的纳税人,在【是否直接按照6万元扣除】栏中选择【是】见图

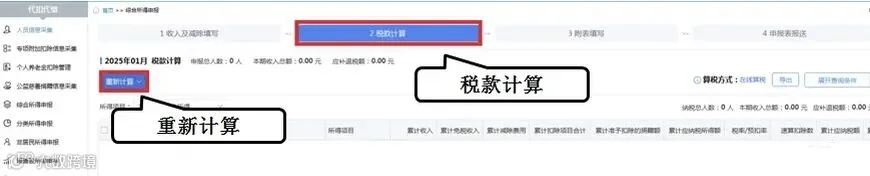
2:修改完成后点击【2税款计算】-【重新计算】和【4申报表报送】-【发送申报】,见图
所以你学会了吗?😉
我是晴天,会经常分享一些财税知识,欢迎关注!