


一张平衡的表,几个特殊的“坑”
很多财务新手甚至老板,看到资产负债表上出现负数时,第一反应是:“是不是账做错了?”毕竟,资产=负债+所有者权益,怎么会有负数呢?
今天我们就来揭秘资产负债表里那些“合理”的负数项目,让你一眼看懂背后的门道。
一、核心原则:整体平衡,局部可负
首先要明确一点:资产负债表整体必须是平衡的,这是会计的基石。
但某些具体项目以负数列示,不仅允许,而且更能真实反映企业状况。就像你的个人账单,总资产(手机、存款)减去总负债(花呗、房贷)是净资产,但某个账户(比如预充的话费)显示为负是完全可能的。
二、最常见的三个“负号”项目
1. 固定资产清理:过程性的“临时亏损”
这是什么?
企业卖旧设备、处理报废资产时用的过渡科目。
为什么为负?
想象一下:你卖一台旧机器,拆解搬运花了5000元,但废铁只卖了3000元。在清理完成前,这个“坑”(2000元净损失)就会使“固定资产清理”科目出现借方余额,报表上以负数体现。
关键点:
· 正常现象,属于过程性科目
· 清理结束后,这个余额会转入“资产处置损益”,科目清零
· 长期挂负数?快去查查是哪项资产清理“烂尾”了!
2. 应交税费:不一定是欠税,可能是“多交了”
这是什么?
顾名思义,应该交给国家的各种税费。
为什么为负?这才是重点!
正常且常见的两种情况:
· 情况A:一般纳税人的“留抵税额”
这是最常见的正当原因!当本期进项税额(进货的税)> 销项税额(销售的税),多出来的部分就形成“留抵税额”,可以留着下期抵扣。在账上,它体现为“应交税费——应交增值税”的借方余额,汇总到报表里,可能让“应交税费”整体变负。
通俗理解:你这月进货多、销售少,税务局还“欠你”抵扣额呢。
· 情况B:预缴或多缴了税款
比如,房地产企业预缴土地增值税,或者企业所得税季度预缴额大于年度汇算清缴额。
需要警惕的两种情况:
· 情况C:账务处理漏步骤
会计直接做了交税分录(借:应交税费,贷:银行存款),却忘记先做计提分录(借:税金及附加,贷:应交税费)。一交一不提,科目立马变负。这是常见错误。
· 情况D:单纯的做错账
比如分录方向记反、数字写错。
自查指南:
看到“应交税费”为负,先问:我们公司是不是一般纳税人?最近是不是进项票很多?如果是,那很可能是正常的留抵。如果不是,赶紧去查明细账!
3. 未分配利润:企业经营状况的“晴雨表”
这是什么?
公司成立以来,赚了还没分给股东的钱(或亏掉的钱)的累计值。
为什么为负?
原因最简单直接:公司累计下来,亏的钱比赚的钱多。也就是“累计亏损”。
重要提示:
这是最需要老板关注的负数!
· 小额、短期为负:可能是战略投入期,尚可接受。
· 巨额、长期为负:这是红色警报!说明企业持续“失血”,持续经营能力面临严重挑战,必须立刻分析原因:是市场问题、成本问题还是管理问题?
三、其他可能遇见的情况(补充了解)
· “其他流动资产”为负:可能包含了大额的待抵扣进项税,重分类时处理不当。更规范的做法是将其作为正数资产列示。
· “盈余公积”为负:极罕见且非常严重。通常意味着公司用历年积累的盈余公积和资本公积去补亏,都没填平窟窿。这几乎预示着财务危机。
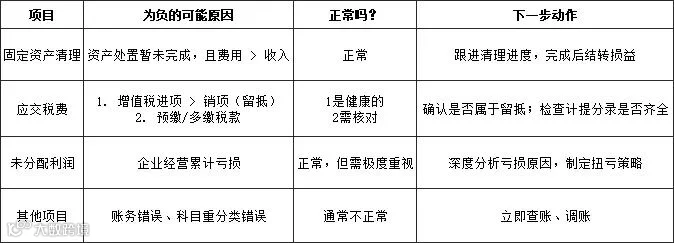
四、快速自查清单(收藏备用)
下次看到负数,拿出这张表对照:
五、给经营者的核心建议
1. 理性看待“应交税费”为负:它可能反而是好事,说明你有大量进项可抵扣,或是预缴了税款。
2. 高度重视“未分配利润”为负:这是企业的生命线指标,必须定期复盘,找到亏损根源。
3. 理解“固定资产清理”为负:这只是一项资产处置的临时状态,不影响大局。
最后记住这句话:
“应交税费”为负,可能是你多付了钱或手里有“抵扣权”(类似资产);“未分配利润”为负,就是你实实在在亏了钱。前者关乎现金流和税务筹划,后者关乎企业生死。
看懂这些数字背后的故事,你就能更精准地把握企业真实的财务脉搏。
希望这篇文章能帮你拨开迷雾。在实际工作中,具体问题还需结合账簿和业务具体分析。有更多财税问题,欢迎关注晴天,获取一对一答疑指导!