


早上好呀,小伙伴们,你们这月个税都申报了吗?
这几天陆续有小伙伴后台问我,上次看你发的骑手的劳务报酬可以累计预扣外卖骑手,需要交个税?
我申报劳务报酬个税的时候“累计预扣法”与“普通预扣法”两个选项到底怎么选呀?
今天就跟大家聊聊
一、劳务报酬个税“累计预扣法”与“普通预扣法”核心区别
首先,您提到的两个核心区别非常准确:
税率起点不同:累计预扣法起步税率为3%(与工资薪金相同),而普通预扣法起步即为20%。
基本减除不同:累计预扣法在预扣阶段每月可扣除5000元基本减除费用,普通预扣法则没有。
简而言之:符合特定条件的劳务报酬,在预扣税阶段税负更低,更接近正式员工的税务处理。
二、适用“累计预扣法”的三种特殊情况
目前,仅有以下三类劳务报酬所得可以采用累计预扣法预扣预缴个人所得税
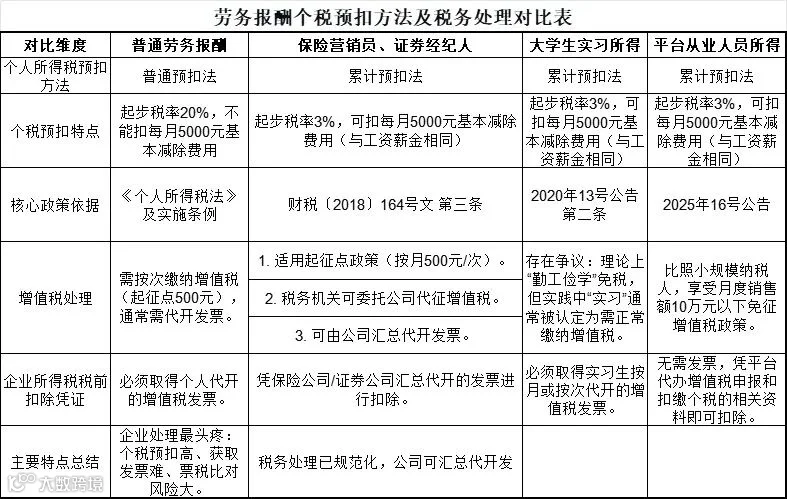

四、其他普通劳务报酬的税务处理
对于上述三种情况之外的普通劳务报酬,规则如下:
个人所得税:采用普通预扣法,税率起点为20%,且不能每月扣除5000元。
增值税:需要个人在提供劳务后,自行或由支付方要求下,去税务机关代开发票并缴纳增值税及附加。
企业所得税:支付单位必须凭个人代开的发票才能作为成本费用进行税前扣除。
重要提示:税务系统会进行“票税比对”。如果只代开了发票但未依法扣缴个人所得税,或者只扣了税但没有取得发票,都会在税务稽查中给企业带来风险。代开的发票上通常会备注“个人所得税由支付方依法预扣预缴”,企业对此负有法律责任。
好啦,现在你搞明白了吗?今天就分享到这里,下期再见!