今天我们继续分享:销售退回,收到跨年发票买方又该如何处理呢?
一、实务案例
2023年12月20日有钱公司(一般纳税人)在京东网上购买1批A4纸,公司收到货并在网上申请开具增值税专用发票,发票不含税金额5000元,税额650元,此发票于2023月12月30日已勾选抵扣。2024年7月5日,因该批A4纸质量问题全部退回,对方收到退货并开具红字发票。请问,有钱公司如何进行财税处理?
二、账务处理
2023年12月采购A4纸时:
借:管理费用一办公费5000
应交税费一应交增值税(进项税额)650
贷:银行存款5650
借:银行存款 5650
贷:管理费用办公费-5000
应交税费-应交增值税(进项税额转出)650
三、税务处理:
1.增值税
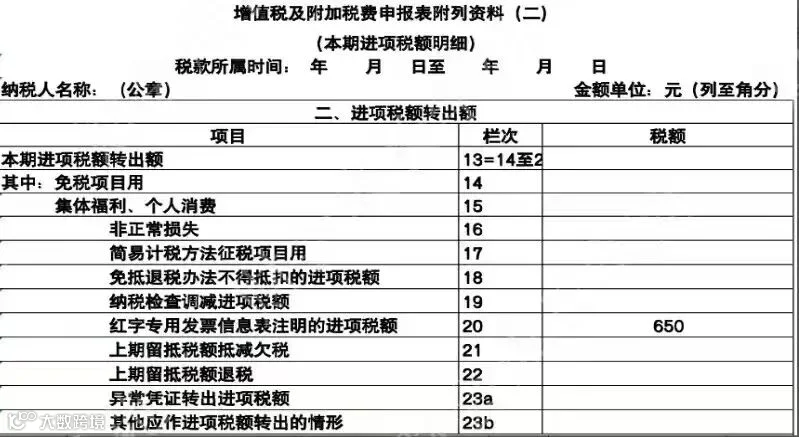
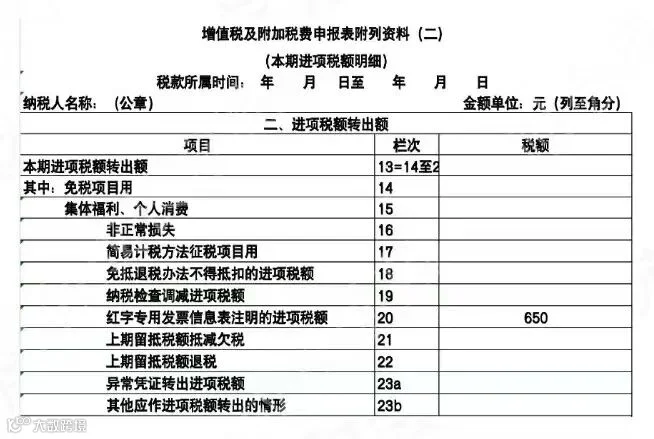
2024年7月收到红字发票,要做进项转出,应填写增值税申报表附表2第20行,申报表如右:
2企业所得税:
四、补充事项:
若该销货退回属于资产负债表日后事项,即2024年1月发生退货,企业会计准则下,此时应如何进行财税处理?
2023年12月采购A4纸时
借:管理费用一办公费5000
应交税费一应交增值税(进项税额) 650
贷:银行存款5650
2024年1月退货,冲减2023年已入账的费用
借:银行存款5650
贷:应交税费-应交增值税(进项税额转出)650
以前年度损益调整5000
2023年12月按25%已计提企业所得税,因退货冲减费用,需要补计提企业
所得税
借:以前年度损益调整1250(5000*0.25)
贷:应交税费一应交企业所得税1250
结转以前年度损益调整到未分配利润
借:以前年度损益调整3750
贷:利润分配-未分配利润 3750
会计处理
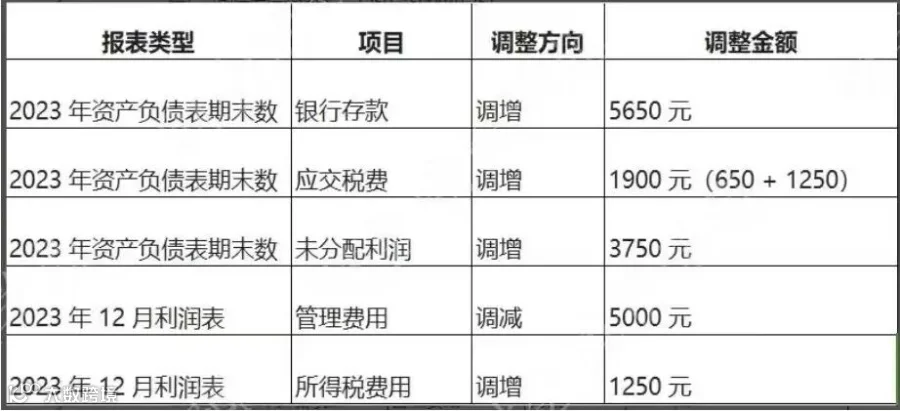
追溯调整2023年的报表:
税务处理
1、增值税:2024年1月收到红字发票,要做进项转出,应填写增值税申报表附表2第20行