


又到了一年一度的经营所得汇算季。很多财务伙伴一提到个体户汇算就头大:表格怎么填?成本没发票怎么办?税怎么算?
别慌。这篇文章带你从头到尾捋一遍申报流程,顺便把那些没人告诉你的“潜规则”也讲清楚。
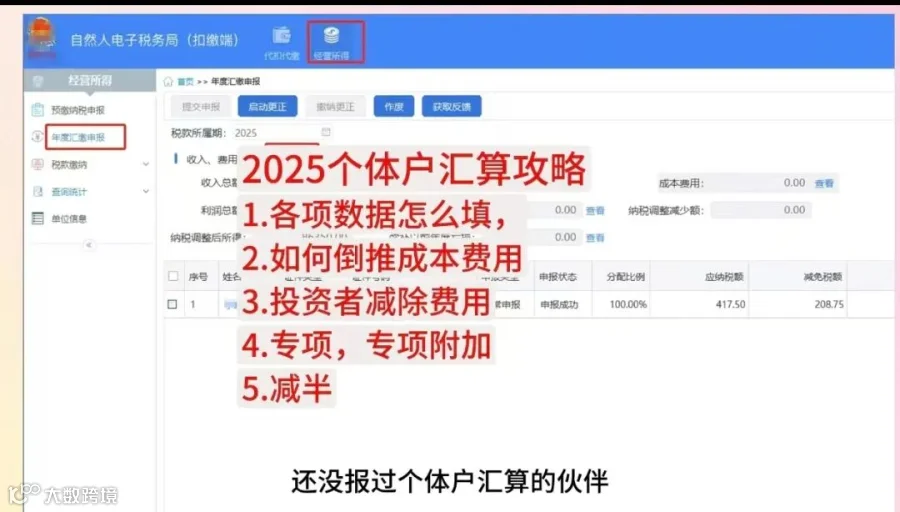
第一步:进入申报界面
打开自然人电子税务局(扣缴端),点击上方菜单栏的【经营所得】,再点击左侧的【年度汇算申报】。
点击【修改】,进入收入填写页面。
第二步:收入怎么填?
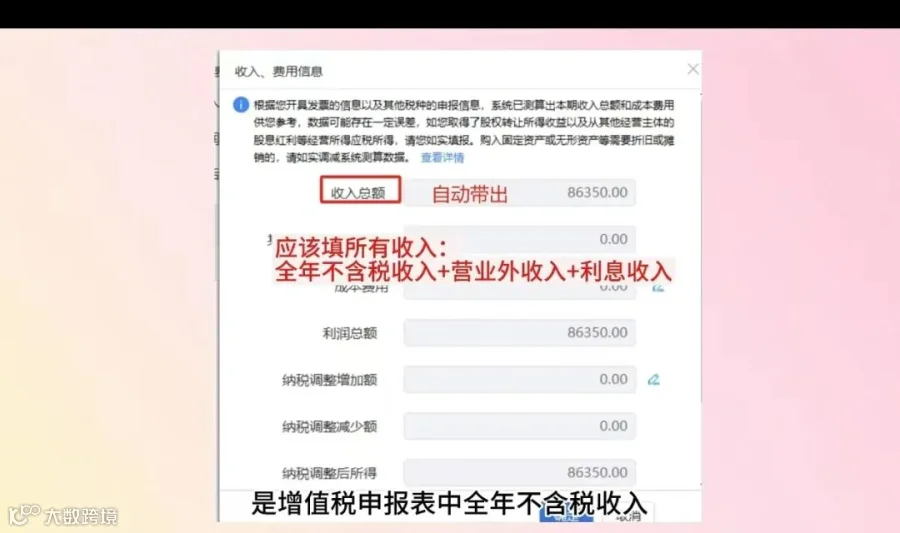
收入这一栏,系统会自动带出一个数——这是你在增值税申报表里的全年不含税收入。
但注意: 这里应该填的是全年所有的收入,包括:
· 主营业务收入(不含税)
· 营业外收入
· 利息收入等
一个小技巧: 其实你填多少,系统不会卡得太死,只要确保最后的利润总额对得上就行。
第三步:成本费用怎么填?
分两种情况:
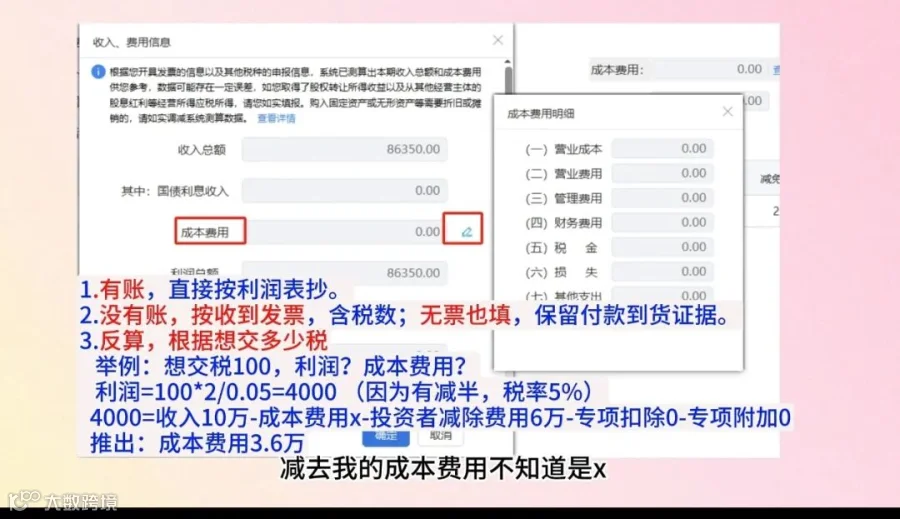
1. 有账的个体户
直接按利润表抄数就行。
2. 没账的个体户
可以去【全量发票】里查询全年开了多少发票,按含税金额填。
重点来了:大多数个体户都没有进项票,或者很少,怎么办?
· 正规做法: 如果有真实的成本和费用,只是没拿到发票,可以先填上。前提是你要保留好付款记录、进货单据等证明材料,备查。
· 不正规但很多人用的做法: 取决于老板想交多少税。😂
固举个例子:
老板说今年就想交100块钱的税。怎么倒推成本?
公式:全年利润 = (100 × 2)÷ 0.05 = 4000元
记得有减半征收的政策
假设全年收入10万,减去投资者减除费用6万,减去专项扣除和专项附加扣除4000元,那么:
成本费用 = 10万 - 4000(利润) - 6万 - 4000 = 3.6万
这个公式要会,个体户就是这么算的。
第四步:纳税调增
左边填超限额的支出,右边填不允许扣除的项目。
比如:
· 业务招待费超标了,超了多少填左边
· 漏报税被罚款50元,这50填右边
如果有以前年度的亏损,也可以在【弥补亏损】栏填写。
第五步:提交时遇到提示怎么办?
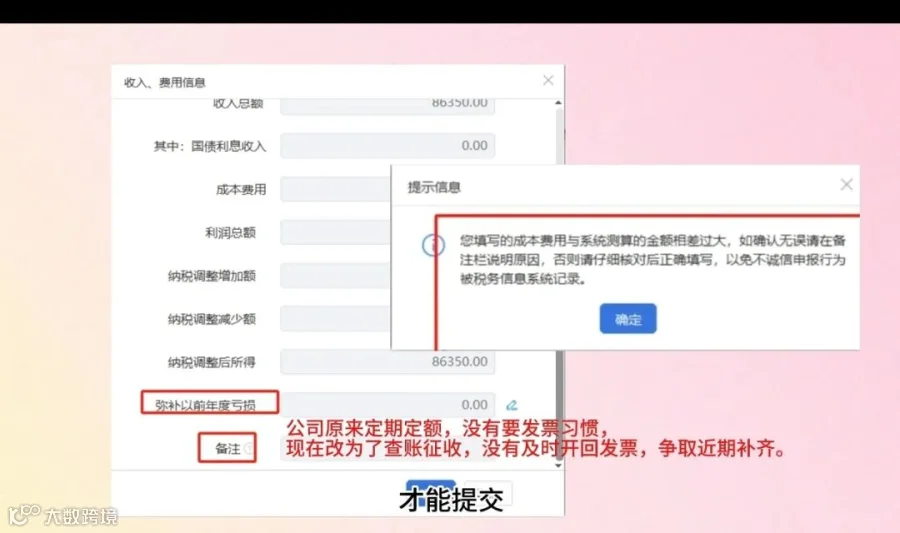
填好后点击【确定】。如果跳出这个提示:
“您填写的成本费用偏大,但取得发票较少,请核实”
意思是:你成本填得高,但发票少,税务系统觉得不对劲。
解决办法: 在备注栏写个理由。比如:
“原为定期定额户,没有索要发票的习惯,现改为查账征收,暂未取得发票,后续将及时补齐”
实在不知道写啥,有人试过写个数字“1”也能提交。但不保证长期有效,慎用。
第六步:完整汇算表的关键行次
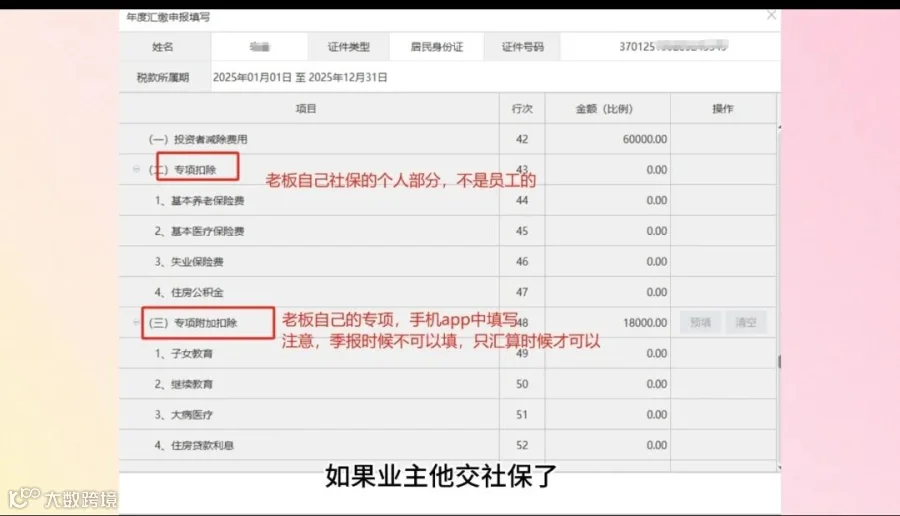
填完基本信息还没完,要点一下业主姓名,进入完整的汇算表。
重点关注这几行:
第42行:投资者减除费用
个体户每月可减5000元,一年就是6万。
⚠️ 重要前提: 如果业主在别的公司报了工资薪金个税,每个月已经享受过5000元的减除费用,那这里就不能再享受6万了。
另外注意:如果个体户是10月成立的,平时申报只给3个月的减除费用(10、11、12月共1.5万),但汇算时仍然是按全年6万算——这是给年终成立户的隐形福利。
第43行:专项扣除
填业主本人的社保个人部分,前提是他交了社保。
第48行:专项附加扣除
子女教育、赡养父母等,这些是业主本人的。平时预缴时享受不了,汇算时才可以。前提是他在【个税APP】里填过信息。
第七步:税款计算
第63行:应纳税所得额
这是税法认可的利润,按这个数交税。
公式示例:应纳税所得额 = 8350元
第64行:税率和扣除数
系统自动匹配。8350元属于第一档,税率5%。
第66行:全年应纳税额
8350 × 5% = 417.5元
第67行:减免税额
应纳税所得额200万以下的,有减半征收政策。点开选“减免事项”,减半后为208.75元。

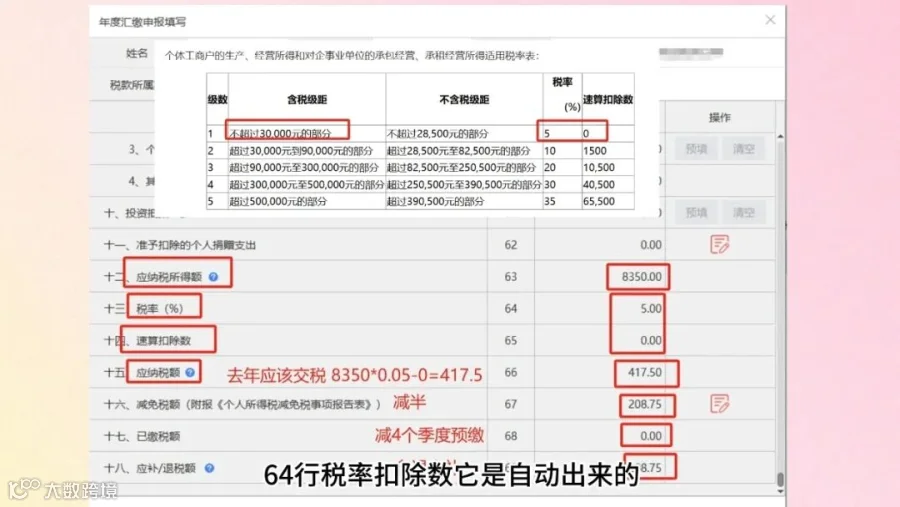
第68行:预缴税额
如果季度预缴时交过税,这里填上,汇算时多退少补。没交过就填0。
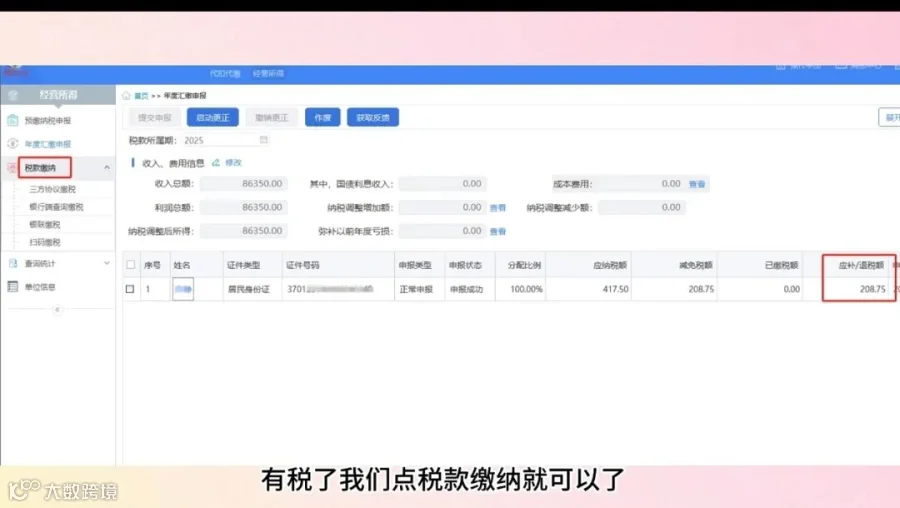
第69行:应补/退税额
本例中应补税208.75元。
有税了,点击【税款缴纳】完成支付。
第八步:一个业主多个个体户怎么办?
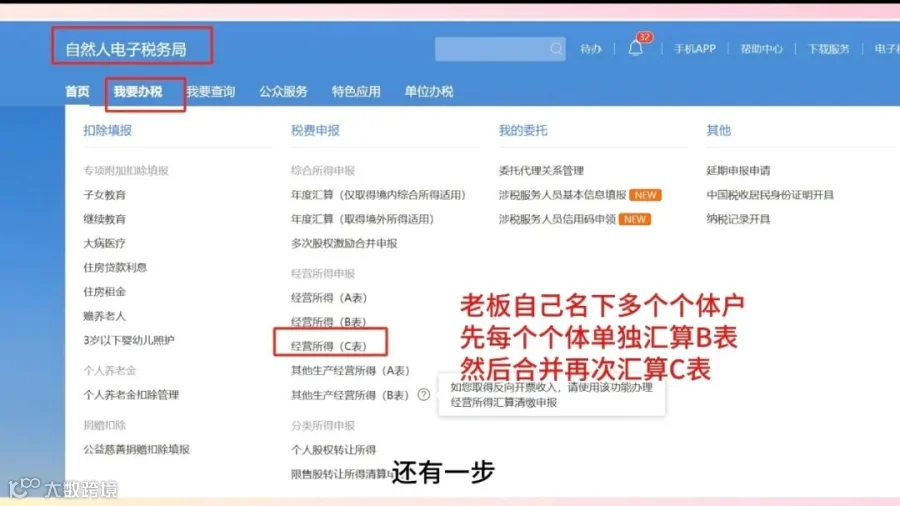
如果一个老板名下有好几个个体户,还没报完。
每个个体户各自做完上面的汇算,这只是第一步(填的是B表)。
接下来还要做C表——把所有个体户的经营所得合并算一次税,多退少补。
C表不在扣缴端申报,需要登录自然人电子税务局(网页版) 操作。
最后说几句
个体户汇算看起来琐碎,但走一遍就会发现,核心就几件事:
· 收入成本对得上
· 减除费用用对地方
· 有发票最好,没发票也得有证据
· 多个户的,别忘了C表
第一次报,慢一点没关系,报熟了就好。
你学会了吗?欢迎留言,我们一起研究。😁😁😁