


(案例数据:含税收入10,000元,允许扣除成本8,000元)
一、政策核心依据(2026年第10号文)
1. 计税方式: 一般纳税人提供劳务派遣服务,选择差额计税的,按照6%的征收率计算缴纳增值税。
2. 允许扣除的成本范围(仅限四项):
· 支付给派遣员工的工资
· 支付的福利费
· 支付的社会保险(单位承担部分)
· 支付的住房公积金(单位承担部分)
· 注意:残保金、工会经费、商业保险费等均不得作为扣除项目。
3. 税额计算公式:
应纳税额 = (取得的全部价款 + 价外费用 — 允许扣除的成本) \ (1 + 6%)*6%
二、发票开具实操步骤
1. 票种选择: 根据客户需求,选择开具“增值税专用发票”或“普通发票”。
2. 开启差额征税: 在开票系统中,点击“差额征税”或“差额开票”功能按钮。
3. 填写关键信息:
· 含税销售额(全额): 录入向客户收取的总费用 10,000.00元。
· 扣除额: 录入本次允许扣除的工资、社保等四项成本总额 8,000.00元。
4. 系统自动计算与显示:
· 税额计算:
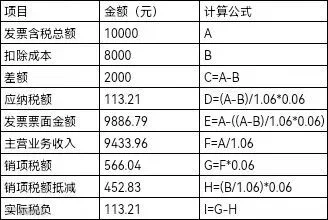
(10,000 - 8,000) \1.06 *0.06 = 2,000 \1.06 *0.06 = 113.21元
· 票面金额: 票面显示的“金额” = 含税销售额 — 税额
10,000 - 113.21 = 9,886.79元
· 备注栏: 系统会自动将扣除额“8000.00”填入备注栏,切勿手动修改。
三、账务处理全流程
【案例数据】
· 含税总收入:10,000.00元
· 允许扣除成本:8,000.00元
· 征收率:6%
· 应纳税额:113.21元
1. 确认收入(按全额计提销项税)
注意:需按全额进行价税分离计算主营业务收入。
借: 应收账款 / 银行存款 10,000.00
贷: 主营业务收入 9,433.96 (10,000 / 1.06)
贷: 应交税费—应交增值税(销项税额) 566.04 (9,433.96 × 0.06)
2. 确认成本(支付工资社保)
借: 主营业务成本 8,000.00
贷: 应付职工薪酬—工资/社保/公积金/福利 8,000.00
3. 差额抵减税额(核心步骤)
计算可抵减税额:8,000.00 / 1.06 × 0.06 = 452.83元
借: 应交税费—应交增值税(销项税额抵减) 452.83
贷: 主营业务成本 452.83
(软件操作提示:贷方成本若无法生成,请录入借方负数,以保证损益结转正确)
4. 结转未交增值税
此时“销项税额”余额566.04元,“销项税额抵减”余额452.83元,差额113.21元即为应缴税款。
借: 应交税费—应交增值税(转出未交增值税) 113.21
贷: 应交税费—未交增值税 113.21
5. 实际缴纳税款
借: 应交税费—未交增值税 113.21
贷: 银行存款 113.21
四、数据验证
五、关键要点总结
1. 成本范围要严守: 记账时务必核对扣除额是否仅包含规定的四项,这是税务稽查的重点。
2. 收入确认有别: 发票票面金额(9,886.79)不等于主营业务收入(9,433.96),不要直接按票面金额确认收入。
3. 税额验证: 每月做完账后,可用公式(销项税额 — 销项税额抵减)验算,结果应与申报的应纳税额一致(113.21元)。
4. 申报表填写: 增值税申报时,需同时填写《增值税纳税申报表附列资料(三)》和《附列资料(一)》,将成本8,000元填入“扣除额”相关栏次。
你学会了吗?我是晴天,关注关注!