


点击上方蓝色字体关注


近日,国家税务总局发布了《关于办理2022年度个人所得税综合所得汇算清缴事项的公告》(国家税务总局公告2023年第3号)我们将为您解答相关热点问题,欢迎持续关注。

内容概念
2022年度个人所得税综合所得年度汇算的内容是什么? 如何计算?
答:
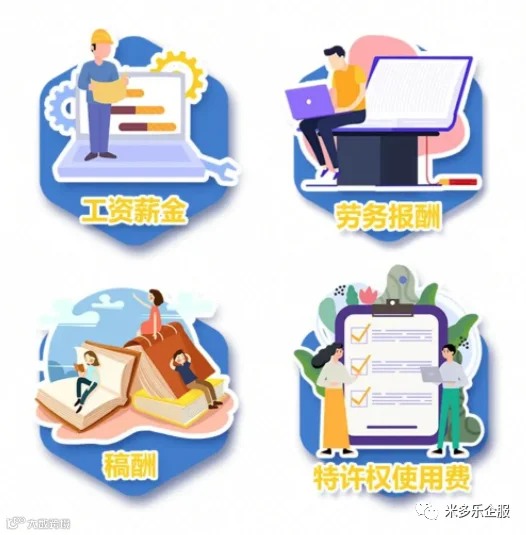
根据《国家税务总局关于办理2022年度个人所得税综合所得汇算清缴事项的公告》国家税务总局公告2023年第3号)第一条规定,2022年度终了后,居民个人(以下称纳税人)需要汇总2022年1月1日至12月31日取得的工资薪金、劳务报酬、稿酬、特许权使用费等四项综合所得的收入额,减除费用6万
元以及专项扣除、专项附加扣除、依法确定的其他扣除和符合条件的公益慈善事业捐赠后,适用综合所得个人所得税税率并减去速算扣除数,计算最终应纳税额,再减去2022年已预缴税额,得出应退或应补税额,向税务机关申报并办理退税或补税。
具体计算公式如下:


汇算不涉及纳税人的财产租赁等分类所得,以及按规定不并入综合所得计算纳税的所得。
谁办理
哪些人需要办理2022年度个人所得税综合所得年度汇算?
答:
根据《国家税务总局关于办理2022年度人所得税综合所得汇管清缴事项的公告(国家税务总局公告2023年第3号)第三条规定,符合下列情形之一的,纳税人需办理汇算:

01
已预缴税额大于汇算应纳税额且申请退税的;
02
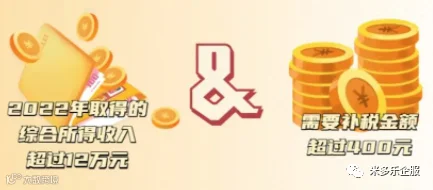
2022年取得的综合所得收入超过12万元且汇算需要补税金额超过400元的。

因适用所得项目错误或者扣缴义务人未依法履行扣缴义务,造成2022年少申报或者未申报综合所得的,纳税人应当依法据实办理汇算。
哪些人不需要办理2022年度个人所得税综合所得年度汇算?
答:
根据《国家税务总局关于办理2022年度个人所得税综合所得汇算清缴事项的公告》(国家税务总局公告2023年第3号)第二条规定,纳税人在2022年已依法预缴个人所得税且符合下列情形之一的,无需办理汇算:

01

汇算需补税但综合所得收入全年不超过12万元的;
02

汇算需补税金额不超过400元的;
03
已预缴税额与汇算应纳税额一致的;

04
符合汇算退税条件但不申请退税的。
来源:天津税务,内容仅供读者学习、交流之目的。如有不妥,请联系删除。

END


有关会计实操学习,点击上面“米多乐企服”关注后,菜单栏点击“在线课程”,即可学习。