


电价飙到70 €/MWh,他仍先问“碳排降了几克”,再谈“回本几年”。
圣诞节凌晨,海风把北欧光伏吹到负价,他淡定地让储能柜满功率充电,像在壁炉里添一块柴——浪费是教养的敌人。
半年 22.8 GWh:2025H1 欧洲新签单中,中企份额 14%,对应 22.8 GWh,比 2024 全年还多出约 30%。
五年 1 500 亿元+:2019-2023 年出口额复合增速 >60%;德国一国就吃掉 30-46% 的货值。
产品结构:
户储(1-10 kWh)——欧洲 2023 年新增 9.5 GWh,中企市占率 >70%;
大储(>1 MWh)——2024 年起反超户储,英国、意大利、荷兰占 70% 项目容量,中企供应电芯+PCS >80%
欧洲潜力到底多大?
政策硬杠杆
REPowerEU:2030 年储能目标 200 GWh(2024 年仅 56 GWh),还差 144 GWh。
德、法、意、英四国已把储能纳入“电网基础设施”,享受 零增值税+低息贷款,项目 IRR 直接抬 3-4 个点。
市场结构切换
2024 年起“大储>户储”:2023 年户储 71%→2028 年大储 >65%,单项目平均容量从 11 MWh→50 MWh。
工商储(C&I)刚起步,2024 年仅 150 MWh,2028 年预计 1.7 GWh,11 倍空间,电价峰谷差 >0.15 €/kWh 就能回本。
替换潮
2010-2015 年装的 4-6 GWh 铅酸/早期锂电 2026 年起集中退役,欧洲本土产能不足,中企 二次利用+回收 订单已在谈。
欧洲储能市场看似“一个CE走天下”,实则“一国一坑”。下面把德语区、北欧、南欧、东欧、西欧岛国五大板块拆开讲:
哪些条款2024年刚变脸;
哪条附加测试能把成本直接拉高30%;
哪国允许“系列型号”一次搞定,帮中小企业省下半条现金流。
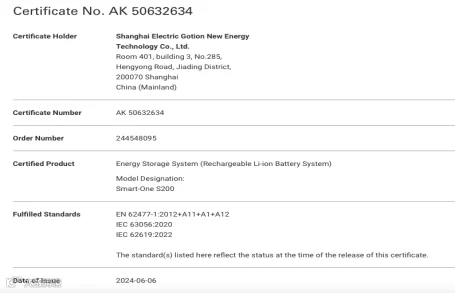
一、底层共性:先拿到“工商储能-欧盟三件套” 基础版本
基础版本的定义:就是最最低符合欧盟出口或者客户的要求,最少的时间最少的钱,先去征战市场,能快速让产品走出去。
| 基础标准 | 适用层级 | 2024年新增红线 |
|---|---|---|
|
|
|
|
|
|
|
|
|
|
|
|
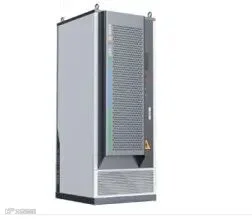 工商储能一体机

在欧洲大储+工商储刚放量,中企有成本+产业链+资本三把刀;已经在做的又上告诉我们:欧洲储能不是风口,是长期增量通道;下一个战场:本地化服务+碳足迹+回收闭环,谁先在欧洲落地售后+回收网络,作为中小企业,在诸神黄昏,我相信有自己的市场,能在欧洲赚到一桶金。
接下来的时间,我们会对欧洲的准入标准,欧洲的各个国家的差异,欧洲的政策,客户等情况,都会做一次深度趴,让那个更多的人,找到征战欧洲的一个点,一个契机。
版 权 说 明
以上内容由标准解读营其团队研究整理。未经许可不得转载、复制或用于其他商业用途。若需转发,请确保清楚标注文章内容来源为陈工q,并注明原作者信息。感谢您的支持与尊重!图片来自网络,如有不妥,请联系我们删除。
关于我们:
储能海外准入解读,主要做三件事:
1、储能海外标准解读2、海外市场政策解读3、企业检测认证流程梳理
联系方式:chenjian@hongshengyuankongyaxi.com
深度解析可以移步知识星球