


这是份3月4日刚落地的催命符,不是远期规划,是倒计时的锁库令。
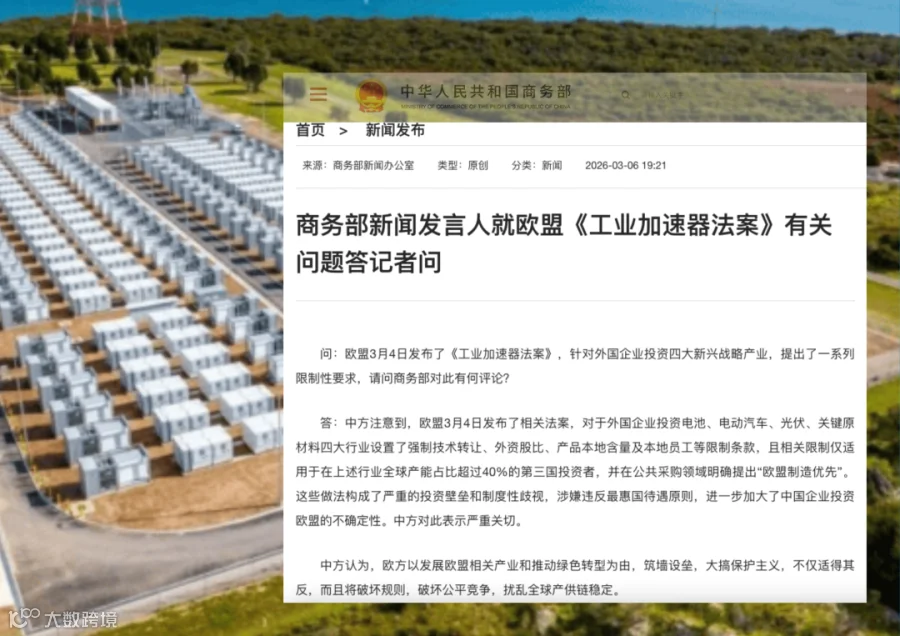
我读完IAA全文(Industry Accelerator Act, 2026/03/04版),结合NZIA(Net-Zero Industry Act)修订条款,给你一张血淋淋的合规地图。就连官媒都有点坐不住了,这不是"贸易保护",这可以理解上针对中国储能的精准爆破。

病灶定位:IAA对储能的三板斧
|
|
|
|
|
|---|---|---|---|
| 第一斧:公共采购锁死 |
|
|
|
| 第二斧:供应链肢解 |
|
|
|
| 第三斧:投资断头台 |
|
|
|
第一斧:公共采购锁定(>1MWh项目禁令)
原文坐标:Annex II, Section 2(a), first indent(附件二,第2(a)条,第一分段)
"— one year after the entry into force of this Regulation, such products originating in the Union and, for projects with an energy storage capacity exceeding 1 megawatt hour, incorporating battery management systems originating in the Union;"
翻译:本条例生效一年后,此类原产于欧盟的产品,且对于储能容量超过1兆瓦时的项目,须包含原产于欧盟的电池管理系统。
生效时间:2027年3月4日(IAA生效日+1年)
第二斧:供应链肢解(电芯+BMS+核心组件强制本地化)
原文坐标:Annex II, Section 2(a), second indent(附件二,第2(a)条,第二分段)
"— three years after the entry into force of this Regulation, such products originating in the Union and incorporating battery cells, battery management systems and one additional main specific component originating in the Union."
翻译:本条例生效三年后,此类原产于欧盟的产品,且须包含原产于欧盟的电池电芯、电池管理系统以及一个额外的主要特定组件。
生效时间:2029年3月4日(IAA生效日+3年)
沉默条款:"one additional main specific component"(一个额外的主要特定组件)在IAA正文中未定义,但参考同期附件3对汽车电池的要求(电芯、正极材料、BMS),可推定为PCS功率模块或高压配电单元。

第三斧:投资断头台(>1亿欧元投资审查)
原文坐标:Article 6(1) and (3)(第6条第1款及第3款)
Art.6(1) - 适用范围:
"Member States' investment screening authorities shall conduct准入审查 of specific foreign investments covered by this Article..."
Art.6(3) - 6选4的绞杀条件:
"The foreign investment shall be authorized only if it fulfils at least four of the following conditions:
(a) the foreign investor does not acquire... more than 49 per cent of the capital or voting rights...(b) the foreign investor makes the direct investment through a joint venture... not exceeding 49 per cent...(c) the foreign investor has entered into an agreement providing for the licensing of intellectual property...(d) the foreign investor provides annually funding for R&D activities... equivalent to at least 1 per cent of the total annual revenues...(e) at least 50 per cent of the staff... shall be composed of Union nationals...(f) the foreign investor shall... endeavour to source at least 30 per cent of the raw materials used in the manufacturing activities from the Union..."
生效时间:IAA生效后立即适用(无需过渡期)
沉默条款(媒体没讲的):
原产地认定:按EU 952/2013条例,中国产电芯到欧洲做模组不算欧盟原产,必须"实质性转变"发生在欧盟境内
BMS定义陷阱:IAA未定义BMS范围,参考VDE-AR-E 2510-50,可能涵盖从AFE芯片到云端EMS的全链条
分层围猎:头部与中小企业的不同困境
头部企业(宁德时代、比亚迪、亿纬、阳光电源):被迫改籍
改变:
制造本土化:必须在欧盟设厂(匈牙利、德国、西班牙),且电芯产能需匹配欧洲订单量
技术换市场:Art.6要求知识产权共享(IP Co-ownership),意味着BMS算法、热管理专利需与欧方合资实体共享
供应链重构:30%原材料欧盟本地采购(Art.6(3)(f)),非洲锂矿→中国加工→欧洲电池的路径被斩断,必须在欧建立前驱体产能
成本测算:
欧洲电芯制造成本比中国高35-45%(TÜV2025Q4数据)
满足"欧盟原产"需额外承担12-18%的合规溢价(本地化采购+人力成本)
中小企业(年出货<500MWh的PACK厂、逆变器小厂):即将出局
改变:
公共采购清零:欧盟学校、医院、政府楼宇的储能项目(占欧洲户储/小型工商储市场的23%)彻底关闭
认证成本翻倍:现有IEC 62619+EN 50549证书不够,需追加欧盟原产供应链审计(类似碳足迹CBAM的溯源成本,约2-3万欧元/型号)
残酷现实: 中小企业没能力在欧盟设厂,也没资格参与>1亿欧元的合资(Art.6门槛),被直接踢出主流市场。
欧洲本土企业的护城河:不是"扶持",是"清场"
IAA对欧洲企业的维护体现在三个维度:
|
|
|
|
|---|---|---|
| 市场准入 |
|
|
| 技术锁定 |
|
|
| 资本防火墙 |
|
|
能否扭转中国企业压倒欧洲的局面?
短期(2027-2029):釜底抽薪失败。欧洲本土电芯产能严重不足(Northvolt刚破产重组,Morrow产能2026年底才释放),中国产品仍有18-24个月的窗口期。
中期(2030-2032):结构性逆转。当欧洲本土产能(如CATL匈牙利工厂、比亚迪匈牙利工厂)投产,叠加IAA 3年后条款(电芯欧盟原产),中国品牌在欧洲公共采购市场的份额将从当前的65%降至15%以下。
本质:这不是技术竞争,是地理围栏(Geo-fencing)。欧洲用法律手段强行把"中国制造"定义为"非安全资产"。

中国中小企业的三条活路
不是绝望,是换赛道。
活路一:躲门槛(<1MWh的缝隙市场)
IAA Art.5(1)(a)明确针对">1MWh"项目。专注户储(5-20kWh)和小型工商储(100-500kWh),避开公共采购大项目,通过经销商渠道(而非直投)进入市场。
关键动作:
产品做模块化拆分:单柜<1MWh,现场并联(参考特斯拉Powerwall模式)
认证策略:不做整机CE,做部件认证(电芯IEC 62619+逆变器EN 50549),让欧洲本土集成商承担系统级风险
活路二:借尸还魂(技术授权模式)
避开Art.6的投资审查,改为技术授权+代工。
与欧洲本土小厂(如意大利、希腊的本地集成商)合作,提供BMS算法授权(白盒交付),由欧方申请"欧盟原产"资质
收取技术许可费(4-7%营收分成),不持股,不触发49%限制
活路三:转口贸易(原产地洗白)
高风险但可行:
在土耳其、塞尔维亚(与欧盟有关税同盟或自贸协定)设组装厂,从中国进口电芯+模组,在当地完成实质性转变(如BMS烧录、箱体组装、系统联调)
利用IAA中"与欧盟签订国际协议确保准入的第三国"条款(Art.3关于原产地认定),但需确保增值比例>40%(按EU 952/2013)
|
|
|
关于我们: 主要做三件事: 1、储能海外标准解读 2、海外市场政策解读 3、企业检测认证陪跑 |
参考文献:
IAA条款引用:Industry Accelerator Act (COM(2026) final), Art.5(1)(a), Art.6(3)
原产地规则:Regulation (EU) No 952/2013, Art.60-61
欧洲储能市场份额数据:European Association for Storage of Energy (EASE) Annual Report 2025