导言
当前由于日本外商投资政策的利好,外国企业对日投资在急剧增加,其中通过基金进行投资也成为了对日投资的一种重要途径。在不动产领域投资活跃度明显,不动产基金更是因投资人可以用较少资金达到不动产投资的目的而备受青睐。不动产基金缩小了投资单位,促进了投资的流动性,在扩大投资群体的范围方面发挥了重大作用。
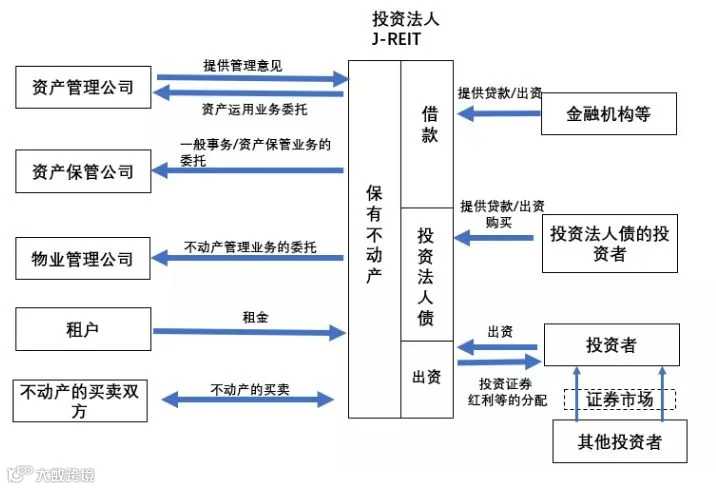
除了私募不动产投资基金的形式,日本曾于2000年对《关于投资信托及投资法人的法律》(简称“《投信法》”)进行了修订,开拓了包括个人投资者在内更广泛的合格投资者范围,为个人资金通过信托的形式进入不动产投资市场创设了新的法律依据,开辟了全新的“资金导向型”证券化市场J-REITs(JAPAN REAL ESTATE INVESTMENT TRUST)。
日本不动产投资基金的主要模式:GK-TK与TMK
日本的不动产基金,是通过设立特殊目的公司(Special Purpose Company,以下简称“SPC”)进行间接的不动产投资。SPC是仅为持有不动产的目的而设立的壳公司,不具有实际运营功能,从资产运用到出售不动产等一系列的经营性战略计划的制定与执行将委托给资产管理人(Asset Manager,以下简称“AM”),而不动产的日常物业管理业务则委托给财产管理人(Property Manager,以下简称“PM”)。
GK-TK模式(合同会社-隐名合伙)
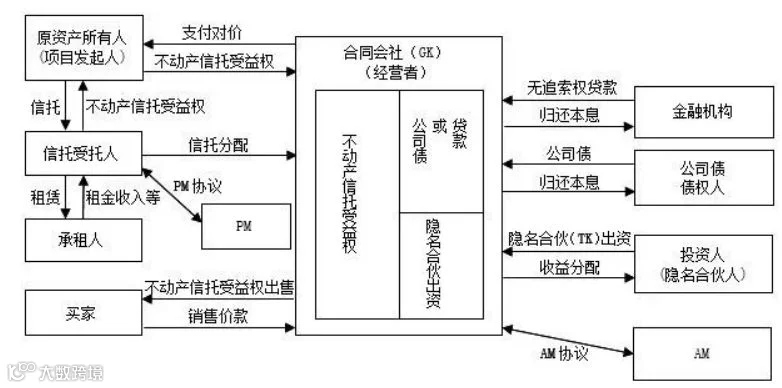
GK是日本公司法中规定的合同会社(Godo Kaisha)的简称,是公司形式的一种。其具有以下特点:1)比较容易设立。2)相对于普通的股份有限公司,其维护成本比较低。3)架构比较简单、灵活。因而作为一个常见的SPC形态被广泛应用在不动产投资基金及证券化项目中。
TK是日本商法中规定的隐名合伙(日语:匿名组合,Tokumei Kumiai)的简称,是指约定隐名合伙人向GK进行投资并接受因此产生的来自GK的经营收益的合同关系,隐名合伙人并非GK的权益出资股东,隐名合伙人与GK之间仅是隐名合伙合同关系。在隐名合伙中隐名合伙人不参与GK的经营,并且隐名合伙人之间也不存在合同关系,因此能维持合伙的隐名性。
当SPC采用合同会社(GK)的形态时,以隐名合伙(TK)作为搭配进行出资形式的居多。此种架构也即Godo Kaisha-Tokumei Kumiai,简称GK-TK。GK-TK架构可以实现规避双重征税、基础资产的收益基本全分配的效果,值得注意,如果投资对象是实物不动产是需要资质,适用《不动产特定共同事业法》,将增加繁琐的手续成本。
TMK模式(特定目的公司模式)
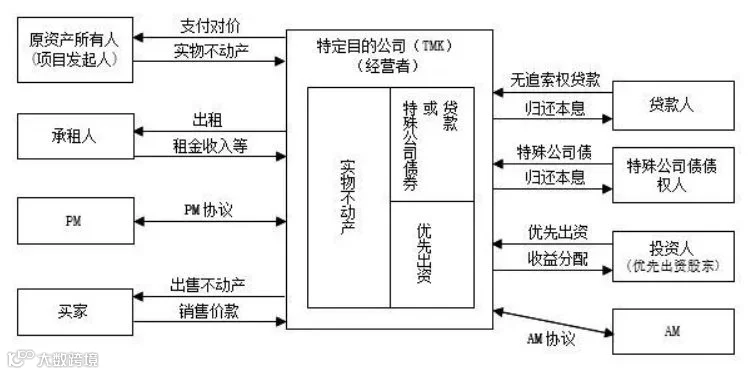
TMK是日本《资产流动化法》中规定的特定目的公司(Tokutei Mokuteki Kaisha)的简称,特定目的公司为投资载体。区分于SPC(特殊目的公司)。
在TMK结构形式下,各投资人分别对TMK进行出资,与TMK的发起人相比,将优先获得分红或剩余财产的分配,因此被称为优先出资股东,但投资人不参与TMK的经营,对TMK不持有表决权。且只要满足一定的条件,股东分红就可以在税法上进行税前抵扣,以达到回避双重征税的目的。但采用TMK结构,在资产流动化计划书的编制和备案的过程中,需要花费较多的精力,同时对入池资产不能随意进行置换,结构上缺乏相应的灵活性。
由于存在上述结构上的不利因素,实际上采用TMK结构的情况相对于GK-TK结构要少很多。但是,TMK机构具有很多GK-TK结构所没有的优势,比如可以发行公司债,可以不通过信托形式而直接投资实物不动产等。通常,因为各种原因而无法设定信托受益权的不动产投资等,会较多的采用TMK结构。
纵观整个日本不动产证券化的市场,会发现日本的不动产证券化市场发轫于私募型,在J-REIT出现之前的1998年9月到2000年3月末,在关东财务局登记备案的SPC架构有37件,资产证券化产品发行总量达到2.15万亿日元。
在对照层面,我国目前还没有为不动产证券化建立配套的法律制度,法律层面上存在着滞后性,导致实务操作中存在着基础资产难以定性、权证法律地位缺失、SPC模式下双重征税、资金来源渠道较少等诸多问题。
对于中国的类REITs到公募REITs路径,目前探讨的“公募基金+ABS”模式,实际上是嫁接一个SPV(即公募基金)来实现公募化。这与国内的REITs结构的选择有关。日本无论是GK-TK,TMK还是J-REIT,都对应于到公司实体。而中国的类REITs,无论是在ABS层面还是私募基金层面,都是以契约形式体现的,没有实体法人。我们可以对日本TMK与中国的类REITs、日本的J-REITs与中国公募REITs对比,或有部分启发。
具体到实务应用层,在日本设立不动产投资基金,其整个基金的组建流程流程通常需要3~6个月方可完成。投资人在实际参与日本不动产基金投资活动时,需要精通不动产基金投资业务的律师事务所、会计师事务所以及税务师事务所等专业人士的全方位的协助,其中律师事务所主要提供针对各投资方案的法律问题及法律风险分析、协助设计投资架构、协助设立SPC、拟定各类交易协议、起草向政府主管部门及相关当事人提交的文件材料、提供法律意见书以及协助合同谈判等法律服务。
盼律說|金融强监管环境下私募基金管理人风险责任及防范指南
京师观察|地产类私募股权基金交易结构设计与产品备案实务
京师观察︱新监管下资管系列之(一)私募基金管理人登记迷局破解
双GP及委托管理合规要点评述|近期创业投资与私募股权类基金产品备案角度
结构化私募股权基金产品及杠杆设置|近期创投和股权类基金产品备案角度
底层资产穿透与披露|近期创投和股权类基金产品备案角度
合格投资者向上穿透|近期创投和股权类基金产品备案角度
S基金专栏|中外S基金发展现状及监管展望
解读《私募投资基金备案须知》2019版
投资基金·境外
美元基金专栏|泽西岛基金的设立及在欧元经济区募资
资产管理系列
盼律說私募|资管新规下银行及保险资金参与私募股权投资的合规路径
京师观察|新监管下资管系列之(二)评银行系资管收官之作《商业银行理财子公司管理办法》
资管新规系列|“标、非标、非非标”的近一步明确—解析《标准化债权类资产认定规则(征求意见稿)》
豁免部分嵌套后涉及资管产品出资创投基金或政府出资产业基金的交易结构
金融开放系列政策下资产管理行业新的市场准入类别及监管展望
从金融角度看《九民会纪要》正式稿(中)资产管理业务
趋同资管新规监管—简析《保险资产管理产品管理暂行办法(征求意见稿)》
《资管新规》v.《九民会纪要》—谈分级资管产品中保本保收益条款的效力空间
本文为作者学习研究心得与实务经验,不代表作者所执业的律师机构的意见或建议,不应视为针对特定事务的法律意见或依据。如您有专业的法律需求或交流,请按如下联系方式联系我们,V信:JongPanda;E-Mail:15515818751@163.com。
Lawyer Luiz 刘盼盼律师:
证券与投资基金部主任,专注于私募股权与投资基金、收购兼并、证券资本市场、银行与金融及跨境投资、家族财富与传承等境内外综合公司、金融、资本市场法律实务。参与的项目涉及境内与北美、欧洲、东南亚、中亚、东亚、中东地区及澳洲的交易,中国律师资格,基金和证券从业资格。
关注的行业领域有区块链与FinTech、TMT、大数据、人工智能、医疗健康、军工与航空航天、房地产、能源与基础设施、教育培训、新零售与电商等。
主要的客户为区域以及国际金融投资者、资管机构、银行、国资企业、跨国公司、新经济行业龙头、公益基金及家族办公室。
Lawyer Siv 赵宵飞律师:
毕业于清华大学,获得法律硕士学位,持有基金与证券资格,曾在中财国开养老基金任职高管,法律服务领域为银行与金融、政府出资产业基金、并购重组、证券与资本市场。
关注的行业领域有政府融资平台、金融、能源与基础设施、物联网及新兴行业。
Olivia 王雅实习律师:
毕业于香港城市大学,之前在知名外资所工作,研究领域为公司并购与证券、跨境婚姻与继承、家族财富传承。工作语言为中文、英文。

金ホウシュウ 金芳舟女士:
毕业于日本大学(にほんだいがく)法学院新闻学研究科,现为律所文品部主管。她能为我们的涉及日本商业与金融投资的客户提供卓越、领先的法律秘书工作。她的工作语言为中文、日文。
我们在投资基金与资产管理法律市场中经验丰富。我们可以根据客户商业安排在境内为客户设立契约制、公司制或合伙制的人民币基金,包括但不限于设立政府引导基金、上市公司并购基金、私募证券投资基金、私募股权投资基金等。此外,我们也是市场上为数不多的可以为客户设立开放式或封闭式离岸基金/美元基金提供法律服务的内资律师团队。我们协助客户设立的基金涉及包括TMT、医疗与健康、人工智能、大数据、影视、区块链与数字资产、教育、新零售、新能源、高端制造在内的众多领域。在人民币基金中,除了常见的架构,我们还是具有QDLP和QFLP服务能力的内资律师团队之一,其优质的法律服务受到顶级基金客户的好评:
提供基金及基金管理人设立方案,包括税收优惠架构、收益分配等
对拟登记基金管理人进行法律尽职调查,根据具体情况提出整改意见
起草基金管理人风险管理及内部控制制度
出具基金管理人登记的法律意见书
起草基金设立的核心法律文件,包括基金合伙协议、基金章程等
协助拟定或修改基金募集说明书(PPM)中有关法律事项的内容
完成基金或基金管理人在中国证券投资基金业协会的备案或登记
审查基金管理人或基金定期报告、合格投资者、资金募集、投资运作、风险控制、利益冲突防- 范等一体化合规情况并提出相应的整改建议
代表基金管理人接受中国证监会或地方证监局的调查并为客户提供合规解决方案
代理涉及私募基金的相关诉讼、仲裁
协助客户完成相关诉讼、仲裁的谈判、调解或和解
为各基金完成对不同行业目标公司的投资提供综合法律服务
请扫码或长按二维码关注我们
京师律师事务所是一家全球知名的国际律所,刘盼盼律师团队专长于投融资、基金、并购、证券、争议解决等法律服务。想了解我们更多,敬请扫码或长按二维码关注公众号。