


VPP不是技术概念,是商业模式重构
传统模式下,中国企业把电池卖给澳洲进口商或 installer,一锤子买卖,后续运营与用户绝缘。VPP模式完全不同——电池成为"电网资产",持续产生辅助服务收益(FCAS、调频、需求响应),而电池制造商如果深度参与VPP生态,可以从"硬件供应商"变成"电网服务参与者"。
AEMO Q1 2026报告已经给出了信号:电池储能在约32%的调度时段内设定市场价格,容量同比翻倍。这不是未来的故事,是正在发生的电网结构重塑。

澳洲VPP收益地图
不同州的VPP收益差异巨大,这不是电池容量决定的,是电网结构、批发价格波动性和VPP运营商策略决定的。
(表1:澳洲各州VPP年收益区间对照)
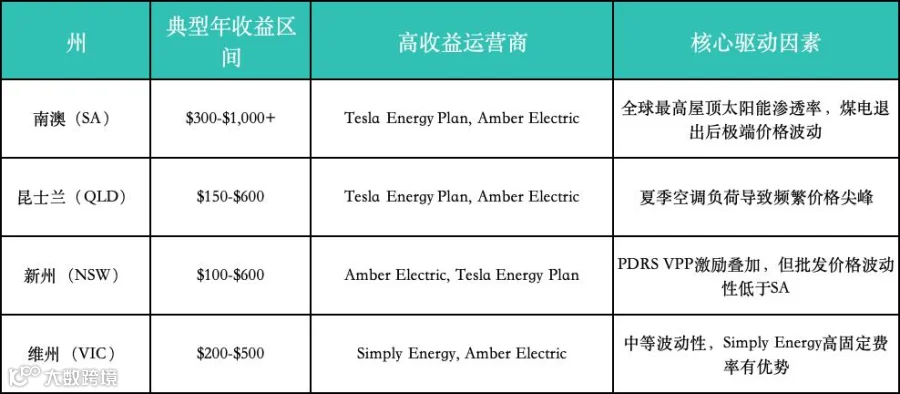
数据来源:Gridly各州VPP指南 2026年6月 + SolarQuotes VPP对比 2026年4月
SA之所以是VPP收益最高的州,有两个硬原因:第一,SA拥有全球最高的屋顶太阳能渗透率,且最后一家煤电厂已关闭,电网对分布式储能的依赖度极高;第二,SA的批发市场价格波动性全澳最强,夏季尖峰经常突破$1,000/MWh,这意味着每次dispatch事件的单位收益更高。
QLD的夏季空调负荷创造了类似的机会,但整体价格波动性不如SA极端。NSW有PDRS VPP Incentive的叠加,但批发市场价格相对平稳,VPP纯收益不如SA。VIC则处于中间地带。
这个收益地图对中国企业的启示是:你的产品如果在SA和QLD没有VPP接入能力,就等于主动放弃了收益最高的两个市场。

中国企业的三条变现路径
路径A:硬件供应商
只卖VPP-Capable电池,不参与后续VPP运营。利润薄,但门槛低。你的竞争优势在于成本——中国品牌在电芯和BMS上的成本优势是真实的。但这条路径的终点是价格战,因为VPP-Capable很快会成为标配,差异化空间越来越小。
路径B:技术供应商
卖EMS + VPP对接中间件。利润中等,但需要持续维护。你的价值在于帮下游客户(installer、零售商、VPP运营商)降低对接成本。但这条路径的问题是:你需要持续跟进AEMO API升级、运营商协议变更、网络安全框架迭代——维护成本不低。
路径C:聚合平台合作伙伴
与澳洲VPP运营商深度合作,提供"即插即用"的接入方案。利润高,粘性强。你不是卖电池,也不是卖软件,你是卖"接入能力"——让中国品牌的电池,像Tesla Powerwall一样,一键接入AGL、Origin、Amber的网络。

为什么路径C是终局
澳洲VPP运营商需要更多电池资源来扩大聚合规模,但他们没有动力也没有能力一家一家对接中国厂商。每家中国厂商的API、通信协议、数据格式、安全认证都不同,运营商的技术团队不可能为每个新品牌做定制开发。
中国厂商有成本优势,但缺乏本地运营能力和协议对接经验。AEMO的e-HUB API、mTLS证书管理、AESCSF网络安全评估——这些不是中国厂商的强项。
"集合平台"的本质,就是做双方之间的协议翻译层 + 网络安全合规层 + 运营对接层。
具体来说,一个VPP集合平台需要解决以下问题:
协议翻译:将中国厂商的EMS API翻译成AEMO e-HUB标准格式,以及各VPP运营商的私有协议格式。一次对接,覆盖多家运营商。
证书管理:代为管理mTLS证书的生命周期(申请、安装、轮换、过期预警),解决90天密码过期无提醒的痛点。
网络安全预评估:基于AESCSF Version 2框架,对中国厂商的产品进行基线评估,出具合规差距报告和整改建议,降低运营商的供应商审查成本。
收益通道:帮助终端用户直接参与VPP收益分成,提供收益测算、运营商切换、账单追踪的一站式服务。
白名单匹配:建立"品牌×州×运营商×收益模型"的数据库,让installer和终端用户能快速找到最优VPP方案。
VPP集合平台:做什么,不做什么
基于过去两年在澳洲CEC列名和电网准入领域的积累。
聚合平台解决三件事:
① 协议翻译层:已打通AEMO e-HUB标准接口,正在对接AGL、Origin、Amber、Simply Energy等主流运营商。目标是一次对接,覆盖澳洲东部四州(SA/VIC/NSW/QLD)的主要VPP网络。
② 网络安全合规层:基于AESCSF Version 2框架,提供预评估服务。不是帮你"过认证",是帮你"知道差在哪里、怎么补"。
③ 收益通道层:为接入平台的电池终端用户提供VPP收益测算工具和运营商切换指南,提升你产品的终端竞争力——同样的电池,能接VPP的比不能接的,每年多赚$200-$1,000。

不做的两件事:
不替代CEC列名服务。VPP集合平台的前提是产品已在CEC Approved List上。
不承诺收益保证。VPP收益取决于电网事件频率、批发价格波动和运营商策略,提供的是通道和工具,不是对赌。
谁应该现在行动
如果你的情况符合以下任意一条,建议了解:
你的澳洲户储产品已通过CEC列名,年出货量>1,000台,正在寻找差异化竞争点
你的EMS团队有API开发能力,但缺乏AEMO对接经验,不想从零啃英文文档
你的终端用户(installer或零售商)反复询问"能不能接VPP",你答不上来
你计划进入SA或QLD市场,但不知道哪家VPP运营商的接入门槛最低
【工具包】:私信回复"VPP",获取《澳洲VPP运营商接入要求对照表》.
本文参考文献:
各州VPP收益数据:Gridly各州VPP指南(SA/NSW/QLD/VIC)2026年6月 + SolarQuotes VPP对比 2026年4月
AEMO电池市场数据:AEMO Quarterly Energy Dynamics Q1 2026
AEMO e-HUB API:AEMO Guide to VPP Demonstrations APIs, 2020年5月
AESCSF框架:Overcyte AESCSF合规指南 2026年3月