点击上方蓝字「羽飞智能」关注我们

研究机构BMI在7月20日发布报告:未来五年,越南有望成为东南亚数据中心市场的新竞争者。现有运营容量约148兆瓦,已宣布或规划的项目却超过870兆瓦。这场扩容潮的背后,是整个东南亚算力版图的一次重排。

来源:TechNode Global(2026年7月20日)
一笔容量账:现有148兆瓦,纸面超870兆瓦
BMI估算,越南目前运营中的数据中心容量约148兆瓦,集中在河内和胡志明市,另有79兆瓦在建。已宣布或规划的项目超过870兆瓦,接近现有容量的六倍。近几个月,越南公布或拟议的AI及数据中心投资超过70亿美元,其中一座AI园区投资21亿美元、IT负载200兆瓦,资金计划在2027年初前投放到位。
这笔账要放进区域里看。新加坡装机约1吉瓦,仍是东南亚最大、最成熟的枢纽,但土地和电力已经卡住新增容量。马来西亚柔佛率先承接外溢需求,装机约897兆瓦,聚集了微软、甲骨文和字节跳动,如今开始提高审批门槛,严查电力、水资源和可持续性。BMI判断,马来西亚收紧审批、新加坡持续受限,正在给越南、泰国这类未饱和市场腾出空间。
对手也在跑。截至2026年二季度,泰国运营容量216兆瓦,在建和规划944兆瓦;印尼超过300兆瓦,靠本地数字经济撑住需求。越南现有规模排在后面,胜在储备大、增速快。
巨头已经动了
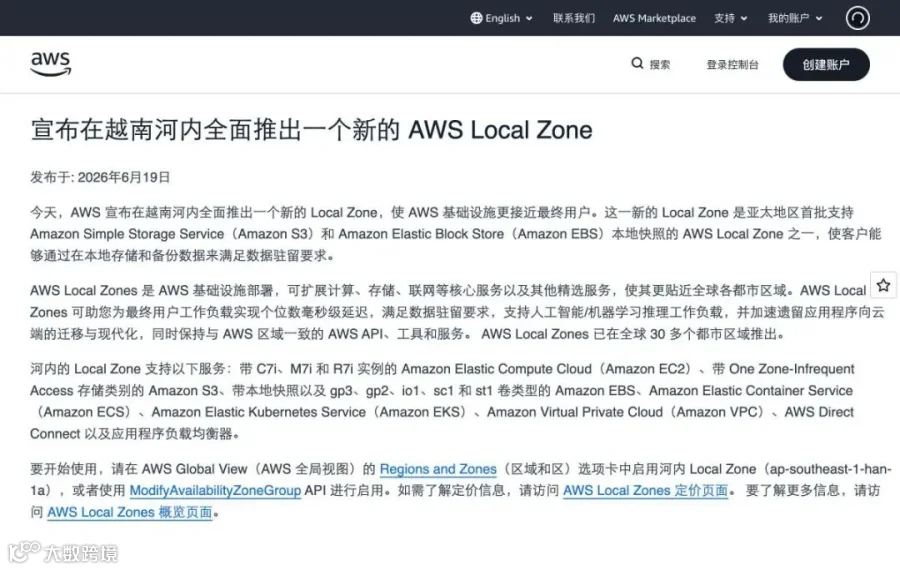
国际云厂商先落子。6月19日,AWS在河内启用Local Zone,把计算、存储服务部署到当地,属于亚太首批支持数据本地快照的节点。Google和阿里巴巴预计在胡志明市建设各自在越南的首批超大规模数据中心,2027年起投入运营。ST Telemedia、NTT DATA和阿联酋的G42也在评估进场。
来源:AWS官网公告(2026年6月19日)
本土企业动作更大。Viettel已在胡志明市新富中区域开工140兆瓦超大规模园区,目标2030年建成最高560兆瓦;CMC在西贡高科技园获批首期30兆瓦、可扩至120兆瓦的项目,今年开工。7月初,本土科技集团G-Group拿到河内颁发的投资证书,将投入3亿美元建设含Tier III数据中心的G-Campus园区,首期IT容量20兆瓦。

来源:TechNode Global(2026年7月1日)
推手是一部法律,变数是一张电费单
需求被政策硬性推高。2026年1月1日,越南《个人数据保护法》生效,要求越南用户数据存储在境内,涉及跨境传输的违规行为最高可罚年营收的5%。本地存储、灾备、云服务由此从可选项变成必答题。BMI预测,越南云计算市场将从2025年的21亿美元增至2031年的超102亿美元,年复合增速30.1%,远高于亚太平均的17.6%。
变数同样清楚。今年2月,越南把数据中心划入商业电价类别,据BMI估算,部分设施运营成本上涨超过50%。870兆瓦的储备大多停留在宣布或规划阶段,电网容量、国际带宽、施工与设备供应都可能拖慢交付。为了补电,富士康与Brookfield计划在越南建设最高1吉瓦的风电、光伏和储能项目,三星签下当地首批大型绿电直购协议,宁顺小型核反应堆项目也排上了日程。

对中国企业:机会在哪,坑在哪
数据中心是重资产工程,从土建、钢结构、机电安装、暖通制冷,到配电设备、线缆桥架、柴油发电机、UPS,每个环节都要采购。中国供应链在这些环节成熟、报价有优势,广西与越南陆路相通,从凭祥、东兴口岸到河内只有几百公里,物流和售后半径都短。绿电配套同样在放量,光伏组件、储能设备、工程分包都有位置。已经在越南设厂或向越南卖服务的企业,数据合规本身就带出新采购:本地存储和灾备会成为刚需。
坑也在明处。规划不等于订单,按纸面容量备产能、压库存,风险大;电价上涨会压缩甲方预算,压价会沿供应链传导;项目延期在这类市场是常态,报价时账期和汇率都要按延期情形来谈。
怎么进
第一,盯具名项目。Viettel新富中园区、CMC西贡高科园项目、G-Group的G-Campus这类已开工或已拿证的工程,配套需求真实存在;只出现在新闻稿里的园区,先观望。第二,从细分配套切入。总包门槛高,机柜、制冷、配电、桥架、防雷、消防等环节越南本地供给弱,正是切口。第三,合规先行。设备出口的认证与税则、工程分包的当地资质,先花小钱问清楚,再谈单子。
柔佛用三年时间从一片空地长到897兆瓦,窗口一旦关上就不再等人。越南这一轮的机会,写在从148兆瓦到870兆瓦的施工路上。
信源:BMI Country Risk & Industry Research报告(2026年7月20日,经TechNode Global报道);动点科技(2026年7月21日);TechNode Global(2026年7月1日);AWS官网公告(2026年6月19日)。