


这是澳大利亚政府官方(Clean Energy Regulator, CER)2025 年 9 月 26 日发布的全国碳市场季报(QCMR),不是某一家工厂的“出货检验单”,而是给所有想卖碳、买碳、卖绿证、买绿证的人看的“行情表”。储能只是其中一条线,但这条线已经从辅助服务升级成主力电量+碳减排双料商品。
这个报告的出品方:Clean Energy Regulator(CER)——澳大利亚联邦直属机构,相当于“澳洲碳交易所+证监会”合体;其法律地位:依据《Carbon Credits (Carbon Farming Initiative) Rule 2015》必须每季度公布,市场透明性文件,不是企业自愿 ESG 宣传册。
本次解读内容分为5个部分:1、这份报告和2024年版的区别;2报告里5个信号;3、3条趋势;4、这份报告改变了什么规则;5获取报告

“provide information on supply and demand trends … to assist entities that produce or need to source units and certificates.”
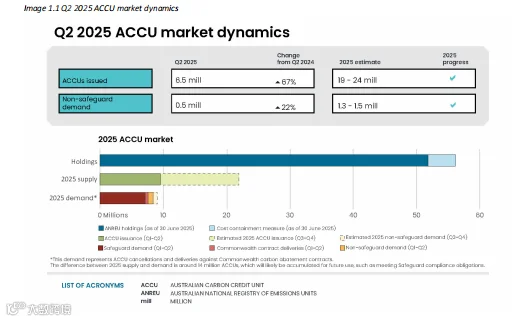
今年还剩多少 ACCU(澳洲碳信用)可挖、可买、可囤;
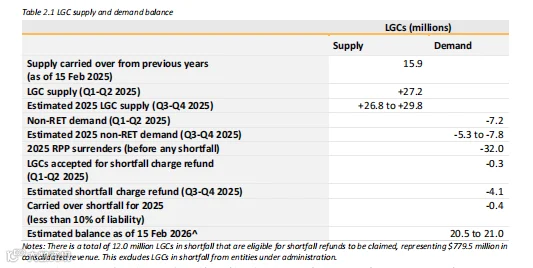
LGC(大绿证)是过剩还是短缺,价格会跌到多少;
STC(小绿证)屋顶补贴还能玩多久;
大储、户储、风光项目批了多少、挂了多少、多少钱;
明年政策窗口(CIS、Safeguard、REGO、Nature Repair)什么时候开、什么时候关。

跟 2024 年版的区别(=“现在改变了什么”)
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|

这份报告对 2026–2030 年澳洲储能市场的可参考性 ≈ 85 %
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
2. 剩余 15 % 风险在哪
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
3、储能-specific 的置信区间
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
报告里跟储能直接相关的 5 组信号
1、大储放电首次破 0.6%
“Discharge from utility-scale batteries reached a high of 0.6% of supplied electricity in the quarter, up from 0.3% in Q2 2024.”
NEM 季度平均放电占比创历史新高,表明≤30 min 的 FCAS 价格正在被电池持续压低,容量型储能需寻找新的收益叠片。
-
2、LGC 现货价跌破 17 AUD,28 年远期只剩 10 AUD
“The LGC spot price … fell 26% to end the quarter at $16.50, reaching $12.60 on 22 August. The current future price for 2028 vintage LGCs … reached $10.25 at the end of Q2 2025.”
供过于求格局固化,2025 年非 RET 自愿注销量虽同比 +24%,但仍无法消化 54–57 M 的年度供给,价格弹性消失。
3、CIS 扩容到 40 GW,单次竞标从 9 个月压缩到 6 个月
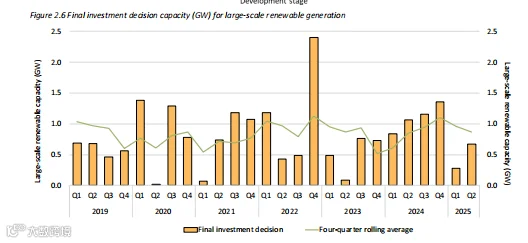
“On 29 July, the Australian Government announced a 25% expansion of the CIS to support 40 GW of new renewable energy by 2030 … future CIS tenders will use a single-stage bid process—cutting the tender timeline from 9 to around 6 months.”