


2021 年 11 月,SolarEdge 股价 365 美元。
2024 年末,16 美元。 跌幅 95.5%。
2026 年 6 月 9 日,61.56 美元。 从谷底反弹了 285%。
一家砍掉了 40% 员工的公司,股价翻了近 3 倍。 这不是反转,是资本市场在赌它能不能从血泊里爬出来。
表 1:SolarEdge 2024 年财务崩塌全景
|
|
|
|
|
|
|---|---|---|---|---|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
毛利率跌到负 97.3%,意味着每卖 1 美元货,公司倒贴 1.97 美元。 2024 年 Q3 单季净亏损 12.1 亿美元,创成立以来的最高纪录。 CEO Zvi Lando 在 7 月的全员信里写了一句实话: "
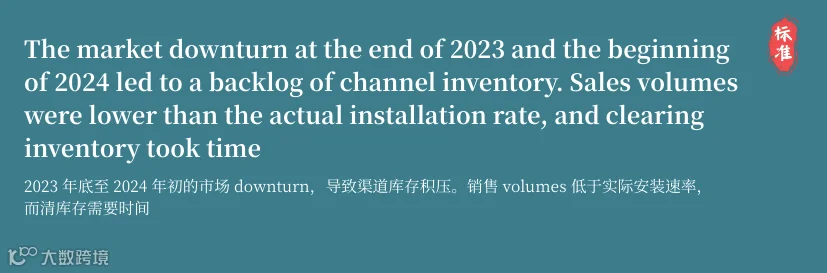
用我们的行话理解就是:货压在经销商仓库里,工厂却还在按去年的订单生产。
这是逆变器行业最致命的沉默成本。
表 2:SolarEdge 四轮裁员时间线
|
|
|
|
|
|
|---|---|---|---|---|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
四轮裁员,累计 2200 人。 占 2023 年底全球员工 5633 人的 40%。 2024 年 11 月,Lando 离职。 新 CEO Shuki Nir 上任第一件事:砍掉储能部门,把韩国电池产线挂牌出售。
表 3:2025-2026 年季度恢复轨迹
|
|
|
|
|
|
|
|---|---|---|---|---|---|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
2026 年 5 月 6 日,SolarEdge 交出 2026 财年 Q1 财报。 营收 3.105 亿美元,同比暴涨 41.5%。 毛利率回到 22.0%,一年前只有 8.0%。 净亏损 5740 万美元,同比收窄 41.8%。
数字在回暖,但还没上岸。 连续亏损的局面没有结束。 2026 年 Q1 依然亏了 3.9 亿人民币。
表 4:美国户用光伏 MLPE 市场三足鼎立
|
|
|
|
|
|
|---|---|---|---|---|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
Enphase 在 2024 年 Q3 毛利率仍超 40%。 SolarEdge 却在同一年砍了 40% 的人。 差距不在技术,在商业模式。
SolarEdge 的 DC 优化器方案,需要配合组串式逆变器使用。 系统复杂度高,安装商培训成本大,故障点分散。 Enphase 的微逆方案,即插即用,一个面板一个逆变器,安装商粘性极强。
更致命的冲击来自东方。 中国微型逆变器厂商禾迈、昱能、德业,正在用显著低于美系品牌的价格冲击美国市场。 同样的 UL 1741-SA 认证,同样的 NEC 2017 快速关断合规。 成本只有美国品牌的三分之一到一半。 这不是竞争,是降维打击。
SolarEdge 不是没挣扎。 2024 年,它在德州 Austin 和佛州 Seminole 开了两家美国工厂。 蹭 IRA 本土制造 45X 税收抵免。 2025 年 1 月,与 Sunrun 和美国最大住宅光伏融资商之一签了"安全港"协议。 用美国制造的逆变器、优化器和电池,帮安装商拿额外税收抵免。
美国工厂创造了近 2000 个岗位,季度产能拉到 7 万台。 2025 年 Q2 首次出货美国本土制造的工商业产品。 在欧洲,荷兰净计量淘汰推动了一波备份逆变器 + 电池系统的升级需求。 局部市场在回暖。
但关税是新的绞索。 2025 年新征关税:中国产品 145%,其他地区 10%。 SolarEdge 预计 2025 年 Q2 毛利率因关税下降 2 个百分点。 2025 下半年扩大到 4-6 个百分点。 计划通过供应链多元化和库存策略,在 2026 年 Q1 把影响压到 2%,年底完全抵消。
微型逆变器市场的血洗,本质上是三个周期的叠加:
欧洲能源危机退潮,户用光伏需求断崖式下跌。 美国高利率压制户用光伏融资,渠道库存周转天数从 60 天拖到 180 天。 中国厂商认证突破后的价格屠杀,让本已稀薄的毛利直接归零。
对还在做海外认证的国内厂商来说,SolarEdge 的裁员信是一面镜子。 当你终于拿到 UL 1741 和 IEEE 1547 认证,准备冲进美国市场时, 你会发现市场已经从蓝海变成红海。
Enphase 靠生态锁定安装商。 SolarEdge 靠 IRA 补贴和美国制造苟活,2026 年营收回暖但还在流血。
中国厂商靠价格血拼。 没有融资端绑定的微逆品牌,下一个被清退的可能就是你。
SolarEdge 的 2024-2026 年告诉我们一个道理:

当你看到一家 40% 岗位被削减、毛利率从负 97% 爬回 22% 的公司, 你应该明白,这不是反转,是求生。
血洗之后,上岸之前,断臂求生。

本文参考文献
SolarEdge 股价走势图(Yahoo Finance,2021.11-2026.06)
SolarEdge 2026 财年 Q1 财报
CEO Zvi Lando 2024 年 7 月致员工信原文(SEC 8-K Exhibit 99.1)
Enphase vs SolarEdge 美国市场
SolarEdge 美国工厂产能数据(Q4 2024 财报电话会 / Mercom India)