


点击上方蓝字”羽飞智能“关注我们
过去半年,全球内存价格涨得让人有点意外。一年时间,内存加固态硬盘的价格累计涨了约130%。最直接的后果,是今年的手机、电脑比去年贵了一截,入门款尤其明显。把价格抬上去的,是AI数据中心的胃口。今天从头到尾,把这件事讲清楚。
这轮上涨不是一次普通的周期波动。AI抢走了产能,连带把手机、电脑、硬盘的价格一起拉高,而且短期内难缓解。同一条链上,有人多掏钱,也有人赚得盆满钵满;落到普通人和企业头上,影响各不相同。
AI为什么这么吃内存
先把道理说清楚。一个大模型,参数动辄上千亿,跑起来的时候要把这些参数搬进芯片旁边的高速内存里,算得越快、用的人越多,需要的内存就越多。给AI芯片配套的这种内存,叫HBM(高带宽内存),简单理解,就是一层层堆在GPU边上、专门喂数据的"快内存"。它和你手机、电脑里用的内存(DRAM),出自同一批工厂、同一条产线。
问题就出在这里。工厂的产能是有限的,多做一片HBM,就要少做一些普通内存。HBM的利润又比普通内存高得多,于是三星、SK海力士、美光都把产线往HBM上挪。AI这边胃口越来越大,消费这边就被挤到了后面。手机和电脑涨价,根子在这条产线的取舍上。
先看一条时间线
涨价不是一夜之间发生的。从2025年下半年到2026年春天,几个关键节点连起来,能看清它是怎么一步步走到今天的。
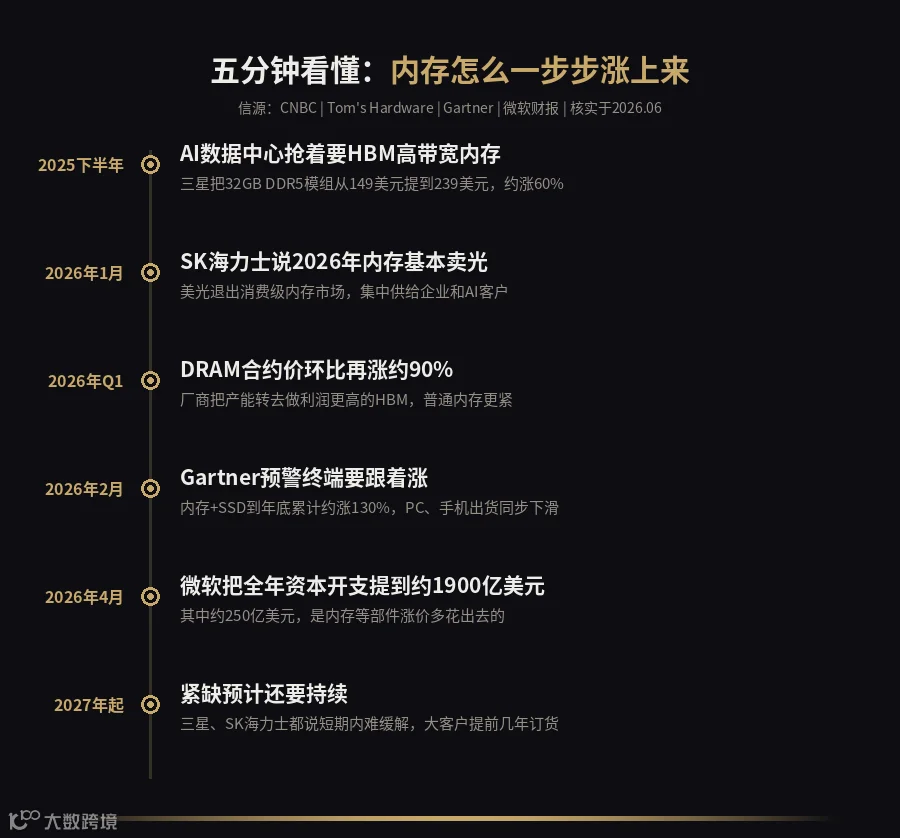
一步步过一遍。2025年下半年,AI数据中心对HBM(给AI芯片配套的高带宽内存)的需求猛增,存储厂把产能往HBM上挪,普通内存开始吃紧。三星在9月把一条32GB的DDR5模组从149美元提到239美元,涨了约六成。到2026年1月,SK海力士对外讲,2026年的HBM、DRAM、闪存基本"卖光了";美光索性退出消费级内存,把货集中供给企业和AI客户。第一季度,DRAM合约价环比再涨约90%。2月,调研机构Gartner发出预警。到4月,微软交了答卷——把2026年的资本开支提到约1900亿美元,比上一年高出六成多,其中约250亿美元,是部件涨价多花出去的。
为什么说这是三十年没见过的一次
内存行业本来有自己的涨跌节奏,缺一阵、过剩一阵,是常态。这次不一样的地方,在于三条线同时紧。存储厂Adata的说法是,DRAM、闪存、硬盘一起缺货,三十年来还是头一回,称得上一场"完美风暴"。
源头在产能怎么分。用一位分析师的话说,每一片做成HBM、装进英伟达GPU的晶圆,就是少给一部中端手机、一台笔记本的内存。涨价的幅度很直观:DDR5的合约价从2025年早些时候的每单位约7美元,一路涨到约19.5美元,翻了一倍多。
更麻烦的是,缺口短期补不上。存储厂这次没有急着大举扩建产线——新建一座工厂要花几十上百亿美元、要等好几年,等建成时需求是否还在,谁也说不准。于是大家宁可守着现有产能赚高价,也不轻易押注未来。供给加不上来,价格就下不去。SK海力士已经把2026年的HBM、DRAM、闪存基本订光,三星和它都判断,紧张局面要延续到2027年以后。
AI抢的还不止内存。Gartner在6月又给出一个数字:2026年全球数据中心的耗电量预计增长26%。算力的扩张,正在沿着电和内存这两条线,向下游传导成本。
几个关键数字
下面几个数字,能把这轮涨价的力度说清楚。

有一个比例值得单拎出来:内存占一台电脑全部物料成本的比重,从2025年的约16%,升到了2026年的约23%。这一跳,让厂商再也没法靠自己消化成本——尤其是利润本就微薄的入门款笔记本,干脆做不下去了。Gartner据此判断,售价五百美元以下的入门PC,会在2028年前后退出市场。出货量和价格走出了反向的曲线:IDC把2026年的PC出货预期下调,但因为单价上涨,整个PC市场的总价值反而升到约2740亿美元——卖得更少,赚得更多。
一条产业链,每个环节都有两面

从上游看,存储厂是这轮最大的赢家。三星2026年第一季度半导体业务的营业利润约361亿美元,占了公司总利润的约九成;SK海力士同期营收约355亿美元、营业利润约278亿美元,双双创下纪录,靠的就是给AI卖HBM。承压的,是所有要买普通内存的人——从整机厂到装机的个人,都得接受更高的报价。
中游是大模型和云。HBM的需求由英伟达的GPU带动,水涨船高;大模型公司的算力和内存成本一起往上走。手里有钱、签了长约的头部公司能提前锁住货,排在后面的中小AI公司,拿货更难、成本更高。这一环的分化很明显:同样做模型,能不能拿到稳定、平价的算力,正在拉开差距。
下游是企业和终端。云厂商替涨价买单,微软那约250亿美元的额外开支就是例子;整机厂要么涨价,要么减配,利润被两头挤。这一环里,国产力量也找到了机会——长鑫存储和长江存储借这轮周期扩产、冲刺IPO,国产替代的窗口被推开;江波龙、兆易创新、澜起科技这些模组和设计公司,也跟着受益。每一环都有人受冲击,也有人赚到钱,中外厂商都在其中。
把这条链连起来看,会发现一个更长远的趋势:算力的成本,正在从芯片本身,扩散到内存、电力这些"配套"上。过去谈AI贵,多半说的是买GPU贵;现在,喂给GPU的内存、给数据中心供的电,都成了硬约束。AI要往下普及,绕不开把这些实打实的物理成本一项项压下来。
一个看得见的例子:小米
这轮压力落在终端厂身上是什么样,在小米身上看得格外清楚。手机是小米的基本盘,内存又占一部手机不小的成本——按公开测算,低端机里内存能占到物料成本的四到五成,高端机也有约一到一成半。成本一涨,利润最先被压。
看几个小米自己披露的数字。2026年第一季度,小米手机出货量约3380万台,比上年同期的约4180万台下滑约19.2%,是全球前五大品牌里降得最多的一家;手机业务毛利率从上年同期的约12.4%降到约10.1%,2025年第四季度一度跌到约8.3%,为2023年以来的低点。集团总裁卢伟冰说,这轮内存涨价幅度远超预期,同规格内存比去年第一季度涨了近4倍。第一季度,集团经调整净利润同比下滑约43%。
股价也跟着承压,而且跌势一直在延续。小米H股从2025年6月约61.45港元的高点一路回落,到2026年6月已跌破26港元,较高点回撤超过五成,年内跌约三成;中金、瑞银、巴克莱、杰富瑞等多家机构下调了目标价,反复点到的一条原因,就是存储等成本对手机毛利的挤压。公司6月启动了规模最高达200亿港元的回购来护盘,截至近日跌势仍未明显止住。要说明的是,股价是多种因素叠加的结果——除了内存成本,电动汽车业务一季度还在亏损(经营亏损约31亿元),香港科技股整体也偏弱,不宜把下跌简单归到一件事上。
各方怎么看,也有人在泼冷水
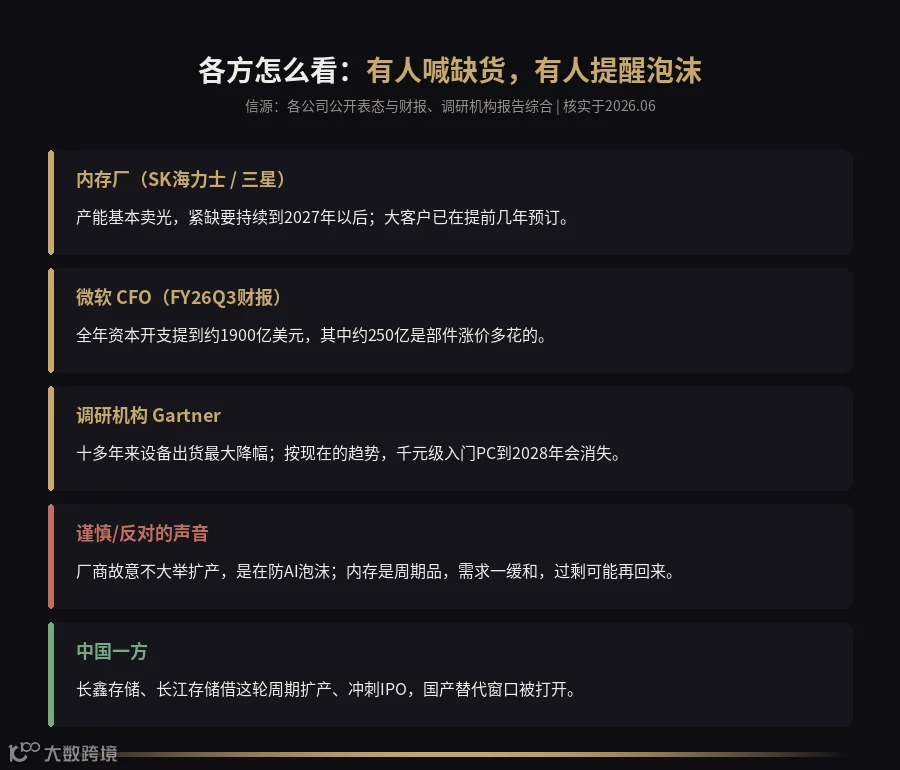
看多的一方很直接:内存厂说货基本卖光,紧缺要持续到2027年以后,大客户已经在提前几年预订产能。看空、谨慎的声音也不少。一种提醒是,存储厂这次故意没有大举扩建产线,是在防AI需求见顶——新建一座工厂要花几十上百亿、要等好几年,等建成了,需求未必还在。内存又是出了名的周期品,过去几十年里涨了又跌、跌了又涨,需求一旦缓和,过剩可能很快回来。
资本市场也有犹豫。微软那份资本开支计划公布后,尽管季度业绩不差,股价当天还是跌了——投资者在掂量,这么大手笔砸下去,回报跟不跟得上。看多和看空都有道理,这正是判断这件事时要同时摆上桌的两面。
顺带看一眼股市:这还算周期股吗
把视线挪到股市,能看到这件事的另一面。过去一年,卖内存的厂赚翻了,股价也跟着水涨船高——SK海力士一年涨了两倍多,美光、三星大幅走高,SK海力士、美光的市值先后站上万亿美元。逻辑很集中:三星和SK海力士两家就握着全球三分之二以上的DRAM,货还卖到了2026年底,定价权难得地攥在少数人手里。A股这边同样热,存储成了年初以来最强的板块之一,指数远跑赢大盘,普冉、恒烁等个股一度翻倍,佰维、澜起也涨了五成上下;长鑫存储、长江存储两大龙头加速冲刺IPO,又给整条产业链添了一把火。
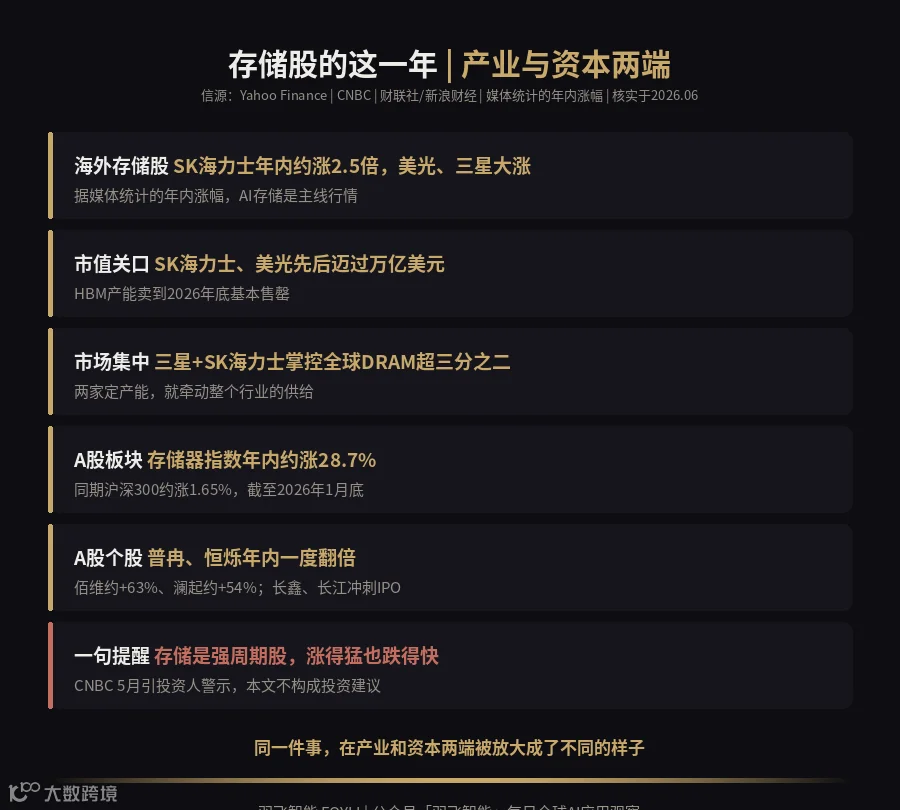
更值得多想一层的,是一个老问题:存储股到底还算不算周期股。过去几十年,这个行业的剧本几乎一成不变——缺货、涨价、厂商拼命扩产、产能过剩、价格崩盘、再缺货,涨一轮跌一轮,反复上演。这一轮,有人说不一样了,理由有三条。一是玩家少了。多年洗牌之后,全球做DRAM的就剩三家,谁都不愿再打价格战,扩产比过去克制得多。二是需求的来源变了。过去内存靠手机、电脑这些会饱和的市场拉动,如今背后是AI数据中心持续的资本开支,盘子还在变大。三是HBM越来越像定制品,跟着特定客户的芯片设计走、绑定长约,不再是谁都能随手互换的标准件,价格也就没那么容易被踩踏。
要就此说它"脱离了周期",还太早。扩产再克制,新产线终究会在两三年后开出来;AI的需求能不能一直这么猛,本身就是这两年最大的问号;只要常规DRAM还是标准品,供过于求的时候价格照样会跌。更稳妥的看法是,这一轮的周期可能被拉长、被熨平——波动比过去缓一些,贵的时间长一些——但"周期"两个字,还没被划掉。CNBC在5月也专门提醒过,别被AI的热度冲昏头,存储股涨得猛,回头跌起来也快。
几个短期内不会逆转的变化
第一,内存从过去的"大路货",变成了战略物资。谁能拿到货、拿到什么价,开始影响一家公司的成本结构,采购环节的话语权随之上升。
第二,存储厂的优先级变了。利润更高的HBM排在前面,消费级内存被往后放,普通用户的手机和电脑要为这件事让路。只要AI还在大规模铺设,这个先后顺序就很难掉头。
第三,设备的更换周期被拉长。Gartner估计,到2026年底,商用电脑的平均使用寿命延长约15%,个人电脑约20%;千元级的入门PC,可能在2028年前后消失。买新不如修旧、能用就再用一阵,会成为更多人的选择。
第四,国产存储拿到了一个难得的扩张窗口。价格高位叠加国产替代需求,给了国内厂商扩产和上市的底气,行业格局可能因此重新洗一遍牌。
这件事和你我的关系
先说普通人。按Gartner的估算,到2026年底,电脑价格比2025年贵约17%,智能手机贵约13%。入门机型受冲击最重——Gartner判断,2026年基础款手机的买家退出市场的速度,是高端买家的约五倍;买的人会更多转向二手、翻新,或者把旧设备多用一两年。还有一个连带影响:原本预计AI手机、AI电脑会快速普及,因为涨价,这个进程被往后推到了2028年前后。
要提醒的一点是,多数国内普通用户日常用的是国产大模型,AI模型本身这块,短期内未必会让你多花钱;先实实在在感受到的,是硬件账单。国产手机、电脑也用进口和国产内存,同样躲不开这轮涨价,只是等国产存储真正起来之后,长期会多一个相对平价的选项。
再说企业。今年要添置电脑、服务器的公司,采购预算要往上留一截,最好把大件采购的时间往前提;用云的,也要留意云厂商把成本转嫁过来的可能,提前问清价格条款。做电子、外贸、数码零售这一行的,倒可以反过来看——国产存储这条链的扩张,加上价格高位,本身就是一扇机会窗口,值得早做布局。
内存这件事最终会怎么走,要看AI需求和新增产能哪个先到位。能确定的是,把供应和流程拆清楚、留好后手的组织,无论价格往哪个方向走,都站得更稳。
信源:Gartner《Surging Memory Costs…》(2026.02.26)、Gartner 数据中心耗电预测(2026.06.10);微软 FY26 第三财季财报与电话会(2026.04);CNBC(2026.01.10)、Fortune、Tom's Hardware、IDC、TrendForce、Adata 公开表态;小米2026年第一季度财报与管理层表态、股价与回购见经济观察网、21经济网、Investing.com与Capital.com(2026.06)、虎嗅、TechTimes;存储股市场表现见 Yahoo Finance、CNBC(2026.05.25 周期风险)、财联社及新浪财经统计;国内长鑫存储、长江存储招股与行业动态报道(《每日经济新闻》《财经》等)。关键数字以上述媒体披露口径为准,核实于 2026.06.20。
