


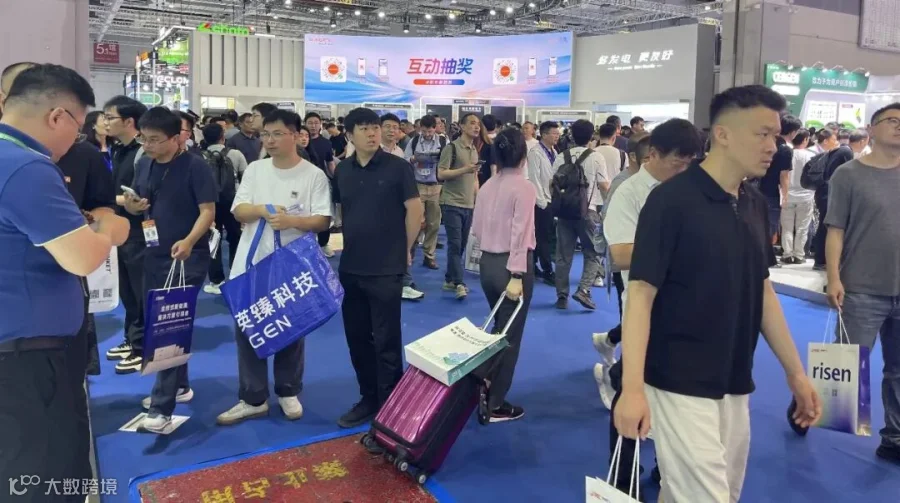
印度人在SNEC不是来闲逛的。
他们是来抢时间的。
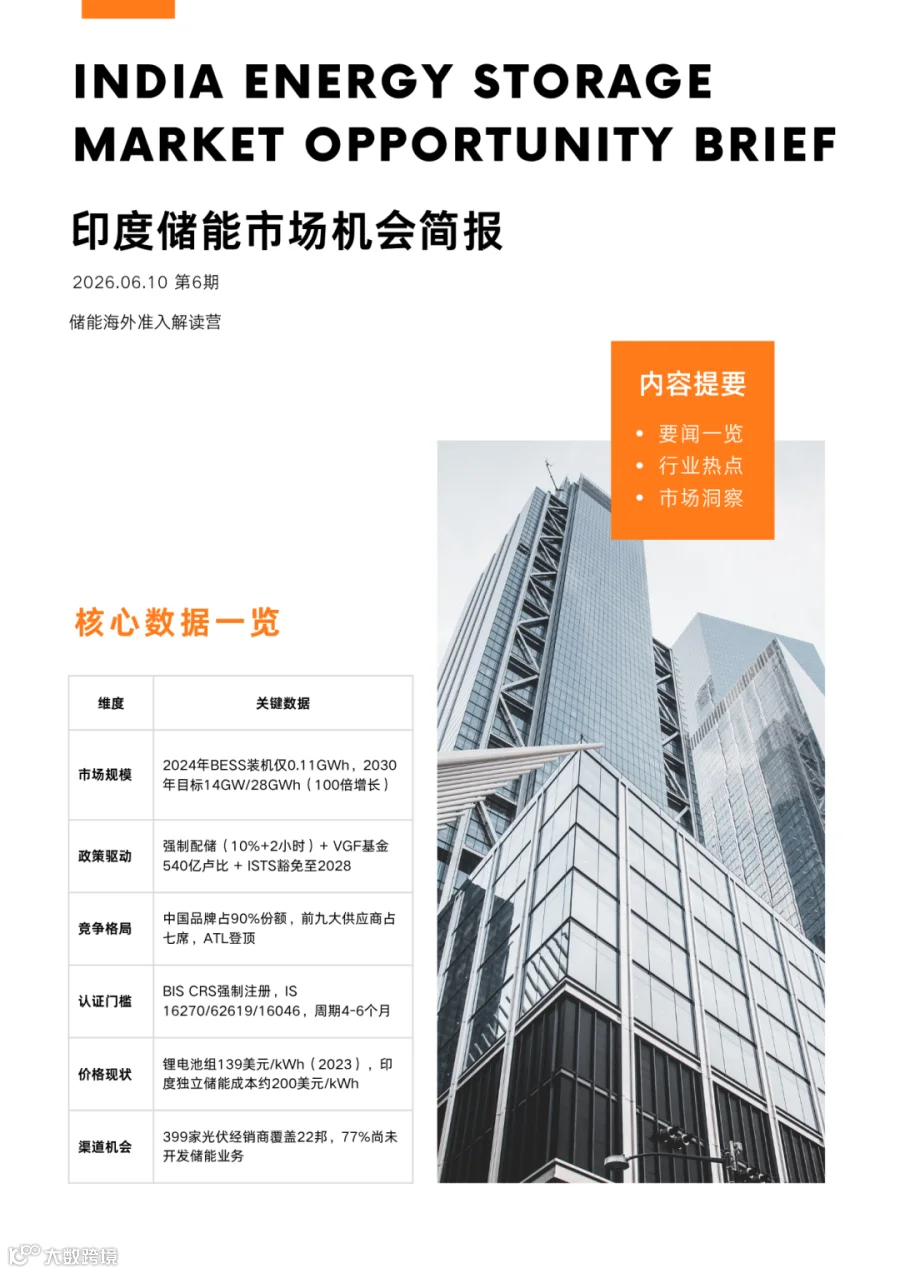
印度储能市场,2024年底BESS装机只有0.11GWh。
但印度政府计划,到2030年新增14GW/28GWh。
100倍增长。
这笔账,中国企业该怎么算?
0.11GW到14GW:印度储能的100倍增长
2024年12月,印度储能系统总装机4.86GW。
其中电池储能系统(BESS)仅占0.11GWh——抽水蓄能占了4.75GW。
0.11GWh是什么概念?
中国2024年新型储能新增装机超过50GWh。
印度不到中国的0.2%。
但印度中央电力局(CEA)的《2031-2032年国家电力计划》给出了一组更惊人的数字:
到2032年,印度需要部署74GW/411GWh储能,才能确保可再生能源稳定供应。
其中抽水蓄能175.18GWh,电化学储能236.22GWh。
CEEW(印度能源、环境和水资源委员会)的报告更激进:
在500GW可再生能源中等需求情景下,印度到2030年需要132GWh电池储能;在600GW高需求情景下,需要280GWh。
短期来看,2026-2027年印度电池储能需求规模将达8.68GW/34.72GWh;2031-2032年中长期需求达47.24GW/236.22GWh。
印度储能联盟(IESA)的数据也证实了这一点:
截至2025年6月,印度累计招标储能容量达171GWh,其中106GWh抽水蓄能,66GWh电池储能。
48.54GWh项目已进入建设阶段,包括近40GWh抽水蓄能与约10GWh电池储能。
2025年上半年新增招标55.4GWh,其中22GWh为电池储能。
这不是纸上谈兵。
是招标单已经发出来了。

政策驱动:强制配储+VGF基金+ISTS豁免
2025年2月,印度电力部颁布强制配储规定:
所有新招标光伏项目,必须配备至少2小时储能系统,容量为项目装机容量的10%。
这意味着什么?
印度2026-2027年太阳能累计装机目标186GW,2032年累计365GW。
按10%配储、2小时计算,仅光伏配储就能催生数十GWh的储能需求。
但这只是基础。
印度政府还砸了真金白银:
VGF可行性缺口基金,总预算540亿卢比(约6.5亿美元),支持30GWh电化学储能项目,目标是在2028年前满足国家层面储能部署需求。
2025年3月,VGF目标从4GWh提升至13.3GWh,预算维持376亿卢比,目标完成时间2027年6月。
VGF补贴储能项目部署成本的40%。
ISTS豁免政策(跨区输电费用豁免)延长至2028年6月30日,适用于抽水蓄能与异地送电的BESS项目。
三项政策叠加:
强制配储创造需求,VGF基金补贴成本,ISTS豁免提升经济性。
印度储能正从"示范探索"迈向"规模化落地"。
品牌格局:中国品牌主导90%,本土制造乏力
印度储能市场,中国企业不是参与者,是主导者。
储能电池占90%市场份额。
前九大锂电池供应商中,中国企业占据七席。

ATL超越国轩高科,跃居印度市场最大锂电池供应商。
楚能新能源2024年底与印度合作伙伴签约5GWh储能系统项目。
南都电源2024年10月中标印度242.5MW/245.26MWh光伏配储项目,2025年6月又签约1.4GWh储能订单——这是当地最大单体储能项目之一。
但印度本土品牌也在追赶。
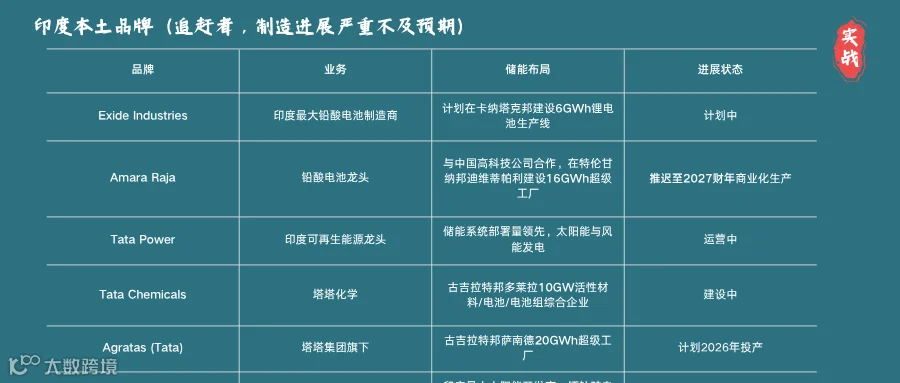
Exide Industries计划在卡纳塔克邦建设6GWh锂电池生产线。
Amara Raja与中国高科技公司合作,在特伦甘纳邦建设16GWh超级工厂——但推迟至2027财年。
塔塔集团旗下Agratas在古吉拉特邦规划20GWh超级工厂,计划2026年投产。
Reliance New Energy、Adani Green Energy、ReNew Power等本土巨头也在布局。
但追赶的速度,远不及政策的野心。
PLI计划(生产挂钩激励)拨款2400亿卢比支持电池制造,但进展严重不及预期——三家ACC-PLI受益方(Ola Electric、Reliance New Energy、Rajesh Exports)因未能按时建厂已被罚款。
信实集团甚至暂停了锂离子电芯生产计划——因为中国技术转让限制。
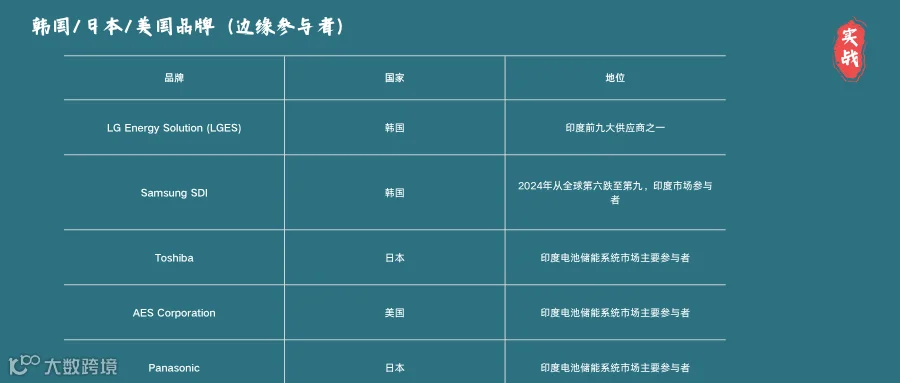
韩国LG Energy Solution、Samsung SDI,日本Toshiba、Panasonic,美国AES Corporation等品牌在印度有参与,但份额远不及中国品牌。
印度本土制造短期内起不来,但政策风向已经变了。
2026年6月起,印度清洁能源项目必须使用本土制造的太阳能组件。
ALMM清单仅允许本土制造商参与政府招标项目。
中国企业现在的90%份额,是窗口期的红利。
窗口期还有多久?
取决于印度本土制造何时能替代进口。
从目前的进度看,至少还需要3-5年。

Action Item:抢占印度窗口期的7天清单
|
|
|
|
|
|---|---|---|---|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
技术数据溯源
印度BESS装机0.11GWh/储能总装机4.86GW(截至2024年底):数据来源:中汽新能/国际能源网,2025-08-21
CEA《2031-2032年国家电力计划》:74GW/411GWh储能需求,数据来源:同上
CEEW报告:500GW中等需求需132GWh,600GW高需求需280GWh,数据来源:国际能源网,2025-03-17
短期/中长期需求:2026-2027年8.68GW/34.72GWh,2031-2032年47.24GW/236.22GWh,数据来源:华储网/亚太电池展,2025-07-29
IESA累计招标171GWh:数据来源:CNESA储能研究平台,2025-07-11
VGF基金:540亿卢比/30GWh,数据来源:华储网,2025-07-29
VGF扩容至13.3GWh:数据来源:SBI Capital/储能行业专题报告,2025-12-12
中国储能电池占90%份额/前九大占七席/ATL登顶:数据来源:微信公众号/储能大厂名单,2025-08-17
楚能/南都电源印度订单:数据来源:CNESA储能研究平台,2025-07-11
本土制造组件强制令(2026年6月):数据来源:新浪财经/印度能源新政,2024-12-18
PLI计划进展/信实暂停电芯:数据来源:Interact Analysis/映致信息,2026-05-04;新浪财经,2026-01-14