点击上方蓝字「羽飞智能」关注我们
8月26日盘后,英伟达发布截至7月26日的季度财报:单季营收962亿美元,同比增长106%。创始人黄仁勋在财报里放了一句话:"现在,算力就是收入。"这篇把这份财报摊开到整条产业链上看:钱从哪来、到哪去、每一环谁受益谁承压,以及中国厂商此刻站在哪个位置。
一、先看数字:一年翻倍是什么概念
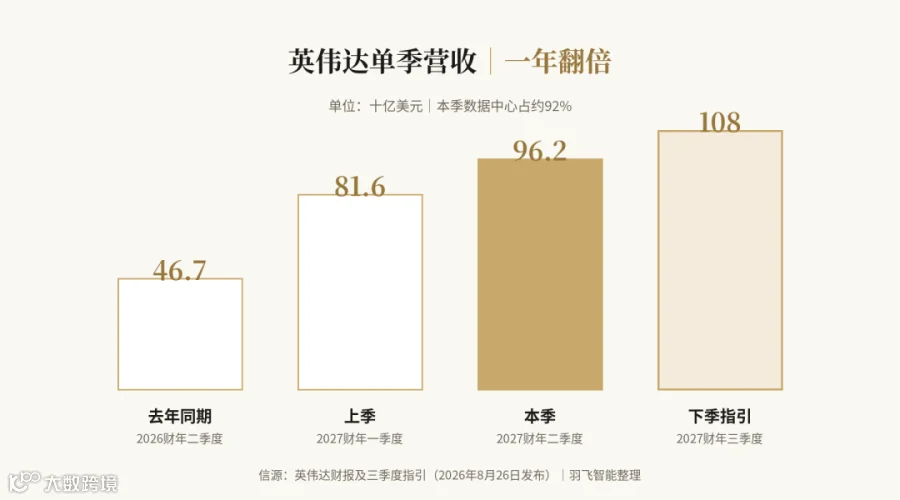
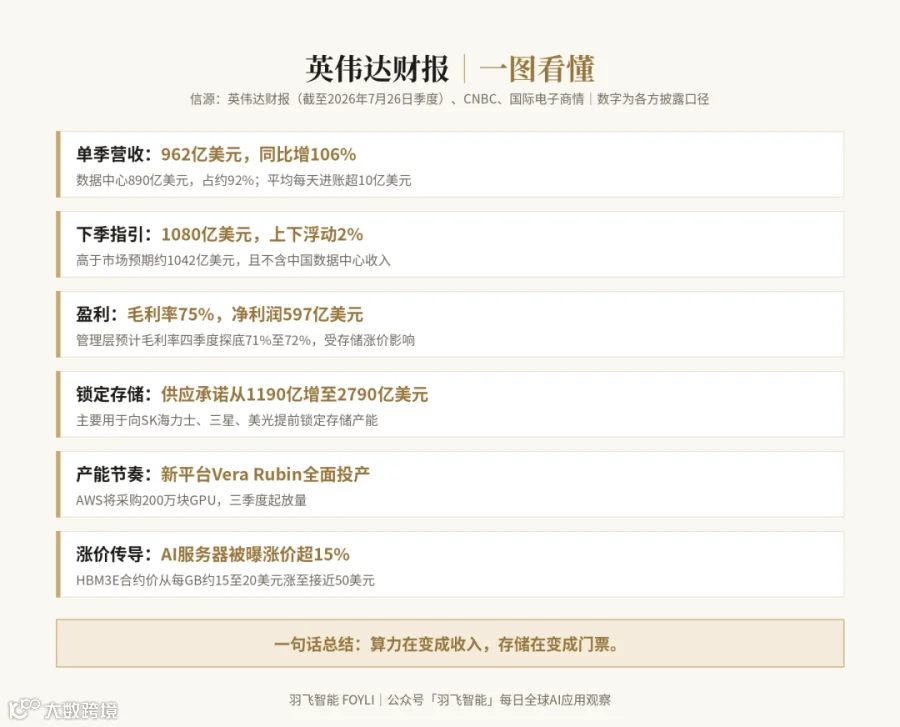
962亿美元,按当前汇率约合人民币6800多亿元,平均每天进账超过10亿美元。其中数据中心业务890亿美元,同比增长117%,占总营收约92%——这家公司此刻的成色,几乎就是全球AI建设的成色。盈利质量同样罕见:毛利率75%,净利润597亿美元,净利润率约62%,也就是每收100元、62元是净赚,远高于绝大多数硬件公司;本季度还向股东回购加分红返还了约260亿美元。
更值得看的是节奏:上季816亿,本季962亿,下季指引1080亿美元、上下浮动2%,高于华尔街预期的约1042亿。据CNBC报道,黄仁勋在电话会上预计2028财年营收还能增长约70%。一年前的同期,这个数字是467亿——两年翻两倍的曲线,仍没有看到平台期。
二、"算力就是收入",翻译成大白话
过去企业买服务器,像买办公桌:是成本,摊销完就折旧归零。现在一块GPU更像一台织布机——机器一开动,织出来的"布"(AI生成的token)直接按量卖钱。云厂商买算力、租算力、把算力包装成API卖给千万家企业,这条收入链已经跑通,所以黄仁勋说算力本身成了收入。落到日常场景更好理解:每一次AI问答、每一张AI生成的图、每一段自动写好的代码,背后都在按token计费——单价一直在降,但总用量涨得更快,算力池子越挖越大。
支撑这个判断的背景变化是:一年前,全球AI建设主要由个别头部实验室驱动;现在按英伟达的说法,是多家前沿实验室并行扩建、开源模型生态繁荣、物理AI(机器人与自动驾驶)开始上线。需求的重心也从"造模型"(训练)转向"用模型"(推理)——用的人越多,机器越不够。当然,市场上也有另一种声音:云厂商之间互相采购、循环投资的部分有多少算真实终端需求,仍有争议,这是看多与看空双方长期的分歧点。
三、上游:存储成了新的卡位战场
这份财报里藏着一个比营收更激进的数字:英伟达的供应承诺(为锁定上游产能提前签下的采购义务)从上季度的1190亿美元跳到2790亿美元,一个季度翻了一倍多,财报口径明确"主要与存储采购有关",其中约2670亿在2029财年底之前到期。同期,英伟达还宣布与SK海力士签下多年期存储合作。

为什么抢存储?AI芯片旁边必须配高带宽内存(HBM),它已经成了比GPU本身更紧俏的物料。据国际电子商情等行业媒体报道,HBM3E合约价已从每GB约15至20美元涨到接近50美元;36氪8月24日的报道说,AI服务器整机被曝涨价超过15%,英伟达甚至在评估下调下一代产品的HBM配置。连英伟达自己的毛利率都要为此让步:管理层指引下季度毛利率74%,四季度探底71%至72%。
这一环两面看。受益的:SK海力士、三星、美光三家存储厂拿到了史上最确定的长单;国内方面,8月27日动点科技报道,17家集成电路企业签约长江存储产业链项目,总投资超60亿元,存储国产化的节奏也在加快。承压的:手机、PC和普通服务器要和AI抢内存,涨价会沿着产业链传导到每一台整机——这与广西的企业也有关系,四季度前后采购电脑、服务器,大概率会感受到内存价格的变化。
四、中游:买家一边下单,一边自己造芯片
买方的单子仍在变大。财报披露,AWS将采购200万块英伟达GPU;新一代平台Vera Rubin已全面投产,机架陆续在CoreWeave、谷歌云、微软Azure、甲骨文云上架。英伟达还联合阿波罗、贝莱德、黑石、布鲁克菲尔德、高盛、KKR筹建独立的算力融资平台,计划撬动超过5000亿美元第三方资本来建AI基础设施——芯片公司开始亲自下场解决"客户拿什么钱买卡"的问题。财报里另有一处容易被忽略的细节:现金流量表出现一笔29.4亿美元与Groq相关的支出,而新闻稿已把主打交互式推理的Groq 3 LPX列为英伟达产品并宣布全面投产——连推理加速这条支线,英伟达也顺手收进了自己的版图。
但大客户们也在准备后手。本周芯片研究机构SemiAnalysis深拆了OpenAI与博通合作的首款自研推理芯片,16个月完成流片,用台积电N3P工艺;谷歌的TPU、亚马逊的自研加速器都在迭代。两面看:短期内英伟达供不应求,自研芯片抢不走什么;拉长到两三年,推理这种"重复跑同一类任务"的负载,最适合被便宜的专用芯片分走——这是英伟达毛利率的长期变量。
五、中国这一环:份额归零与国产接棒
财报里与中国有关的表述只有冷静的一句:三季度指引不含任何中国数据中心算力收入。今年5月,黄仁勋已公开确认英伟达在中国AI加速器市场的份额从约66%降到了零。一个全球最大的单一市场之一,就这样从全球算力龙头的报表里消失了。
空出来的位置正在被国产芯片接住。行业披露的口径是:华为昇腾2025年出货约81.2万张,约占国产总出货量的一半;寒武纪思元590在2025年出货近10万颗,2026年预计30万颗;海光的产品被视为生态迁移阻力较小的选择。国内新建的云与算力中心项目,采购清单正在向国产平台切换,各地陆续落地的区域算力节点,用的多是这条国产供应链。两面看:国产加速器拿到了确定性极强的替代窗口;但HBM等存储涨价是全球性的,国产芯片同样要承受成本上行,且从CUDA生态迁移的工程成本仍然真实存在。

六、这笔账最终会算到谁头上
把链条走到最末端:云厂商的资本开支在涨、存储在涨、电力在紧张(Gartner的判断是,电力供应已取代芯片成为扩建AI算力的主要瓶颈),这些成本最终由两类人分担——一类是股东(英伟达自己让出3个多点的毛利率),另一类是用户。对企业用户,短期内AI服务的订阅与API价格未必上调,但算力紧张时段的限流、排队会更常见;内存和固态硬盘涨价则已经在发生,会体现在下半年到明年的IT采购报价单上。
往后看三个可查证的观察点:一是Rubin平台三季度放量后的实际交付节奏;二是存储合约价四季度的走势,这直接决定AI服务器和消费电子的价格;三是各大云厂商下一轮财报的资本开支数字。这三个数字,决定"算力就是收入"这句话还能写多久。
信源:英伟达2027财年二季度财报及SEC披露(8月26日);CNBC财报电话会报道(8月26日);The Motley Fool(8月27日);SemiAnalysis(2026年8月);国际电子商情、36氪(8月24日);动点科技(8月27日);C114等行业媒体(2026年5月);Gartner(2026年8月)。关键数字为各方披露口径,汇率按发稿时约7.1折算。