点击上方蓝字”羽飞智能“关注我们
今年,全球几家最大的云公司不约而同地加大了AI投入。微软、亚马逊、谷歌、Meta四家,2026年计划的资本开支合计约7000亿美元,比去年又增加了近八成。把甲骨文,以及中国的阿里、字节、腾讯算进来,这场投入竞赛暂时看不到放缓的迹象。钱从哪里来、花到哪里去、会在什么时候见顶,又会怎样传导到整条产业链,是本期想一起理清的几个问题。
先看几个关键数字
第一是规模。四家美国巨头2026年的资本开支合计约7000亿美元(援引《金融时报》一季度财报),同比增长约77%;若把甲骨文也算上,美国五大合计约6600至6900亿美元。这个量级,已经超过不少中等国家一年的财政收入,而且几乎全部押在同一个方向上。
第二是态度。微软把2026全年资本开支定在约1900亿美元,远超分析师此前约1520亿美元的预期。更关键的是它的口风:微软明确表示,算力到2026年仍然不够用,还要加快上线。也就是说,眼下卡住它的是产能,而非预算。
第三是中国。阿里宣布三年投入3800亿元,字节2026年资本开支预计超2000亿元,腾讯一季度就花了319亿元。把头部几家放在一起,2026年合计预计同比增长约42%。规模虽小于美国同行,方向却完全一致。
第四是隐忧。热的一面之外,冷的一面也摆着:2025年AI服务收入与基础设施投入相差约十倍,折旧、现金流,以及各家彼此循环下单带来的风险,正在同步累积。这几条,后文会逐一拆开。
这笔钱,规模到底有多大
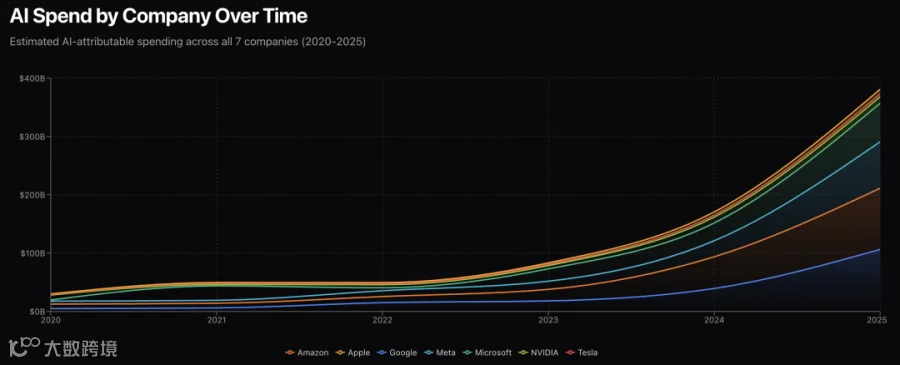
资本开支(capex),指的是企业一次性投入到长期资产上的钱。这一轮投入几乎都流向了AI基础设施:建数据中心、买芯片、铺设网络与电力。按Statista整理的一季度财报口径,Meta约1450亿、微软约1900亿、谷歌约1900亿、亚马逊约2000亿美元,四家相加约7250亿美元,且仍在上修。
之所以敢这样砸钱,按亚马逊管理层向投资者的解释,是因为他们把这一轮视作"一次百年一遇的机会"。这句话背后有具体支撑:需求确实在涨。以国产豆包为例,截至2026年3月,其日均Token调用量已突破120万亿,相比2024年中增长近千倍。用得越多,所需算力越多,投入也就跟着水涨船高。

为什么停不下来,有几层原因
第一层是需求顶着供给走。微软坦言自家算力供不应求;阿里巴巴CEO吴泳铭的说法更直白,称"现在阿里的服务器内几乎没有一张卡是空的"。订单也在堆积,谷歌云在手合同约4600亿美元,半年翻了一倍。需求是实打实的,厂商才敢持续加码。
第二层是竞赛属性。这更像一场谁都不敢先停的军备竞赛。先收手,可能在下一代入口——模型、云、智能体——上掉队;对手不停,自己停下就等于让出份额。于是几家一起加码,哪怕短期压低利润,也要先把机房建起来。正因如此,行业里逐渐形成"宁可建多、不可缺货"的共识:在需求旺、产能紧的阶段,多建一点的代价,远小于关键时刻无卡可用。
第三层是资本市场的反馈。过去两年,凡是加大投入的公司,股价大多得到正向回应,这进一步鼓励管理层把投入往上推。需要留意的是,越来越多的投入开始借助债务来完成,部分项目还以GPU等设备作为抵押。这条路在需求旺盛时走得通,可一旦需求转弱,偿债与折旧的压力就会同时显现。从奖励加码,到风险积累,往往只隔着一个周期。
中国厂商,也在大手笔加码
把视野放到全球前十,中国厂商是绕不开的一极,且各家策略不同。字节最为激进,2026年资本开支预计超过2000亿元,较原计划上调约四分之一,意在补足全球第一梯队的算力;阿里走的是平台路线,三年投入3800亿元,管理层称可能进一步上调;腾讯相对稳健,一季度资本开支319亿元、同比增长约16%,把节奏更多放在下半年,并等待更多国产芯片到位。
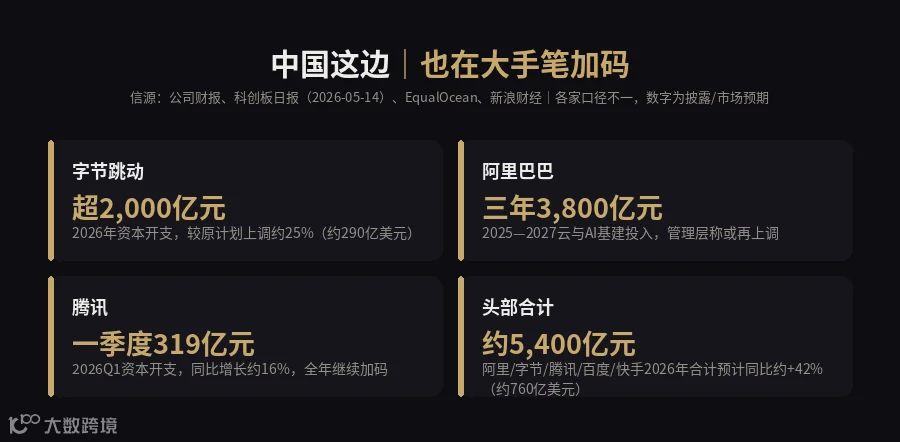
信源:公司财报、科创板日报(2026-05-14)、EqualOcean、新浪财经。各家统计口径不一,数字为披露或市场预期。
需要客观说明的是,受芯片供给与出口管制影响,中国厂商的整体规模仍小于美国同行,也更多转向国产算力。对企业而言,最直接的体会是算力与电力都相当紧张:能否拿到稳定算力、能否用上国产芯片,正在成为不少本地项目能否落地的前提。投入竞赛对企业的意义,往往就藏在这种"卡和电够不够用"的具体问题里。
钱的去向,从一颗芯片到你手里
这笔钱很少停留在云公司账上,多数会顺着一条产业链向下传导。最上游是芯片,英伟达数据中心相关收入2026年或超过3000亿美元;其次是内存,HBM与DRAM价格大幅上涨;再往下,是电力、土地与人力的争夺;之后才轮到数据中心与云;最终抵达上层的模型与应用,触达每一个用户。

信源:《金融时报》、Tom's Hardware、公司财报,2026。数字为各报告披露口径。
这条链上,受益方不止四大。除微软、谷歌、亚马逊、Meta之外,甲骨文、特斯拉旗下的xAI、苹果也都在牌桌上;英伟达稳坐上游,内存、电力设备、数据中心建设、光模块等环节同样分到订单。由OpenAI、软银、甲骨文牵头的「星际之门」计划更号称投入5000亿美元。链条越拉越长,各方的绑定也越来越深。
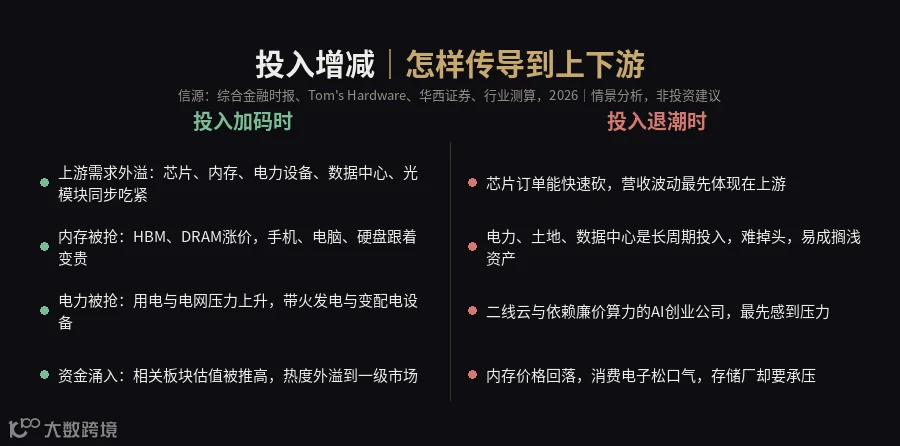
投入增减,怎样传导到上下游
这一轮投入对产业链的影响是双向的,加码和退潮各有一套传导路径,也各自对应着机会与风险。把两种情形拆开看,才不容易被单边情绪带着走。
信源:综合《金融时报》、Tom's Hardware、华西证券与行业测算,2026。此为情景分析,不构成投资建议。
先看投入加码的一面。需求顺着链条往上游外溢,芯片、内存、电力设备、数据中心、光模块同步吃紧。这里有一个普通人能直接感受到的连锁反应:AI抢内存,把HBM和DRAM的价格抬了上去,而内存又是手机、电脑、固态硬盘的关键部件。微软就把1900亿美元投入里的250亿,归因于内存等部件涨价;业内估计,内存今年要占数据中心支出的三成,约为2023年的四倍。结果就是,数据中心烧钱,普通消费者买手机、装电脑反而要多掏一点。这种沿全链条扩散的涨价,业内称为"全链路通胀"。与此同时,用电与电网压力上升,发电与变配电设备跟着受益;资金涌入也把相关板块的估值推高,热度外溢到一级市场。
再看投入退潮的一面,风险也主要集中在这里。问题的关键在于,这条链上各环节的"掉头速度"并不一样。芯片订单相对灵活,需求一旦转弱,云厂可以较快削减采购,营收波动会最先体现在上游芯片与内存厂身上。可电力、土地和数据中心是长周期投入,签的是多年的电力协议、买的是几十年使用寿命的厂房,短期内很难掉头;一旦需求不及预期,这些重资产就有沦为"搁浅资产"的风险。再往下游看,二线云厂商和那些依赖廉价算力的AI创业公司处境更被动——它们没有巨头的资金垫底,算力价格一旦回升或供给收紧,最先感到压力。内存价格回落虽然让消费电子松一口气,却会反过来打击刚刚扩产的存储厂。一条链,涨的时候大家一起涨,落的时候痛感却分布不均。
对中国链条而言,还有一层特殊性。投入竞赛客观上加速了国产算力的替代进程,给国产芯片、服务器、数据中心带来订单与练兵的机会。但要看到,国产链同样嵌在全球需求里,若整体投入退潮,需求收缩的寒意一样会传导过来。机会与风险,在这里是一体两面。
投入与回报,差了多少
最根本的问题,还是投入能否换来回报。被追问最多的,正是投入与收入之间的巨大落差。2025年,AI相关服务收入约250亿美元,而对应的基础设施投入超过2500亿美元,相差约十倍。高盛测算,若要支撑这一量级的投入,大约需要每年万亿美元级别的利润,远高于目前水平。

信源:行业测算与高盛研究,2026。数字为各报告披露口径;未来收入与回报均未确定,此处只摆事实。
落差之外,还有三重压力需要正视。其一是折旧。芯片更新很快,经济寿命大约3到7年,数据中心却要使用20到30年;投入集中在前期,折旧压力会在随后几年逐步显现,并实打实地侵蚀利润。其二是现金流。投入节奏过快,已使多家公司一季度的自由现金流明显承压,这也是部分投入转向债务融资的原因。其三是循环投资。芯片厂入股模型公司、模型公司向云厂下单、云厂又回头采购芯片厂的产品,各方既是客户又是股东,链条看上去繁荣,风险也潜藏其中。正因为这些隐忧,华西证券提醒,市场定价的重心,已从单纯的资本开支扩张,转向更看重订单确定性、盈利兑现、现金流压力与投资回报。
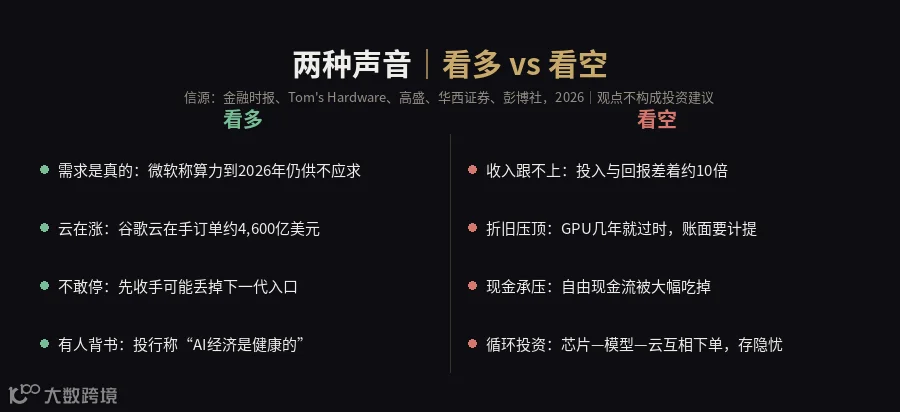
两种声音,看多与看空
投入如此之大,市场的声音并不一致。看多者认为,需求真实、云业务持续增长、各家谁都不敢停,连投行也为之背书,一位Jefferies分析师就称"AI经济是健康的"。看空者则盯着另一面:收入跟不上投入,折旧迟早压低利润,现金被大量消耗,循环投资埋着隐忧。两边都拿得出证据,把它们并排来看,比偏听任何一方都更稳妥。
信源:《金融时报》、Tom's Hardware、高盛、华西证券、彭博社,2026。以上为各方观点,不构成投资建议。
什么时候可能见顶
至于这轮投入会在什么时候见顶,目前没有人能给出确切时间。从短期看,产能仍然偏紧、订单仍在手中,几家厂商都明确表示2026年将继续加码。从中期看,则要密切关注几个信号:一是AI的真实收入能否追上投入的速度;二是当折旧开始明显压低利润时,市场与管理层还能保持多少耐心;三是电力、电网这类硬性瓶颈的松紧,它往往比缺芯片更难短期解决;四是融资环境的变化,资金是否依然充裕、成本是否上升。这几个信号互相牵动,其中任何一个出现转向,投入的节奏都可能随之改变。结果尚未确定,此处只陈述事实,不对市场走向作出预判。
这件事,和你我、和企业的关系
对普通人来说,这场投入竞赛主要发生在云厂商和资本市场层面,日常使用AI的体验,短期内不会因此发生明显变化;国内多数人用的是国产模型与应用,受到的影响更为间接。能实际摸到的,反而是前面提到的"全链路通胀"——内存涨价会让新手机、新电脑、固态硬盘悄悄变贵。此外,相关板块股价波动较大,这一点风险不容忽视,普通人不必盲目追逐热点。
对企业而言有三条务实建议。第一,把算力当作水电来对待,能签订长期稳定的供给,就不必去赌现货价格,尤其在涨价周期里更是如此。第二,优先落地那些能算清账的AI应用,如对账、质检、客服,先用小场景验证投入产出,避免为"上AI"而上。第三,留意国产算力的性价比窗口,本地项目只要国产方案能满足需求,就尽早布局。
7000亿美元投下去,建起来的是机房、芯片与电网,赌的是AI在未来确实能把这些钱赚回来。这场竞赛短期内不会停步,传导到上下游的机会与风险也会持续显现。但无论投入还是退潮,每一笔钱最终都要回到那个最朴素的问题:它能不能赚回来。
资料来源:《金融时报》一季度财报(援引自Statista、Tom's Hardware,2026-04-30);高盛研究;科创板日报(2026-05-14);EqualOcean、新浪财经、彭博社;Value Add VC「AI Spending」追踪页。本文数字均为相关报告与报道的披露口径,核实于2026年6月27日;涉及市场与未来结果之处不作预测。