点击上方蓝字「羽飞智能」关注我们

6月23日,韩国股市单日暴跌10%,触发熔断;三星、海力士等芯片股跌超12%,在全球被抛售。六天后,国际清算银行在年报里,把AI泡沫列为全球金融体系的头号风险之一。一个老问题,被重新摆上桌面:AI,是不是已经见顶了。
这篇报告想说清一件事。“见顶”被当成了一个问题,实际上是三个:技术有没有到天花板、估值有没有吹过头、落地是不是比预期慢。这是三件不同的事。把它们分开,情绪会退去,判断会清晰。

市场对AI的情绪,正在剧烈摆动
本期要点
① 6月23日全球AI股集体重挫,6月29日国际清算银行示警,把“AI是否见顶”推上台前。
② “见顶”其实是三个问题:技术、估值、落地,混在一起才有恐慌。
③ 结论先给:技术远未见顶;估值是局部过热,不是全盘见顶;落地慢,但在推进。
④ 很多人“希望”AI见顶,谈的往往不是技术,更多是对过度承诺的疲惫。
五分钟看懂:这场争论怎么点着的
先把来龙去脉理一遍。
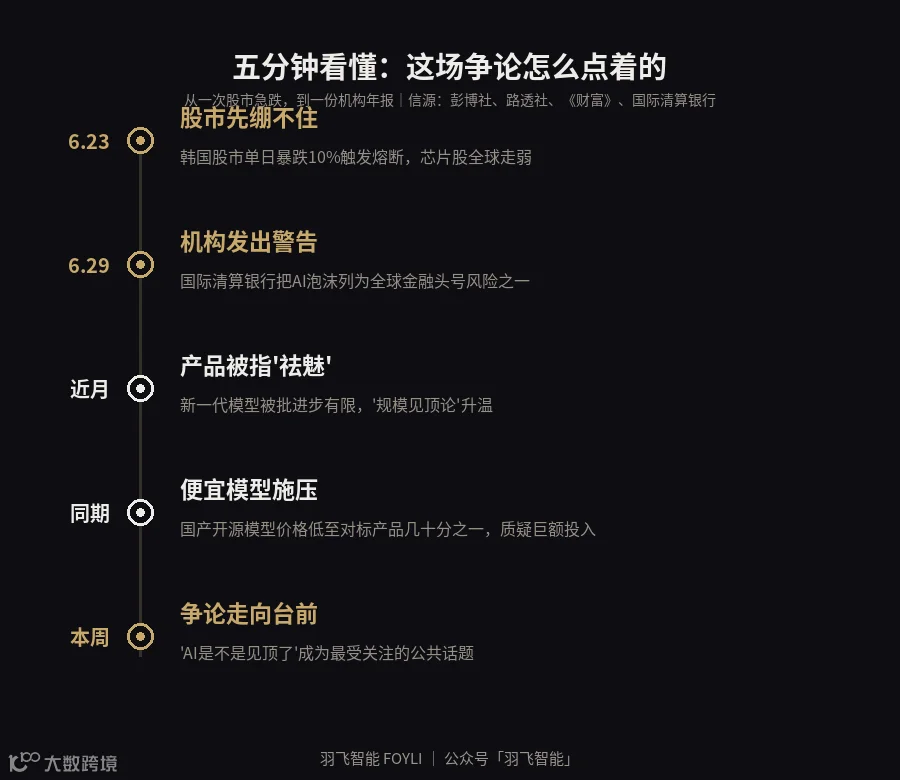
这场争论的时间线|信源:彭博社、路透社、《财富》、国际清算银行
顺序很清楚。先是股市绷不住——高估值的AI与芯片股,一有风吹草动就剧烈波动。接着是权威机构的警告:国际清算银行指出,五大科技巨头两年里的AI资本开支或超1万亿美元,这个数字已经跑赢它们自己的盈利,有的公司要靠发债来补缺口。再叠加两件事:新一代模型被不少人批评“进步有限”,以及国产开源模型把价格压到对标产品的几十分之一。几股力量凑到一起,“见顶论”就烧了起来。
把关键数字放在一起,更直观。

争论中的关键数字|信源:彭博社、路透社、《财富》、国际清算银行年报
“见顶”其实是三个问题
要回答“AI是否见顶”,得先分清在问哪一种见顶。

三种“见顶”,答案各不相同|信源:彭博社、国际清算银行、经济史研究
第一种,技术见顶,指模型能力不再提升。这一条,目前站不住。单纯把模型堆大,收益确实在递减——高质量的训练数据是有限的,全网可用的优质文本,估算在10万亿到50万亿词之间,快要见底。但堆规模只是一条路。测试时算力、专家混合、合成数据,都是新的方向。能力还在往前走,只是换了打法。
这几个词,说人话就是三条路。一是让模型在回答前多想一会儿,用推理的时间换质量,这叫测试时算力。二是把一个大模型拆成许多“小专家”,用到谁就叫谁,省算力也提效果,这叫专家混合。三是让模型自己造题、自己练,把有限的真实数据放大,这叫合成数据。路子不同,目标一致:在数据见底之后,继续把能力往上抬。这也是为什么,多数一线研究者并不认同“技术已经见顶”。
第二种,估值见顶,指市场为AI付出的价格可能太高了。这一条,得分开看,不能一竿子打翻一船人。贵得离谱的,多是那些只有故事、还没有收入的公司;靠互相投资、互相采购把账面撑大的名字,也要当心——国际清算银行把这种“循环交易”单独点了出来,它会让繁荣显得比实际更热。但另一头,有客户、有现金流、有真实需求的公司和基础设施,估值未必贵,有的甚至被错杀。所以“整个AI行业估值见顶”这个说法站不住脚。见顶的是局部的泡沫,不是全盘的价值。万亿级的资本开支确实超过了巨头的盈利,历史上的运河狂热、铁路狂热、互联网泡沫也都由真实突破而起、最终以投资逆转收场——这些教训值得记住。国际清算银行的警告值得认真听,它指向的是风险集中之处,不是对整个行业的判决。
第三种,落地见顶,指AI在现实中不再创造价值。这一条,更像误解。技术的红利,历史上常常滞后5到8年才兑现。铁路铺下去、电力接上去,都花了很多年才真正改变生产。AI的落地在推进,只是没有广告里那么快。慢,不等于停。
看空与看多,把两边都摆出来
把两种理由放到一起,才公平。
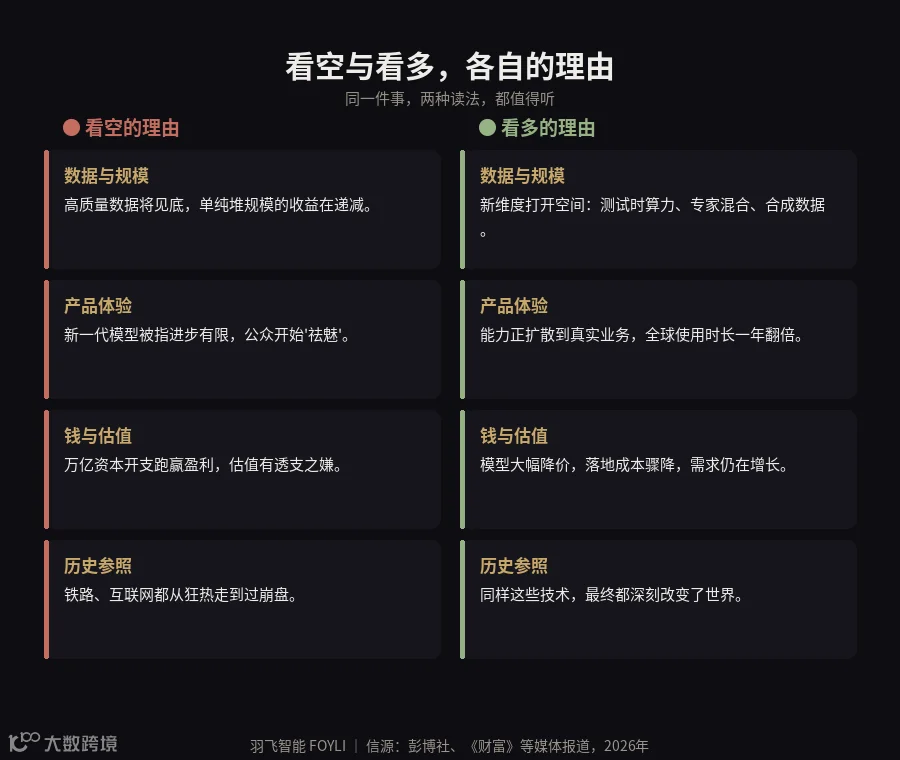
同一件事的两种读法|信源:彭博社、《财富》等媒体
看空的一方,证据不弱:数据接近见底,规模红利递减;新模型的体验让人失望,公众开始祛魅;估值透支,历史上的技术狂热多以崩盘告终。看多的一方,回应也成立:新的技术维度正在打开空间;能力在扩散进真实业务,全球AI使用时长一年翻倍;模型大幅降价,反而让落地更便宜;而那些崩过盘的技术,最终都改变了世界。两边说的,其实是同一枚硬币的两面。
看空这一边,既有长期唱空的技术批评者,也有被“进步有限”刺痛的普通用户,还有像国际清算银行这样出于金融稳定而谨慎的机构。看多这一边,则以模型公司、云厂商和多数机构投资者为主。立场不同,落点不同。但两边共享同一个事实底座:钱投了很多,能力还在涨,兑现却比预期慢。分歧只在一处——这三者该怎么权衡。
为什么这么多人“希望”AI见顶
有一个现象值得单独说:不少人不光在判断AI会不会见顶,还盼着它见顶。这种情绪,来源很实在。
一是被过度承诺反噬。这几年,AI被说得无所不能。可当邮件还得自己改、工作没有变轻松,落差就成了失望,失望再成了怀疑。二是饭碗的焦虑。担心被替代的人,很难对替代自己的东西抱有好感。三是对巨头的不信任。AI的红利大量流向少数大公司,一部分人乐见其受挫。四是审美与价值的失落。创作被廉价复制,让很多创作者感到被冒犯。还有一层是单纯的疲惫——铺天盖地的AI新闻,本身就让人想让它停一停。有调查显示,14到29岁的年轻人里,只有不到两成对AI感到乐观。
这些情绪,大多合理。但要分清两件事:希望一件事发生,和它是否真会发生,是两码事。祛魅是健康的,它让人从盲目乐观里走出来。可若因为厌倦就断定技术会停摆,那是把心态当成了论据。冷静的看空值得尊重,情绪化的看空需要警惕。
技术红利像一条铁路——铺下去,却要很久才通到远方
这轮周期,大概有多长
把它当成一轮周期来看,长度大致可以估。科技史提供了参照。运河、铁路、电力、无线电、互联网,几乎都走过同一条曲线:先狂热,再过度投资,然后急跌,最后才是漫长而真实的普及。互联网泡沫破裂时,纳斯达克一度跌掉近八成。但互联网没有消失,它在之后十几年里,重塑了几乎所有行业。
这条曲线对AI有两点提示。第一,投资的回报往往滞后,5到8年是常见的量级。第二,泡沫破裂和技术失败是两件事——前者关于价格,后者关于能力。价格可以腰斩,能力仍在积累。
回报滞后,有它的道理。新技术要兑现,光有技术不够,还得等配套长出来。电力发明之后,工厂用了几十年,才学会围绕电机重新布置生产线,生产率才真正跳升。AI也一样:模型有了,企业的流程、人员、数据和习惯都得跟着改。这些改动很慢,却是价值落地的必经之路。滞后不是失败的信号,是新技术普及的常态。
还有一个数字,值得放进坐标系里看。五大巨头两年的AI开支或超1万亿美元,绝对值确实惊人。但若按占经济的比重来算,一些分析认为,它仍低于上世纪90年代末的互联网建设,更远低于19世纪的铁路狂潮。规模到底算不算过热,本身就有分歧。这也提醒一句:“泡沫”是个程度问题,不是有没有的问题。
就当下而言,比较稳妥的判断是:短期,估值有回调的风险,市场可能颠簸;中期,行业会经历一轮出清,讲故事的公司被淘汰,能兑现的公司留下;长期,AI作为一项通用技术,大概率仍会深入生产和生活。
那么,普通人该怎么看这场争论
说到底,这场争论离普通人并不远。有三条建议。第一,别被两种极端裹挟。“AI要统治世界”和“AI一无是处”,往往都是流量话术;真实的AI落在两者之间,有用,但没那么神。第二,把注意力从“新闻”挪回“自己的活”。判断AI有没有用,最好的办法是拿它试一件你每天都要做的事,看它到底帮没帮上忙。第三,对“见顶论”保持一点距离。技术有起伏,恐慌和狂热都会过去;看长一点,能省下不少情绪。
长期,还有没有信心
回到最初那个问题——长期该不该有信心,可以分三层来答。技术这一层,可以有信心。能力提升的方式在变多,不再依赖单纯堆规模。只要新路径还在打开,天花板就没到。估值这一层,要留一分谨慎。国际清算银行的警告不是危言耸听,万亿投入能否换来相应回报,需要时间检验。对普通人和企业,提醒也简单:别在最热的时候,用最高的价格,去追最玄的故事。落地这一层,答案是耐心。价值在慢慢兑现,急不得,也停不下。
把三层合起来,一个可能的图景是这样:某个时点,市场先给过高的估值挤一挤水分,会有公司出局,会有人受伤;与此同时,模型还在变强,落地还在推进。价格的回调和技术的前进,可以同时发生。正是这两件事被混为一谈,“见顶”才显得那么吓人。
泡沫会破,潮水会退。见顶的,往往是情绪和估值。而一项能改变世界的技术,总是在喧嚣散尽之后,才安静地开始工作。
信源:韩国及全球股市数据来自彭博社、路透社、《财富》等(2026年6月23日);风险警告来自国际清算银行年报(2026年6月29日);规模递减与“进步有限”的讨论来自彭博社等媒体及公开研究;技术周期与回报滞后的历史参照来自多家经济史分析;年轻人乐观比例来自公开民调。不同机构统计口径与预测存在差异,文中数字仅供参考。
AI到底是泡沫还是机会——你公司是在跟风上项目,还是在算它到底能不能兑现?
请添加我们的微信 ▸ 把你在考虑的AI场景发我们,我们陪你分清哪些能落地兑现、哪些只是被过度承诺,帮你算一算投入产出,别在最热的时候追最虚的故事。