


点击上方蓝字「羽飞智能」关注我们
6月底,英国《金融时报》披露了一件反常识的事:Meta向谷歌云采购Gemini模型的算力,谷歌供不上,只能限量供应,Meta内部多个AI项目被迫推迟。两家公司在2025年8月刚签下为期6年、金额至少100亿美元的服务协议;不到一年,掏钱的一方开始排队。
本期讲清三件事:算力短缺为什么蔓延到了最有钱的公司之间;这条产业链上,钱正在流向谁;对普通用户和用AI的企业,接下来会发生什么。
先把几个词说成大白话。把AI公司想成连锁餐厅:模型是菜谱,数据是食材,算力是后厨——灶台(芯片)、冰箱(内存)、水电(电力)和厨房本身(数据中心)。这轮短缺卡的全是后厨:造灶台的晶圆产能、给芯片配套的HBM高速内存、供电的电网、装机器的机房,样样紧张。菜谱可以连夜改,后厨扩建快不了。
五分钟看懂:这一个月发生了什么
把近期的关键节点排成一条线,供需错位看得非常清楚:模型公司一边降价抢客户,一边为算力四处签约;芯片厂满负荷运转,账面连创纪录;连中央银行都开始把AI写进宏观风险清单。
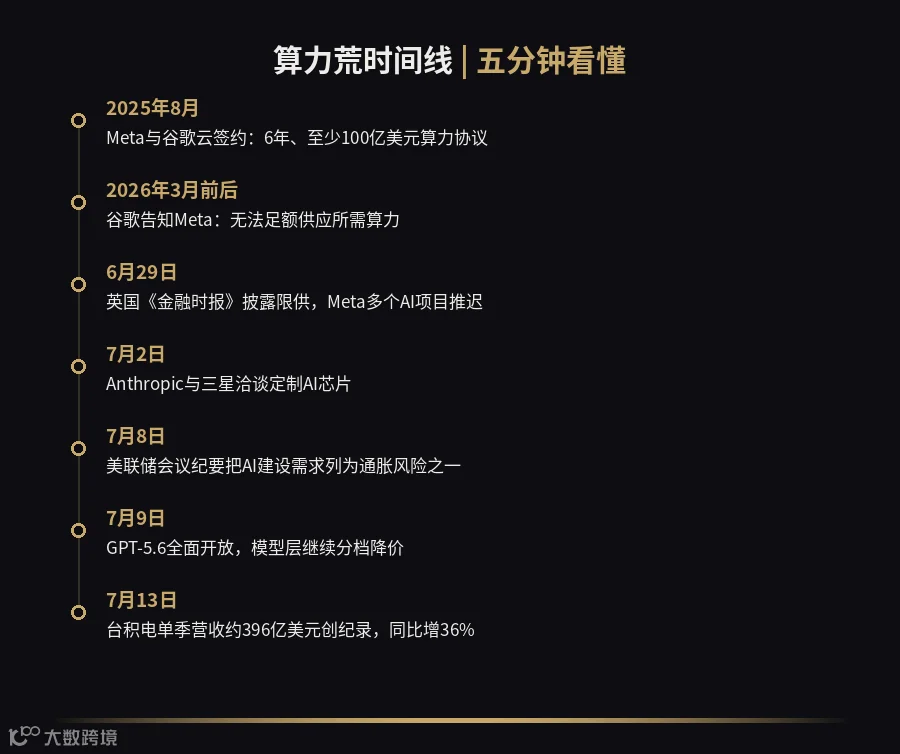
最能说明问题的仍是谷歌与Meta这单生意。谷歌自己也缺算力——据媒体报道,它与SpaceX签了每月约9.2亿美元的算力租赁合同;供给吃紧时,它优先保自家Gemini的口粮,再分配给外部客户。全球市值最高的几家公司之间,卡住交易的环节钱解决不了,缺的是晶圆、内存、电力和机房。
为什么说这是第一次
过去二十年,科技行业的短缺大多出在技术侧或需求侧:某项技术不成熟,或者用户不买账。这一次的短缺出在物理供给,而且是全环节同时紧张——先进制程的晶圆产能、HBM高带宽内存、电力、机房,每一样的扩产周期都以年计,而AI的需求增长以月计。一座晶圆厂从动工到量产要数年,一座吉瓦级数据中心从拿地到通电通常也要两三年,供需之间的时间差,就是这轮算力荒的根源。
往前找参照系,通用技术普及的初期都出现过"有钱买不到"的窗口:19世纪末的电力、上世纪中叶的集装箱运力。差别在于这一次的主角彼此既是客户又是对手——谷歌把算力卖给Meta,同时和Meta在AI上正面竞争。租算力的公司第一次体会到一个朴素的道理:房东优先自住。
产业链逐环拆:每一环都有两面
先看上游。全球最先进的AI芯片几乎都出自台积电,它二季度营收新台币1.27万亿元,约合396亿美元,同比增36%,创单季纪录,公司明确归因于AI需求(雅虎财经,7月13日)。HBM内存同样供不应求,SK海力士、三星的产能被大客户提前锁定。上游的另一面是排队:先进产能优先大客户,中小芯片设计公司交期拉长。

这轮短缺卡在物理供给:晶圆、内存、电力、机房(配图来自Unsplash,可免费商用)
对中国供应链,全球采购紧张打开了两扇窗:国产算力芯片获得替代验证的窗口期;液冷设备、光模块等中国厂商在全球数据中心供应链中份额本就靠前,跟着这轮扩产周期拿订单。
再看中游的模型公司。算力是它们最大的成本项,租赁路线的风险被Meta的遭遇写成了教材。应对动作高度一致:自研芯片加长约锁量——谷歌有自家TPU,Anthropic在7月2日被曝与三星洽谈定制芯片,OpenAI同时推进自研和多方算力签约。受益最大的是谷歌:自有芯片、自有云、自有模型,纵向一体化从战略优点变成了硬通货。
耐人寻味的是,缺货没有阻止降价。7月9日GPT-5.6全面开放,三档定价里中档主打"接近旗舰质量、约一半价格";Grok 4.5把行情压得更低;谷歌预告中的新模型定价还要再低。一边降价、一边缺货,两件事同时成立只有一个解释:真实用量在暴涨,模型公司宁可让利也要抢住场景。
最后是下游。云客户和企业用户会发现,名义单价在降,但配额、限流、排队成为新常态,"可用性"开始分层——像电力分峰谷。受益的是三类角色:签了长约的大客户;做算力租赁和调度的服务商;以及电价低、气候适合散热的地区,数据中心招商正往那里走,中国西部和东南亚都在此列。Meta则据披露计划未来数年在美国数据中心投入约6000亿美元。

分场景判断:短缺的严重程度并不均匀。训练最前沿大模型的公司抢得最凶,普通企业调用现成模型受影响小得多;文本类应用的算力消耗远低于视频生成;错峰使用和结果缓存能明显摊薄成本。听到"算力荒"三个字就不敢上AI项目,和听到"降价"就all in一样,都是误读——多数企业级应用场景,眼下既买得到也用得起,要防的是把关键流程押在单一供应商的单一档位上。
各方反应:乐观、警惕与泼冷水的都有
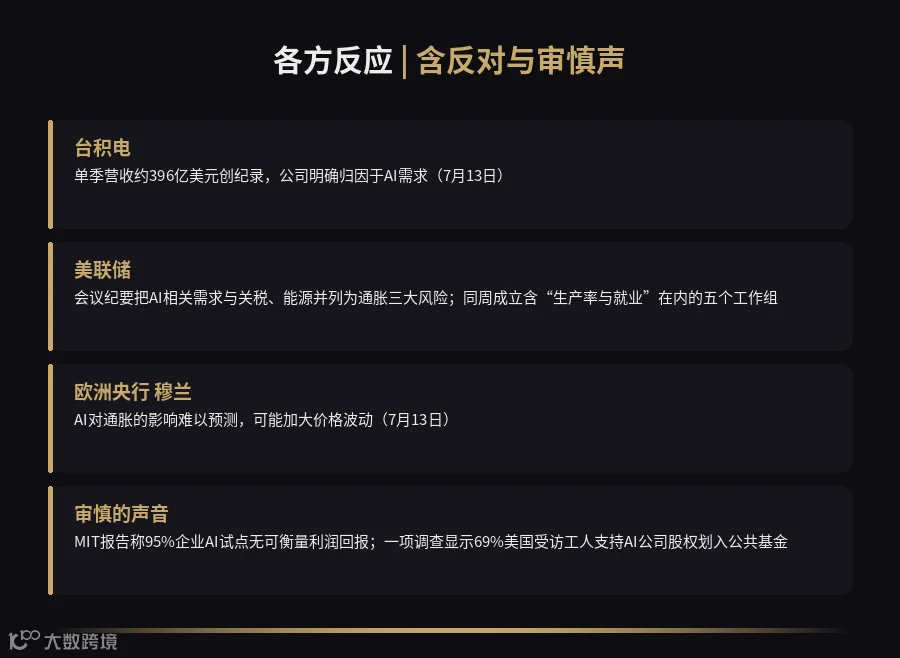
产业侧的态度写在报表里:台积电的纪录营收、四家大厂的资本开支,都是用真金白银投的票。宏观管理者的态度谨慎得多。美联储7月8日公布的会议纪要,把"与AI建设相关的需求激增"与关税、能源并列为推高通胀的三大因素(证券时报,7月9日);一天后,美联储宣布成立五个工作组,其中一个专门评估AI对生产率与就业的影响。欧洲央行管委穆兰则提醒,AI对通胀的影响难以预测,可能加大价格波动。
泼冷水的声音同样值得记录。MIT研究项目NANDA的报告称,约95%的企业AI试点没有带来可衡量的利润回报;一项调查显示69%的美国受访工人支持把AI公司部分股权划入公共基金——资本开支是否过热、红利如何分配,争论远未结束。两边都有道理的部分:需求是真实的,回报的分布是不均匀的。
几个大概率不会逆转的变化
第一,自研芯片从可选项变成必选项。谷歌、亚马逊、Meta、OpenAI、Anthropic全数下场,供应安全的优先级第一次压过了采购成本。
第二,电力进入科技公司的核心报表。数据中心选址逻辑从"人才在哪"转向"电在哪",低电价、有绿电的地区在这轮招商中占优。
第三,算力采购长约化。供给紧张教会所有玩家锁量锁价,短租拼价格的时代结束,算力越来越像航运和电力那样按长约交易。
第四,智能单价长期下行,可用性开始分层。降价趋势不变,但高峰时段的稳定供给会单独定价——用AI的成本结构,从单一价格变成"单价+可用性"两个变量。
第五,AI正式进入宏观政策框架。中央银行开始把AI当成通胀和就业变量对待,行业数据将被更严密地统计和审视。
这件事对普通人和企业各有什么影响
普通用户短期感受不大。国内用户日常使用的主要是国产模型,海外这轮限流不直接影响使用体验;由于模型层竞争激烈,免费额度和低价档反而可能更慷慨。使用海外模型订阅服务的用户,可能在高峰时段遇到限速或排队。
用AI的企业需要把三件事提上日程。一是多供应商:把模型当可替换部件,避免流程绑死单一家。二是把可用性写进合同:限流规则、降级方案、赔付条款,采购时问清楚。三是学会管理算力账单:用量监控、峰谷调度、结果缓存,这些手段能把同样的预算多用出三成产能。
上一个十年,企业学会了管流量账单;这个十年,要学会管算力账单。算力荒不会改变AI普及的方向,它只筛选出会算账的公司。
资料来源:英国《金融时报》关于谷歌限供Meta的报道(2026年6月29日见报,新浪财经、科技新报等转引);雅虎财经关于台积电二季度营收的报道(2026年7月13日);TechCrunch关于Anthropic与三星洽谈的报道(2026年7月2日);证券时报、新浪财经关于美联储会议纪要与工作组的报道(2026年7月9日-10日);界面新闻(2026年7月10日);MIT NANDA《The GenAI Divide》(2025年8月)。文中数字为各信源披露口径,涉及公司计划以官方最新公告为准。配图来自Unsplash,遵循其免费商用许可。
