


越整理越觉得不对劲。
全球95个构网型储能项目,总装机15.5GW,已经投运或正在建。Tesla 25个项目、5,372MW,全球第一,占36%。但仔细看——20个在澳洲,5个在夏威夷。两个市场,100%。

剩下64%是谁?为什么Tesla进不去?

澳洲拿走48%,但钱不是最多的
先看市场分布。
澳洲29个项目,7,426MW,占全球近一半。AEMO的GFM准入标准是全球最严的——6大核心能力、7项仿真测试、56个项目还在排队申请。
但澳洲的商业模式不是"卖电",是"卖系统强度"。AEMO的Stability Pathfinder和系统强度服务合同,让GFM BESS的电价比普通储能高30%-50%。问题是,这钱不是谁都能赚——你的PCS得过AEMO的7项仿真测试,少一项就出局。
中国18.4%的份额看着第二,但全是电网侧项目。SGCC的Q/GDW企标+各省网细则,没有统一的GFM仿真测试框架。你在青海跑通的方案,到了宁夏可能要重新测。
英国11.8%的份额最小,但合同周期最长。Stability Pathfinder Phase 2签到2034年3月,SMA拿了81%的容量。不是技术碾压,是2017年SMA就推出商用GFM逆变器,英国开标时,市面上只有它能过预审。
表1:四大市场GFM项目格局

数据来源:全球GFM 清单,2026年8月统计。

Tesla 36%全球份额,但只在两个市场干活
再看OEM格局。
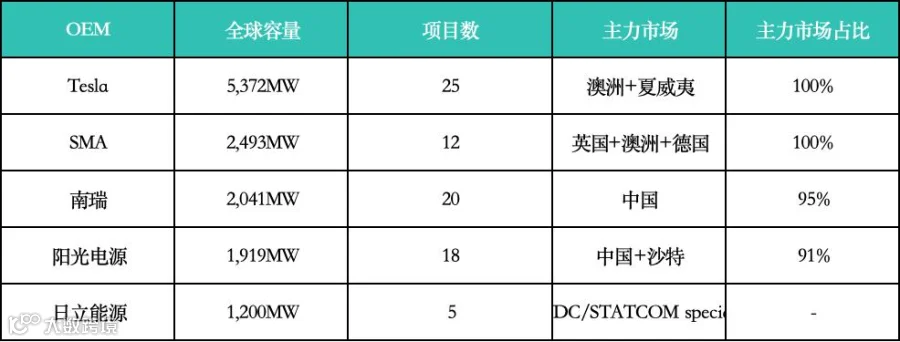
Tesla 25个项目,5,372MW,全球第一。但20个在澳洲,5个在夏威夷。两个市场,100%。
SMA 12个项目,2,493MW,全球第二。8个在英国,2个在澳洲,1个在德国。三个市场,也是100%。
南瑞20个项目,2,041MW,全球第三。19个在中国,1个在刚果。两个市场。
阳光电源18个项目,1,919MW。13个在中国,2个在沙特,1个在英国,1个在德国。
看出门道了吗?

GFM不是"产品通吃",是"市场绑定"。
Tesla的Virtual Machine Mode在AEMO的弱电网场景跑通了,就死死咬住澳洲。SMA的GFM固件2017年商用,抢在英国Stability Pathfinder启动前卡位。南瑞的SKID方案适配SGCC的电网侧标准,就扎根中国。
你的PCS选哪家,不是看全球排名,是看你要进哪个市场。
表2:TOP5 OEM市场绑定度
GFM BESS占81%,但STATCOM在涨
最后看技术路线。
GFM BESS 74个项目,12,553MW,占81%。这是主流,毫无疑问。
但STATCOM 4个项目725MW,HVDC 3个项目1,110MW,SSC 7个项目390MW。这些"非主流"在特定场景不可替代。
德国Mehrum 300MVar STATCOM,西门子能源供货,给TenneT电网做无功支撑。没有电池,纯电力电子装置提供惯量和阻尼。

丹麦Kriegers Flak 410MW HVDC back-to-back,日立能源供货,解决丹麦和德国异步电网互联。
中国黑龙江、吉林、新疆7个SSC项目,南瑞供货,给弱电网提供短路容量支撑。
反常识在这里:不是项目越多越好,是场景越极端,技术路线越细分。岛屿电网、异步互联、弱电网支撑——这些场景GFM BESS搞不定,得用STATCOM或HVDC。
对中小企业意味着什么
三个结论,直接可用。
第一,选市场比选产品重要。
你要进澳洲,先看AEMO的7项仿真测试你的PCS能不能过。不是Tesla的Megapack能过,你的就能过。AEMO要求提交未加密RMS+EMT模型,你的控制策略对AEMO是透明的。

第二,OEM份额是"市场绑定"的结果,不是"技术碾压"。
SMA在英国81%不是因为它最强,是因为它最早。Tesla在澳洲67.9%不是因为它唯一,是因为它最适配。南瑞在中国71%不是因为它最好,是因为它最懂SGCC的企标。
第三,GFM不是"要不要做"的问题,是"怎么做才能进市场"的问题。
15.5GW的项目清单里,71个已运营,24个在建。在建的4,915MW说明市场还在扩张。但每个市场的准入标准不同,你的认证预算得按市场拆分。
【工具包】
全球95个储能项目表已经上架,全球构网型(Grid-Forming, GFM)储能及电力项目数据库,记录了已投运或在建的项目案例,有需要的可以联系。
|
|
|
|---|---|
| 项目规模 |
|
| 地理分布 |
|
| 技术类型 |
|
| 主要OEM |
|
| 时间跨度 |
|
本文参考文献:
项目数据:全球GFM 清单,95个项目,总装机15,509MW。
市场容量计算:澳洲7,426MW/中国2,849MW/英国1,837MW/美国1,136MW,基于表格原始数据汇总。
OEM份额计算:Tesla 5,372MW(36.3%)/SMA 2,493MW(16.8%)/南瑞2,041MW(13.8%)/阳光电源1,919MW(13.0%),基于表格OEM字段统计。
AEMO标准:AEMO Voluntary Specification for Grid-Forming Inverters, May 2023;Core Requirements Test Framework, Jan 2024。
NESO标准:GC0137 Grid Code Modification, Jan 2022;GFM Best Practice Guide, 2023。
中国标准:GB/T 36548《电化学储能系统接入电网技术规定》;Q/GDW系列企标。