


Solar Power Europe的中等情景说,2026年欧洲电池储能年装机要超50GWh,2030年接近138GWh。这个数字比美国ERCOT区域还大。但美国市场的门正在对中国PCS关闭,欧洲成了最大的替代牌桌。
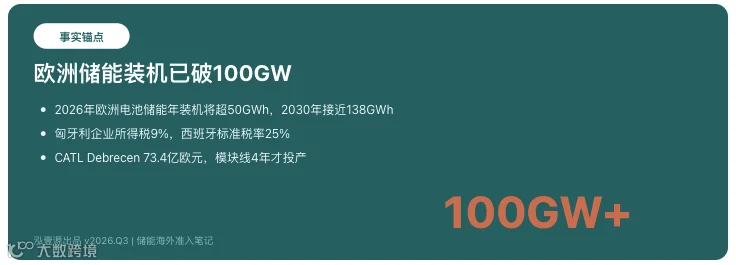
问题是:欧洲不是一张牌桌,而是很多张。对中国企业来说,最关键的决策不是"去不去欧洲",而是"在欧洲哪里落脚"。匈牙利企业所得税9%,西班牙25%,土地和人工也便宜一大截。但3家已经做了决策的中国PCS厂,有两家选了西班牙,只有一家去了匈牙利。
为什么?
匈牙利的真实成本:税率低,但时间贵
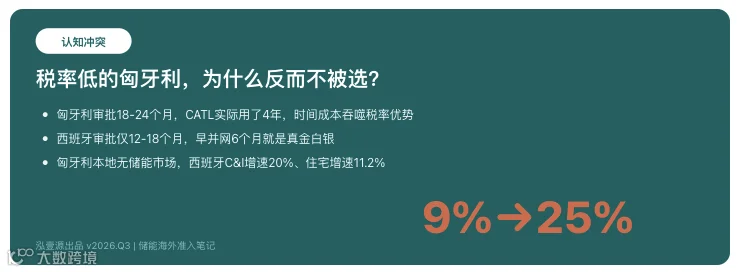
CATL在匈牙利Debrecen投了73.4亿欧元,规划100GWh产能。这个数够大吧?但CATL的电芯工厂2022年8月宣布,到2026年6月模块线才投产,年产能5GWh。电芯工厂建成了,还在等最终许可。Mercedes-Benz原定用Debrecen电芯的新电动货车,现在被迫从中国进口,CATL自己承担了额外的运输成本。
BYD在Szeged的工厂2026年1月底开始试生产,进度比CATL快一些,但也没达到原计划的满产节奏。
匈牙利的企业所得税确实是欧盟最低的之一,9%。工业用地Debrecen约€15-25/㎡,制造业时薪€8-12,工业用电€0.08-0.10/kWh。政府补贴也大方,CATL拿了约€1.5亿。
但审批周期是隐形成本。CATL用了4年,模块线才投产。环评、建筑许可、电网接入——每一步都比想象中慢。匈牙利语属于乌拉尔语系,和英语、德语完全不同源,管理层沟通成本极高。CATL项目员工超1,000人,预计到2027年Q1增至1,500人,但本地技术工人储备不足,很多岗位需要从中国和周边国家外派。
更关键的是:匈牙利本地几乎没有储能市场。你的PCS如果在匈牙利建厂,目标客户是全欧洲——德国、法国、意大利、荷兰。这意味着你在匈牙利生产,然后出口到欧盟其他国家。虽然欧盟内部无关税,但运输成本、CE认证的区域差异、各国并网标准的不同,都会增加隐性成本。
你的PCS如果去欧洲,第一反应是"哪里税率低"还是"哪里离客户近"?评论区说说你的逻辑。

西班牙的真实机会:税率高,但离客户近
西班牙2025年储能市场1.97GW,政府把2030年目标定在22.5GW。住宅储能增速11.2%,C&I增速约20%。Iberdrola一家就在Extremadura、Castilla y León、Andalusia、Castilla La Mancha四个大区布局了6个BESS项目,共150MW。
西班牙的企业所得税25%,工业用地€25-40/㎡,制造业时薪€12-18,工业用电€0.10-0.14/kWh。政府补贴规模也小于匈牙利,Perte项目约€0.5-1.5亿。

但西班牙有两个匈牙利没有的优势。
第一,审批周期快。西班牙的环评+建设许可通常12-18个月,比匈牙利快6-12个月。对储能项目来说,早6个月并网,意味着早6个月开始赚峰谷套利差价。ERCOT的经验告诉我们,储能项目收入波动极大,早一天并网都是真金白银。
第二,市场就在门口。西班牙的储能市场以"分布式"为主——住宅和C&I占比超过40%。分布式储能对PCS的需求特点是:小功率(5-50kW)、模块化、即插即用。这和utility-scale的集中式PCS(500kW-5MW)是完全不同的产品逻辑。如果你的PCS产品线里有5-50kW的分布式机型,西班牙的C&I和户用市场可以直接切入,不需要先建工厂再慢慢找客户。
更重要的是,西班牙有相对成熟的储能渠道。Iberdrola、EDP、Endesa等电力公司是大型项目的主要买家。C&I和户用市场有本地安装商和分销商。虽然SMA、Fronius、Victron、Huawei已经占据了一定份额,但中国品牌在西班牙的渗透率还很低,存在缝隙。
你家PCS的最小功率机型是多少kW?5kW以下的扣1,50kW以上的扣2,中间的扣3。
欧盟电池法规的碳足迹陷阱:税率救不了你
2026年2月18日起,欧盟电池法规(Regulation (EU) 2023/1542)强制要求:所有工业电池(>2kWh)必须附带碳足迹声明。2027年2月18日起,电池护照上线,包含71个数据点。
这意味着什么?意味着你的PCS如果集成在储能系统里卖进欧洲,系统里的电池必须有碳足迹声明。碳足迹计算需符合EN 15804或ISO 14040/14044标准,由欧盟认可的第三方机构验证。
如果电池来自中国,碳足迹通常较高——中国电网煤电占比高,可能被评为较低的性能等级(Class D或E)。而欧盟电池法规的最终目标,是设定碳足迹阈值。超过阈值的电池,将被拒绝进入市场。阈值的具体数值还在制定中,但方向很明确:高碳足迹的电池将逐步被排除。
匈牙利建厂可以规避关税,但规避不了碳足迹和电池护照。你的PCS如果在匈牙利组装,但电芯仍从中国进口,碳足迹声明照样要算电芯的全生命周期排放。税率低省下来的钱,可能不够填碳足迹合规的坑。
CE认证也只是入场券。EN IEC 62619(工业锂电池安全)、EN IEC 62477-1(功率电子转换系统安全)、EN 62109-1/-2(光伏系统用功率转换器安全)、EN IEC 61000系列(EMC)——这些只是基础。每个成员国有自己的并网标准:德国的VDE-AR-N 4105、英国的G99/G100、西班牙的NTS 631。你的PCS如果在匈牙利生产,想卖到德国,还得过VDE;想卖到西班牙,还得过NTS。
你的储能系统做过碳足迹声明吗?做过的扣"有",没做的扣"无",正在准备的扣"准备中"。
这笔账怎么算:三条路线,成本差多少
假设你的PCS年产能规划1GWh(约2,000台500kW PCS),5年周期。
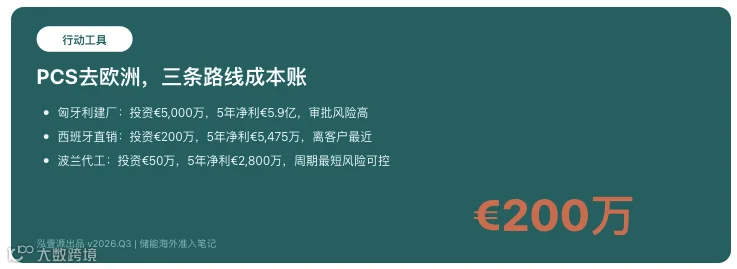
路线A:匈牙利建厂+全欧洲销售
建厂投资:€5,000万
年运营成本:€800万
5年总成本:€9,000万
年产能1GWh,售价€150/kWh,年收入€1.5亿
5年净利润(扣9%所得税):约€5.9亿
但前提:电芯/IGBT从中国进口,碳足迹声明成本额外€30-60万;卖到德国需VDE认证,€8-15万;审批周期可能拖到36个月+
路线B:西班牙设办事处+C&I/户用直销(轻资产)
办事处投资:€200万
年运营成本:€300万
5年总成本:€1,700万
年出货量100MWh(匈牙利路线的1/10),售价€180/kWh(分布式溢价),年收入€1,800万
5年净利润(扣25%所得税):约€5,475万
但前提:需找到可靠代工伙伴,品牌溢价需长期建立
路线C:波兰/罗马尼亚代工(更轻)
投资:€50万(样品+认证)
年运营成本:€100万
5年总成本:€550万
年出货量50MWh,售价€170/kWh,年收入€850万
5年净利润:约€2,800万
风险:代工质量不可控,知识产权风险,无法建立品牌
三条路线,净利润差多少?路线A理论最高,但前提是审批不拖、碳足迹过关、客户认你的品牌。路线B净利润略低,但风险可控、周期短、离客户近。路线C净利润最低,但投资最小、周期最短。
如果只能选一条,你选A(匈牙利建厂)、B(西班牙直销)还是C(波兰代工)?评论区扣A/B/C。
不做的代价
如果你的PCS继续从中国直接出口欧洲,2026年2月18日起,工业电池必须附带碳足迹声明。没有声明,海关直接拒收。即使有了声明,中国电网的高碳排放因子可能导致你的产品被评为低性能等级,在招标中失分。
再加上欧盟内部对中国产品的隐性偏见——波兰、立陶宛等东欧国家对中国设备的接受度正在下降——直接出口的风险越来越高。
匈牙利建厂省税率,西班牙建厂省时间。对大多数中国PCS企业来说,时间比税率更贵。因为欧洲储能市场的窗口期大约3-5年,等你匈牙利的工厂批下来,西班牙的市场份额已经被SMA和Fronius分完了。

本文参考文献:
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|