


同一批储能柜。同一家澳洲保险公司。两份报价,差了将近90万人民币。
这是朋友给我讲的,我开始以为是有点夸大了。2025年11月,一个做工商业储能出口的工厂,拿着国内保单去找澳洲本地经纪,先被告知一件事:跨境保单在澳洲境内不生效,项目必须重新投保。重新报价时,又因为缺一份热失控蔓延测试数据,被加了一条"热失控除外"条款——柜子最大的风险,恰好不在保障范围内。
问题出在哪?不是运气差。澳洲核保人要看的那套材料,和你做认证时准备的那套,本来就是同一套东西。区别只在于:有人做完认证就压箱底,有人翻译成英文递进了核保人的邮箱。
先看评论区置顶的第一条,再往下读。

先泼一盆冷水:你的保单,到悉尼港就失效
澳洲法律要求,境内风险必须由本地持牌机构承保。
APRA管偿付能力,ASIC管经营牌照。实际出单的是QBE、IAG、Allianz、Zurich这些本地公司,大项目再由劳合社辛迪加和Munich Re、Swiss Re这类再保接高层。两层结构,你大概率两层都要碰到。
你手里的中国保单,在澳洲属于"非授权保险"。出险时,理赔慢是小事,条款效力本身就可以被质疑。
做澳洲储能项目,保险和CEC列名是两张门票,缺一不可。你的保单承保地域一栏,写的是哪里?
要买的不是一张保单,是一组

一句话:没有一个险种叫"储能险",拼齐这五行才算齐。
真正容易漏的是后三行。机器损坏险保BMS和PCS的电子故障,营业中断险cover火灾后的发电损失——这两样才是运营期的大头。

核保人桌上那摞材料,你早就有了
先说一个脱敏案例。2025年,华东某集成商(脱敏编号A-2025-041),120MWh项目,财产险保额按2.4亿人民币算。第一版报价费率1.5%,保费360万。核保人给出的理由很直接:资料包里只有认证证书复印件,没有测试原始数据,没有消防联动说明,也没有批次追溯记录——风险没法量化,只能按保守档定价。
后来补齐了三样东西:UL 9540A全项测试数据、BOM级追溯记录、箱体消防配置清单。第二轮报价费率谈到0.45%,保费108万。
差价252万。够买好几台PCS,或者付掉整个认证周期的服务费还有富余。

核保人的逻辑不难懂:他不是给柜子定价,是给数据定价。BESS行业核保最大的痛点就是数据稀缺,谁能提供结构化的测试数据、追溯记录、防损方案,谁就被划进低风险档。认证经理手里那摞CEC列名、AS/NZS 5139、IEC 62619、UL 9540A文件,就是保险环节的硬通货——前提是翻译成英文,按核保人习惯的格式递交。
表1:保险核保凭证清单
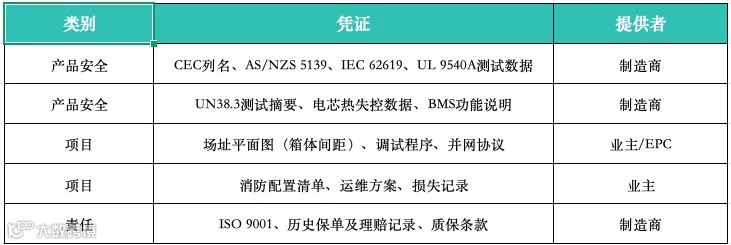
对照这张表,你的项目缺几行?评论区报个数。

压价的六个筹码
免赔额当货币用。愿意吃更高的免赔额,费率立刻降,这是核保体系里明码标价的交换。
化学体系是天然筹码。LFP热失控起始温度普遍高于270℃,比三元体系慢得多,2026年承保端两者的价差还在拉大。全LFP方案,第一次报价就该主动报出来。
防损措施写进方案再谈。箱体间距、防火分区、水喷淋加泄爆、早期气体探测,这些不是成本,是费率折扣的兑换券。
用数据代替承诺。批次良率、出厂测试数据包,比十句"我们质量很好"管用。
让至少三个市场出指示性报价。本地直保、劳合社MGA、一家国际再保,有对照才有谈判空间。
首年别死磕价格,谈两年期协议加第二年费率回调条款。新项目第一年没有记录,这是行业常识,不丢人。

价格之外,盯死四个条款
热失控要写成明示承保事项。"火灾爆炸"四个字,不一定cover电池自身热失控引发的起火,很多拒赔纠纷就死在这一条。
污染除外要加回。热失控排放的氟化氢、消防废水里的电解液,标准保单是除外的,环境责任得单独附加。
BMS和PCS的电子故障,要确认落进"机器损坏"的界定里。
质保和保险的责任边界写明联合根因调查机制。出事时制造商和保险公司互相推诿,是最贵的局面。
结尾
最后说一句时间线。保险询价最好提前六个月启动,材料包提前四个月递交,让保险公司风险工程师有机会在项目定型前看到设计方案——定型后再改消防配置,成本是十倍。
认证和保险,在同一条供应链上。你前半程做的每一项测试,都在给后半程的保费定价。
本文参考文献:
澳洲保险监管框架(APRA/ASIC/AFSL持牌要求):APRA与ASIC公开监管文件,L1
费率量级与承保端趋势(免赔额换费率、LFP/NMC价差、防损要求):Lockton《BESS承保指引》、Marsh/Aon能源团队市场评述、NARDAC劳合社容量说明,L2,2026.Q3水位,发布前需回核
