企业(一般纳税人)购进农产品用于其生产加工,在计算缴纳增值税的过程中,有一个比较棘手的问题就是进项税额如何抵扣~
是凭票抵扣还是计算抵扣?可以抵扣的税率是多少?增值税普通发票可以抵扣进项税吗?从农户手中购买农产品没有发票怎么办?自行开具收购发票如何抵扣才是正确的?
带着这些疑问,一起来聊聊不同方式购进的农产品是如何计算抵扣进项税的,以及从农户手中收购农产品后自行开具收购发票时需要注意哪些事项吧!
PART.1
从农户手中收购农产品
进项税额抵扣分为2种情况
1.凭票抵扣
从一般纳税人处购进农产品,可以以增值税专用发票或海关进口增值税专用缴款书上注明的增值税税额为进项税额。
也就是说,从一般纳税人处购进的农产品,销售方会给企业开发票,如果是进口的农产品,通过海关的时候会有海关进口增值税专用缴款书。
企业可以凭借销售方开具的增值税专用发票或海关进口增值税专用缴款书来抵扣进项税额,用一句话概括就是凭票抵扣。
举例:某果汁生产企业从一般纳税人处购进了一批芒果,取得增值税专用发票上注明金额(不含税)为10000元,税率为13%,税额为1300元,价税合计金额为11300元。
此时,果汁厂可以抵扣的进项税额=1300(元),会计分录为:
借:原材料——芒果 10000
应交税费——应交增值税(进项税额) 1300
贷:银行存款 11300
2.计算抵扣
从小规模纳税人处购进农产品,以增值税专用发票上注明的金额(不含税)和9%的扣除率计算进项税额。
也就是说,从小规模纳税人处购进农产品,必须是增值税专用发票才可以抵扣,增值税普通发票是不可以抵扣进项税额的,并且进项税额可以计算抵扣!!!
举例:某果汁生产企业从一家小规模纳税人处购进了一批桃子,取得增值税专用发票上注明的金额(不含税)为10000元,税率为3%,税额为300元,价税合计金额为10300元。
此时,果汁厂可以计算抵扣进项税额=10000×9%=900(元),会计分录为:
借:原材料——桃 9400(倒挤)
应交税费——应交增值税(进项税额) 900(10000×9%)
贷:银行存款 10300
甜心米加财税服务
PART.2
如果是从农业生产者手中收购农产品
企业要开发票吗?
如果是从农业生产者手中收购农产品,企业就得自行开具收购发票了,与销售发票要填写购买方信息不同的是,收购发票要填写销售方的信息,开具收购发票时要注意以下几项:
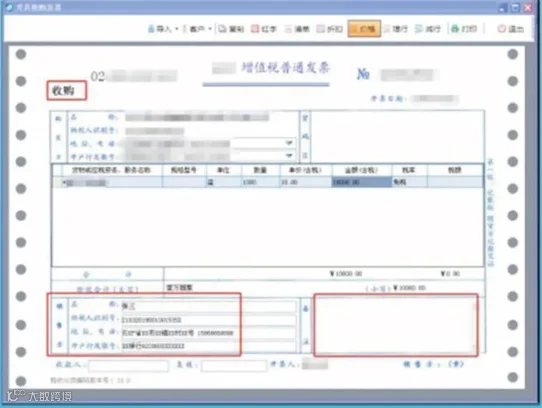
注意事项:
名称栏:要填写农户身份证上面的姓名。
纳税识别号栏:要填写农户的身份证号码。
地址、电话栏:要分别填写农户身份证上面的地址和电话号码。
开户行账号栏:要如实填写农户的银行账户信息。
税率栏:为“免税”字样,企业需要自行计算进项税额。购进农产品进项税额的计算公式为:进项税额=买价×扣除率。
自行开具收购发票如何抵扣才是正确的?
正常来说,粮食等农产品、食用植物油、食用盐的增值税税率为9%,也有一些特殊的情况,需要按照13%的税率征收增值税。
比如:调制乳不属于初级农产品,适用13%的税率征收增值税;淀粉不属于农业产品的范围,应按照13%的税率征收增值税;环氧大豆油、氢化植物油不属于食用植物油征收范围,适用13%的增值税税率。
(1)企业收购的农产品用于适用9%税率的产品,其进项税计算抵扣=买价×9%,也就是说支付的价款中91%计入成本,9%计入进项税。
举例:某榨油厂从果农手中收购核桃,数量为1000公斤,单价为20元/公斤,总价款20000元,会计分录为:
借:原材料——核桃 18200(20000×91%)
应交税费——应交增值税(进项税额) 1800(20000×9%)
贷:银行存款 20000
(2)企业购进农产品用于适用13%税率的产品,其进项税计算抵扣=买价×10%
提示:入库时只能抵扣9%,剩下的1%在生产领用时按领用比例扣除。如果企业在收购时直接按10%计算抵扣进项税额,那是错误的!!!(注:考试时直接用10%,实际工作中要按照9%+1%)
入库时
以农产品收购发票上注明的农产品买价和9%的扣除率计算进项税额,计算公式为:进项税额=支付给农户的价款×9%,等到生产领用时,再把已经计入成本的1%按领用比例转出到应交税费——应交增值税(进项税额)。
举例:某果汁生产企业从果农手中收购苹果,数量为2000公斤,单价为5元/公斤,总价款为10000元,会计分录为:
借:原材料——苹果 9100(10000×91%)
应交税费——应交增值税(进项税额) 900(10000×9%)
贷:银行存款 10000
领用时
① 假如当期收购的2000公斤苹果在当月全部被生产领用了,领用比例为100%,此时的会计分录为:
借:生产成本 9000(倒挤)
应交税费——应交增值税(进项税额) 100(10000×1%,此时1%全部抵扣完)
贷:原材料——苹果 9100
② 假如当期收购的农产品没有全部领用完,需要计算领用数量占收购总数的比例,然后再计算扣除。
假如本次收购的苹果在当月领购了1000公斤,计算得出领用的比例为50%(1000÷2000=50%),此时的会计分录为:
借:生产成本 4500(9000×50%)
应交税费——应交增值税(进项税额) 50(100×50%)
贷:原材料——苹果 4550(9100×50%)
总结:
从一般纳税人处购进的农产品,可以抵扣的进项税额最多;从小规模纳税人处购进的农产品,如果对方开具的是增值税专用发票,可以按照9%的税率计算抵扣,如果对方开具的是增值税普通发票,不可以抵扣进项税;
从农户手中购进的农产品,如果是用于生产销售或委托加工13%税率货物的,可以按照10%(9%+1%)的税率抵扣,其他按照9%的税率抵扣。
增值税是以商品和劳务在流转过程中产生的增值额作为征税对象而征收的一种流转税。
计算公式为:应纳增值税=销项税额-进项税额=销售额×税率-进项税额。
在销售额一定的情况下,可以通过加大进项税额来达到降低税负的目的。
那么企业在收购农产品时要有所筹划,从哪种渠道购进农产品对企业来说可以抵扣的进项税额最大,最终能达到为企业降低税负的目的。
甜心米加财税服务
PART.3
相关注会知识点
1.纳税人购进农产品,取得一般纳税人开具的增值税专用发票或海关进口增值税专用缴款书的,以增值税专用发票或海关进口增值税专用缴款书上注明的增值税税额为进项税额。
2.从按照简易计税方法依照3%的征收率计算缴纳增值税的小规模纳税人处取得增值税专用发票的,以增值税专用发票上注明的金额和9%的扣除率计算进项税额。
3.取得(开具)农产品销售发票或收购发票的,以农产品销售发票或收购发票上注明的农产品买价和9%的扣除率计算进项税额。
4.纳税人购进用于生产销售或委托加工13%税率货物的农产品,按照10%的扣除率计算进项税额。
5.购进农产品进项税额的计算公式为:
进项税额=买价×扣除率
6.纳税人从批发、零售环节购进适用免征增值税政策的蔬菜、部分鲜活肉蛋而取得的普通发票,不得作为计算抵扣进项税额的凭证。
7.纳税人购进的农产品既用于生产销售或委托加工13%税率货物又用于生产销售其他货物服务的,应当分别核算用于生产销售或委托加工13%税率货物和其他货物服务的农产品进项税额。
未分别核算的,统一以增值税专用发票或海关进口增值税专用缴款书上注明的增值税额为进项税额,或以农产品收购发票或销售发票上注明的农产品买价和9%的扣除率计算进项税额。
8.对烟叶税纳税人按规定缴纳的烟叶税,准予并入烟叶产品的买价计算增值税的进项税额,并在计算缴纳增值税时予以抵扣。购进烟叶准予抵扣的增值税进项税额,按照收购烟叶实际支付的价款总额和烟叶税及法定扣除率计算。
烟叶税应纳税额=收购烟叶实际支付的价款总额×20%
准予抵扣的进项税额=(收购烟叶实际支付的价款总额+烟叶税应纳税额)×扣除率
上述购进农产品抵扣进项税额的办法,不适用于《农产品增值税进项税额核定扣除试点实施办法》中购进的农产品。
甜心米加财税服务
来源:东奥注册会计师

甜心米加财税服务成立于2020年1月,目前拥有南宁会计共享中心、柳州服务中心、贵港服务中心,随着祝福猫企服成立,正式进入企业服务平台化运营,截止2022年底,累积服务客户突破600户。
公司秉承放心财务从这里开始的理念,致力于成为“全区领先的小微企业服务智慧运营商”,帮助小微企业内部在“零财税人员、零财税知识”下,让企业主放心。