点击蓝字 关注我们
到底可不可以?
交不交个税?
来看看税局的解答。


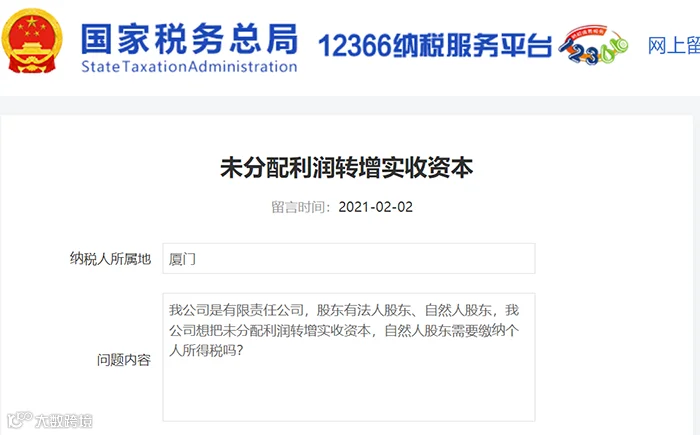
问题:
回复:
给大家总结如下:
1、资本公积-资本溢价、资本公积-其他资本公积还有盈余公积以及未分配利润科目,都可以直接转增资本。
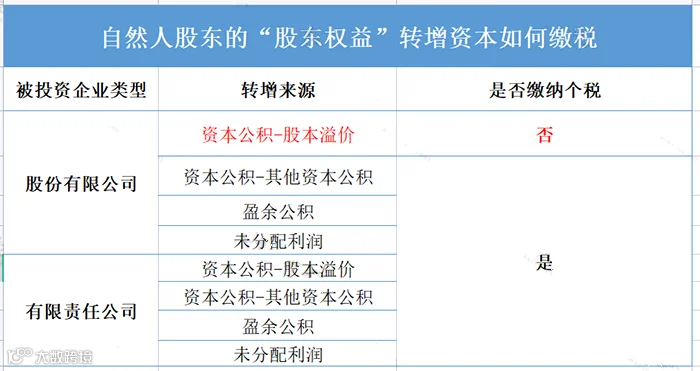
2、股东为自然人的,除了被投资单位是股份制企业的情况下,以资本公积——股本溢价转增资本是不交个税之外,其他情况(比如未分配利润转增资本),要按照“利息、股息、红利”所得缴纳20%的个人所得税。
3、股东为法人的,未分配利润可以直接转增资本,不存在个人所得税的问题。
给大家整理了一张表格:

一、股息红利差别化政策
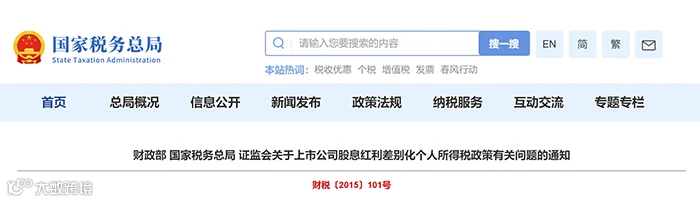

优惠内容:
个人从公开发行和转让市场取得的上市公司股票,持股期限超过1年的,股息红利所得暂免征收个人所得税。
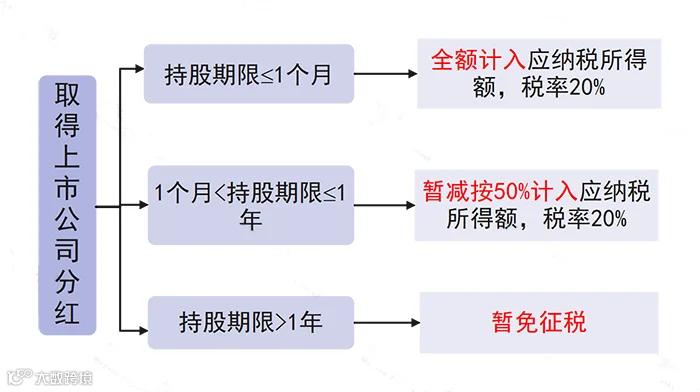
个人从公开发行和转让市场取得的上市公司股票,持股期限在1个月以内(含1个月)的,其股息红利所得全额计入应纳税所得额;持股期限在1个月以上至1年(含1年)的,暂减按50%计入应纳税所得额;上述所得统一适用20%的税率计征个人所得税。
即:
二、中小高新技术企业优惠
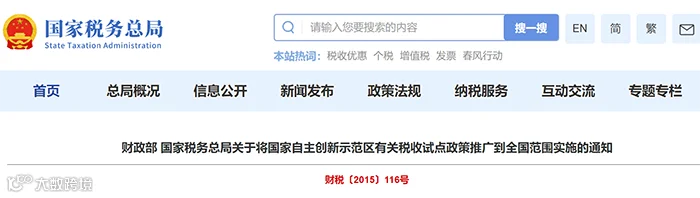

优惠内容:
自2016年1月1日起,全国范围内的中小高新技术企业以未分配利润、盈余公积、资本公积向个人股东转增股本时,个人股东一次缴纳个人所得税确有困难的,可根据实际情况自行制定分期缴税计划,在不超过5个公历年度内(含)分期缴纳,并将有关资料报主管税务机关备案。


风险二:未分配利润派发红利时的时候,需要征收个人所得税。
风险三:公司注销的时候,股东分得的剩余资产的金额,其中相当于被清算企业累计未分配利润和累计盈余公积中按该股东所占股份比例计算的部分,应确认为股息所得,对个人股东计征个税。


来源:梅松讲税、税务师
-END-
甜心米加财税服务业务
-加微信 了解更多福利-
甜心米加电子商务有限公司成立于2020年,自成立便突破200户!到2021年,南宁会计共享中心、柳州服务中心、祝福猫企服成立,正式进入企业服务平台化运营。2022年,贵港服务中心、祝福猫财税集团诞生成功突破600户!
甜心米加财税成立于2020年,总部位于南宁市阳光100城市广场T2栋1902室。是一家专业从事多项业务的综合财税管理咨询服务公司。致力于成为“全球领先的小微企业云服务提供商”,帮助小微企业实现“零财税人员、零财税知识”。