


{ 点击蓝字,关注我们 }

2023年1月1日至2024年12月31日,对小型微利企业的年应纳税所得额,减按25%计入应纳税所得额,按20%的税率缴纳企业所得税。
相当于2023-2024年符合小型微利企业条件的纳税人,按照应纳税所得额5%计算缴纳企业所得税。

小型微利企业是指从事国家非限制和禁止行业,且同时符合年度应纳税所得额不超过300万元、从业人数不超过300人、资产总额不超过5000万元等三个条件的企业。
预缴申报企业所得税时,暂按当年度截至本期申报所属期末的情况进行判断。资产总额、从业人数计算方法如下:
季度平均值=(季初值+季末值)÷2
截至本期末季度平均值=截至本期末各季度平均值之和÷相应季度数
年度中间开业或者终止经营活动的,以其实际经营期计算上述指标。

【案例实务】A企业2023年1月成立,从事国家非限制和禁止行业,2023年各季度的资产总额、从业人数以及累计应纳税所得额情况如下表所示:
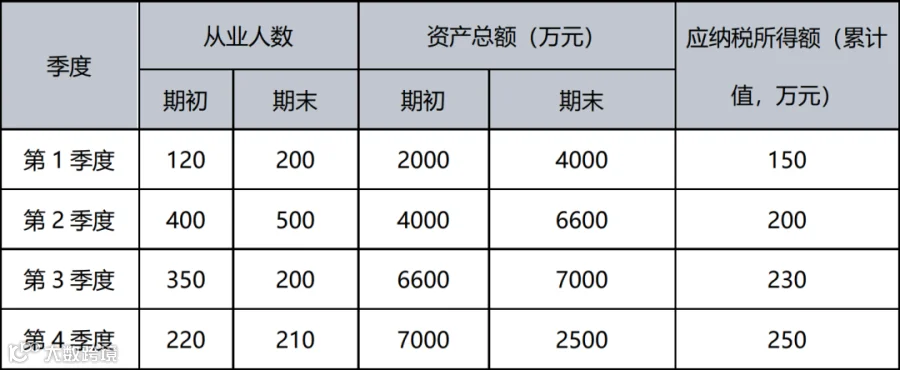
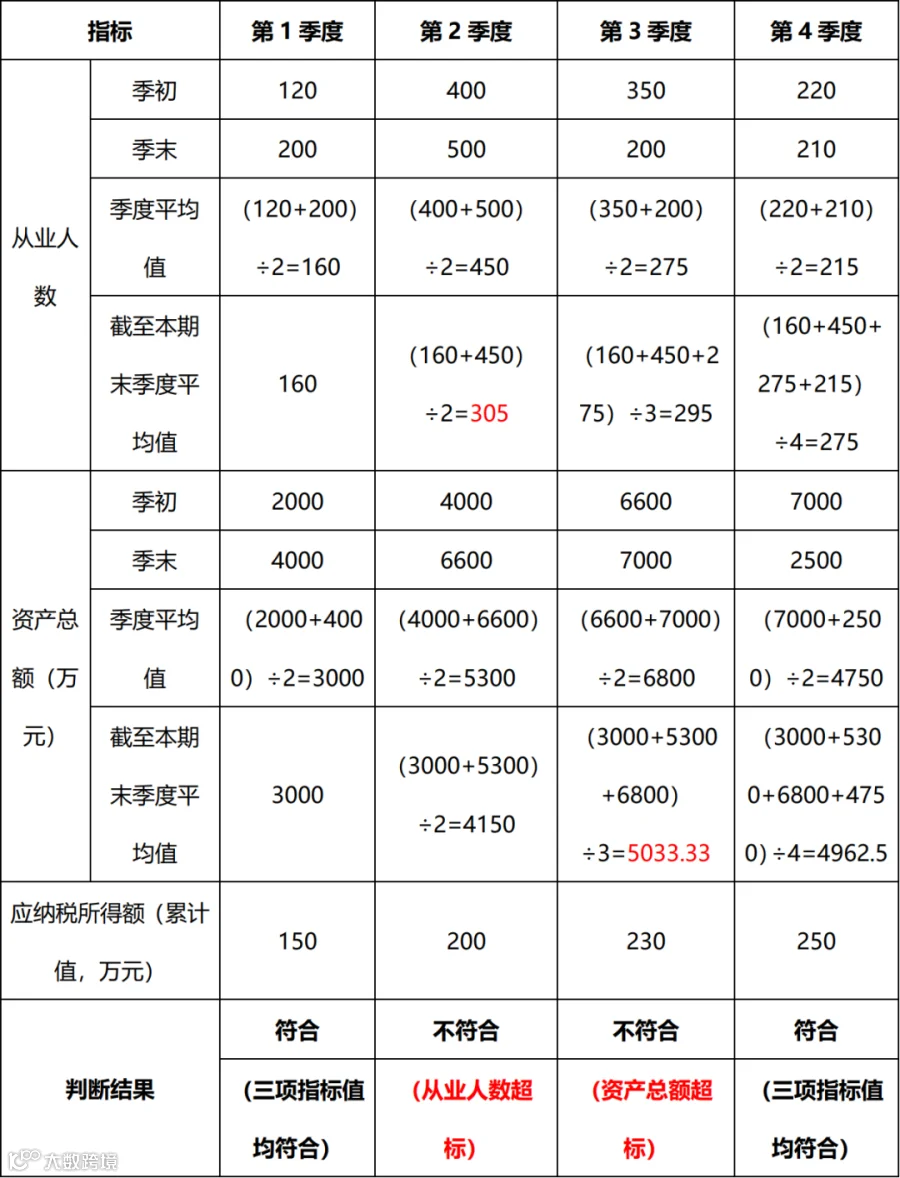
由表上看出,A企业2023年1季度、4季度的企业所得税预缴申报可以享受小型微利企业所得税优惠;年度终了时,年度的应纳税所得额不超过300万元、从业人数不超过300人、资产总额不超过5000万元,符合小型微利企业的标准,2023年度所属期的企业所得税年度纳税申报可以享受小型微利企业所得税优惠。

上述新政的享受时间为2023年(月)季报、年报对应的所属期,如纳税人办理的是2022年所属期的企业所得税年度纳税申报,享受的小型微利企业所得税优惠政策为:
对小型微利企业年应纳税所得额100万元以内(包含100万)的部分,减按 12.5%计入应纳税所得额,按20%的税率缴纳企业所得税;年应纳税所得额超过100万元但不超过300万元的部分,减按25%计入应纳税所得额,按20%的税率缴纳企业所得税;
相当于纳税人在2023年5月31日前办理所属期2022年度的企业所得税年度纳税申报时,符合小型微利企业的纳税人,应纳税所得额100万以内的部分按照2.5%来交税,100-300万元的部分按照5%交税。
来源:广西壮族自治区税务局
甜心米加财税
公司注册 代理记账 财务外包
财税服务 助贷融资 人事托管
商标代理 资质证书 企业服务

需财税服务请添加VX
甜心米加财税服务成立于2020年1月,目前拥有南宁会计共享中心、柳州服务中心、贵港服务中心,随着祝福猫企服成立,正式进入企业服务平台化运营,截止2022年底,累积服务客户突破600户。
公司秉承放心财务从这里开始的理念,致力于成为“全区领先的小微企业服务智慧运营商”,帮助小微企业内部在“零财税人员、零财税知识”下,让企业主放心。
