


一
增值税加计抵减政策
自2023年1月1日至2023年12月31日,增值税加计抵减政策按照以下规定执行:
(一)允许生产性服务业纳税人按照当期可抵扣进项税额加计5%抵减应纳税额。生产性服务业纳税人,是指提供邮政服务、电信服务、现代服务、生活服务取得的销售额占全部销售额的比重超过50%的纳税人。
(二)允许生活性服务业纳税人按照当期可抵扣进项税额加计10%抵减应纳税额。生活性服务业纳税人,是指提供生活服务取得的销售额占全部销售额的比重超过50%的纳税人。
四项服务的具体范围按照《销售服务、无形资产、不动产注释》(财税〔2016〕36号印发)执行。
二
需要办理什么手续
适用加计抵减政策的纳税人,应在年度首次确认适用加计抵减政策时,通过电子税务局(或前往办税服务厅)提交【生产、生活性服务业增值税加计抵减政策声明申请】或【生活性服务业增值税加计抵减政策声明申请】。
三
如何通过电子税务局提交声明
登录广西电子税务局,点击【我要办税】--【综合信息报告】--【资格信息报告】--【生产、生活性服务业增值税加计抵减政策声明申请】/【生活性服务业增值税加计抵减政策声明申请】,选择填写适用政策年度、所属行业、销售额等信息,点击左上角“保存”按钮再根据系统提示点击“确定”提交。
【生产、生活性服务业增值税加计抵减政策声明申请】
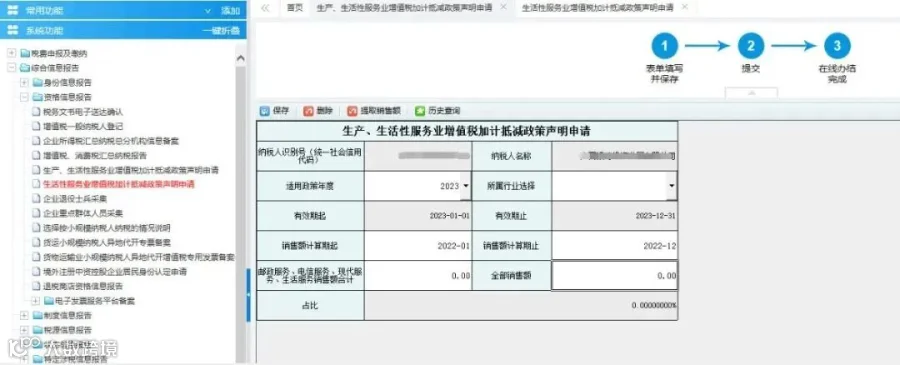
(点击大图查看)
【生活性服务业增值税加计抵减政策声明申请】

(点击大图查看)
来源:广西壮族自治区税务局
我知道你 在看 哦 !