


做北美跨境的卖家,今年应该都察觉到一个诡异的行业变化:
折扣越给越大、促销越做越勤,但点击率、转化率、复购率反而持续走低,Prime Day、黑五网一的大促爆单神话逐步失灵。
很多人误以为是市场内卷、流量变少,于是继续加码低价、叠加满减优惠券,最终陷入“降价没利润、不降价没订单”的死循环。
真正的核心症结,不是你的产品不行,也不是流量枯竭,而是美国电商消费者正在经历一场深刻的"折扣疲劳"时代。
与此同时,亚马逊等平台密集出台定价新规,严厉打击虚假折扣、无序促销。靠低价套路冲量的时代彻底结束,精细化价格管控+价值营销,已成北美跨境生存刚需。
今天这篇干货,帮所有中国跨境企业读懂美国消费者新逻辑,跳出低价内卷,用合规、科学的价格运营稳住销量、守住利润、做出口碑。
一、当打折变成"白噪音":美国消费者为什么对折扣免疫了?
先看几组数据,它们来自不同的权威机构,但指向的是同一个方向:
2025年10月,全球咨询公司AlixPartners发布了一份覆盖9,000多名美国消费者的调研报告。报告里有一个惊人的发现:与一年前相比,将"找到最低价格/折扣"列为购买决策中"非常重要"的消费者比例,下降了整整30%。消费者对"价格"这个因素的重要性评分,在几乎所有品类中都出现下降——降幅达到13%。
更触目惊心的是行为数据:在折扣敏感品类的消费者行为排名中,"折扣猎手"倾向从原来的第1位,直接跌到了第19位。第1到第19。这不是滑坡,是断崖。
同期,密歇根大学发布的美国消费者信心指数12月跌至56.8,创下五年新低。核心PCE物价指数同比上涨3.2%。简单翻译一下:美国消费者在通胀的重压下,不是变得"更爱找便宜"了,而是变得"对便宜这件事本身无所谓"了。
为什么会这样?原因有三层:
第一层是"促销轰炸":2025年4月美国对多国进口商品加征关税后,零售商为了掩盖价格上涨,大量依赖折扣和促销。消费者打开任何一个购物App,满眼都是"50% OFF""FLASH SALE""LIMITED TIME DEAL"。促销太密集了,密集到消费者的大脑自动把它们过滤成了背景噪音。就像你住在大马路旁边,时间一长,连卡车喇叭声都听不见了。
第二层是"折扣通胀":过去几年,消费者的参照系被彻底扭曲了。2020年疫情期间的深度打折、Temu和SHEIN带来的"9.9美元包邮"冲击、Prime Day越来越早越来越频繁——折扣的门槛在持续抬高。今天你打8折,消费者的反应是:"才8折?昨天那个牌子打了5折。"30% off已经换不来一个点击了,45%的数据已经证明了这一点。
第三层,也是最深层—消费者的决策框架变了:通胀持续了几年,美国消费者已经将价格上涨视为"不可避免的常态"。当涨价被接受为常态,打折就不再是惊喜,而是一种"本来就该如此"的预期。你打5折,消费者不会觉得赚到了,只会想——"这玩意儿原来到底值多少钱?"
折扣不再是武器,变成了白噪音。这是第一个需要所有跨境人认清的现实。
我们先看看美国Kohl's的最经典“折扣疲劳”案例:
Kohl's是美国一个主打家居和服饰的中端百货,在它最鼎盛的时候,它的优惠系统复杂到需要一个独立的攻略来解读,有Kohl's Cash,有Rewards,有会员折扣,有每周促销,有“每件商品原价标记非常高但总是在打折”的操作。这套折扣系统一度被消费者当作一个「薅羊毛游戏」来玩。
但发生了很讽刺的结果:Kohl's消费者群体里形成了一种集体认知,到Kohl's买东西,不打折就是不正常。一件标价59.99美元的毛衣,如果没有折扣券的话,大部分熟悉Kohl's的消费者根本不会放进购物车,他们会等,因为他们知道,等一短时间肯定会有20% off的券出来。
这个折扣等待本身,就是Kohl's自己教出来的消费者行为。
之后,Kohl's在过去几年经营得非常艰难,它试图「正常化价格」,提高基础价格并减少促销频率,然而消费者直接用脚投票,普遍觉得「这家店变贵了」,哪怕实际到手价几乎没变。
品牌教会了消费者打折,然后再想教消费者接受原价,这是一件几乎不可能的事。
这个现象有个名字,叫“促销归一化”(promotional normalization)。
二、促销的"死亡螺旋":为什么越打折,死得越快?
如果打折只是"不那么管用"了,那还可以忍。真正危险的是,它开始产生反噬效应了。
深圳有一个做电子配件的卖家,给我算了一笔账:
一款蓝牙耳机,成本30美元,常规售价99美元。圣诞季促销打8折到79美元。卖出1000单,营业额79,000美元。看起来很美好?等他算完就笑不出来了。退货率40%——也就是说400单被退了回来。退货不仅不赚钱,还要倒贴物流和佣金。算上亚马逊18%的非必需品类目佣金、退货处理费、仓储费——最后倒亏了2万美元。他不是"卖得少所以亏了"。他是"卖得越多、亏得越多"。
这个案例不是个例。2025年圣诞季,亚马逊平台整体退货率突破28%,创历史新高。服饰和家居品类退货率更是超过40%。折扣力度超过50%的商品,退货率反升25%—这意味着很多消费者是"冲着便宜买了,收到后发现并不需要,于是退了"。
这就是促销的"死亡螺旋":
不打折 → 没流量 → 没订单 → 排名下滑
打折 → 有流量 → 有订单 → 但退货率飙升
退货 → 利润被侵蚀 → 为了回血再打折 → 退货率更高
最终结局 → 利润清零,品牌价值归零
这不是一个促销策略问题,是一个结构性陷阱。
更深层的问题还在于平台的"隐形绞杀"。2025年亚马逊推出了动态佣金调整机制,非必需品类目佣金率从15%上调至18%。退货物流成本更多转嫁给卖家。平台的逻辑很清晰:既然你要靠低价抢流量,那我就在后端把你的利润收走。流量是平台的,利润也是平台的,卖家的角色越来越像一个"仓库管理员"—负责囤货、出货、承担退货,但不负责赚钱。
Sellics的数据同样令人心寒:2025年圣诞季,62%的中小卖家订单量同比下滑超过50%。仅10%实现了增长,而这10%里又有80%以上利润率不足5%。
促销这把曾经的利剑,已经变成了一个张开嘴的陷阱。
三、从"折扣战"到"价值战":美国消费者到底在买什么?
搞清楚"消费者不买折扣了"之后,更重要的问题是:那他们在买什么?
AlixPartners的报告给出了非常清晰的答案。当"价格"从购买决策的前排退场,取而代之的是三个关键词:
价值感(Perceived Value)、品质感(Product Quality)、一致性(Price Consistency)。
价值感:不是"便宜",是"值这个价"
当消费者不再追逐最低价,他们的判断标准从"绝对价格"转向了"性价比"。一个20美元的产品打5折卖10美元,和一个15美元的产品不打折—越来越多的消费者选择后者。因为他们对"打折"背后的信号不信任了:打5折=原价虚高=可能质量不行=退货麻烦。
消费行为学的经典理论在这里完全生效:价格是质量的信号。持续打折,等于持续告诉消费者——"我的东西不值原价"。当这个信号反复发送,品牌就完了。
品质感:不是"看起来好",是"用了真的好"
2025年有一个标志性案例:从2019年到2025年,Chanel将一款经典手袋的价格从5,800美元涨到了11,300美元——涨幅接近95%。结果呢?消费者大规模撤离,转向了价格更"讲道理"的高端品牌。
AlixPartners的报告因此发出警告:"试图通过降低品质来维持价格的零售商,将面临信誉崩塌的风险。"
Chanel的教训放在跨境电商语境下是这样理解的:消费者不怕你贵,怕的是"贵得不值"。他们可以接受一个合理的价格,但无法接受一个价格与品质不匹配的产品。
一致性:不要今天8折明天5折后天恢复原价
消费者调研中,超过60%的美国消费者表示"线上线下价格一致"至关重要。他们不仅要跨渠道的一致性,更要跨时间的一致性。
这解释了一个很多人不理解的现象:为什么天天低价(EDLP)策略在美国市场越来越受欢迎?沃尔玛几十年如一日做EDLP,消费者不是因为它便宜才买,而是因为它"价格可预期"。不需要等到Prime Day才敢下单,不需要担心今天买了明天就降价。这种确定性,在折扣疲劳的时代就是竞争力。
美国消费者要的不再是"折扣",而是"确定性"。
四、给跨境电商的五条价格管控策略
理解了现象、数据和背后的逻辑,接下来是行动。
对于在美国市场运营的跨境电商企业,价格管控不能再是"看竞品打几折我就打几折"的被动反应。必须从战略层面重构定价逻辑:
策略一:从"折扣驱动"切换到"价值定价"
这是最核心的转变。价值定价和折扣定价的本质区别是什么?
折扣定价的逻辑是"我的产品值100美元,现在卖80美元,所以你赚了20美元"。
价值定价的逻辑是"我的产品解决了你的某个问题,解决这个问题对你来说值80美元,所以我定价80美元是合理的"。
前者需要靠打折来制造"捡便宜"的感觉,后者不需要。因为后者的价格本身就是产品价值的一部分——不是"割肉"的结果,而是"值这个钱"的声明。
例如: 把产品卖点从"参数"翻译成"场景价值"。不写"5000mAh大电池",写"一次充电撑过跨洋航班"。让消费者感受到的不是便宜的快乐,而是问题解决的满足。在Listing中建立"价格正当性"。A+内容、五点描述、图片文案——所有的内容都要回答一个问题:"为什么这个产品值这个价格?"不要用打折来弥补这个答案的缺失。
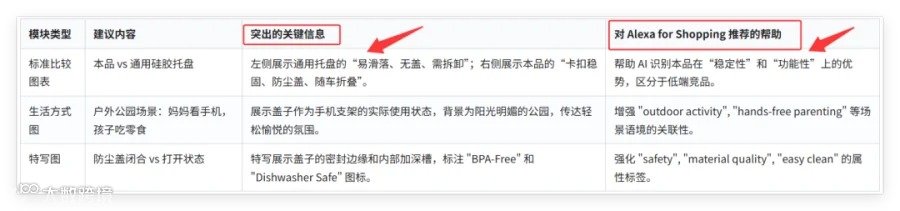
一次深度打折,毁掉的是几年的品牌信用。
策略二:做"分层定价"而不是"一刀切打折"
2026年初关税政策调整后,跨境电商商品的到岸成本普遍上涨8%-25%。面对成本上涨,最常见的反应是"全线涨价"或者"全线打折抢流量"。
两种做法都是错的。正确的做法是分层—把你的SKU划成三类:
流量型产品(引流款):消费者对这类产品价格最敏感,它们是消费者判断你品牌价值的"标尺产品"。这类产品价格要稳,甚至把关税成本自己消化,不涨价。因为这一毛钱的涨价,可能带走的是整个店铺的流量信用。
利润型产品(主力款):消费者在购买这类产品时更看重功能和品质,价格有一定的弹性空间。成本上涨可以适当传导,但幅度控制在10%以内。用产品力补价格力。
形象型产品(标杆款):SKU数量少、单价高、高毛利。它们的作用是拉高整个品牌的调性。消费者买它们的时候不看折扣。这类产品可以承担更高的成本传导,同时维持"从不打折"的品牌形象。
美国零售行业已经在广泛使用这套分层定价逻辑,沃尔玛、Target、Best Buy都在按品类价格敏感度重新分配关税成本。你做跨境电商,面对的是同样的消费者、同样的市场—当然应该用同样的逻辑。
策略三:从"周期性大促"转向"价格确定性"
折扣疲劳的背后,是消费者对"价格不确定性"的疲惫。他们无法判断今天买会不会亏—因为明天可能更便宜。
解决方法是减少价格波动。两个方向:
第一,尝试"天天低价"(EDLP)模式:不是沃尔玛那种绝对低价,而是在你的目标价格区间内保持稳定。消费者不需要等大促,任何时候买都是这个价。这需要你事先算好利润模型——利润薄但稳定,远好过利润厚但波动大。
第二,如果一定要做促销,改成"小力度、高频次"的模式:不要一年做两次"50% off"的大促,改成每个月做一次"10%-15% off"的小促。小折扣的退货率远低于大折扣,但同样能维持曝光。而且频率高了之后,促销就不再是"大新闻",反而接近了EDLP的效果。
策略四:用"产品差异化"替代"价格差异化"
这是一个反直觉但极其重要的逻辑。
如果你的产品和竞品一模一样,那你只有一种竞争方式——低价。你打9折,他打8折,你们拼到最后一毛钱利润都没有。
但如果你和竞品不一样呢?如果你解决了一个竞品没解决的用户痛点呢?
这时候价格就不是唯一的竞争维度了。消费者的决策公式从"哪个便宜"变成了"哪个真的适合我"。当差异化足够强,你甚至可以把价格定得比竞品高—消费者会选择你,因为你提供了竞品提供不了的价值。
怎么实现差异化?
例如:抓Alexa for Shopping的Q&A缺口。买家反复问但竞品listing从不正面回答的问题,你回答了,你就占领了一个微型品类入口。
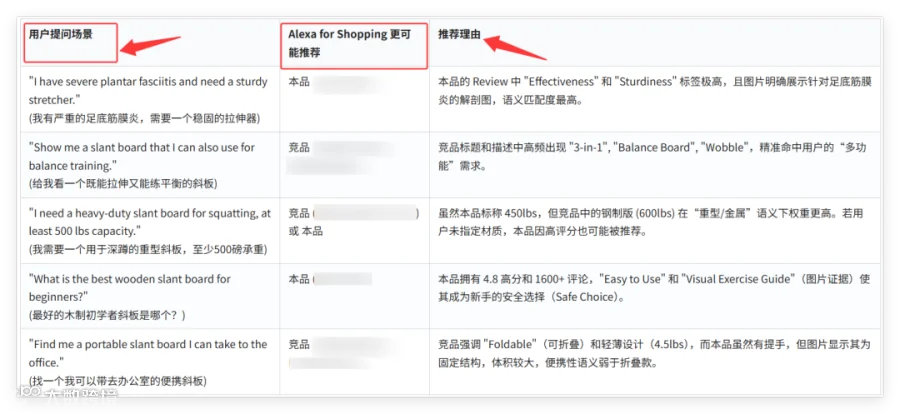
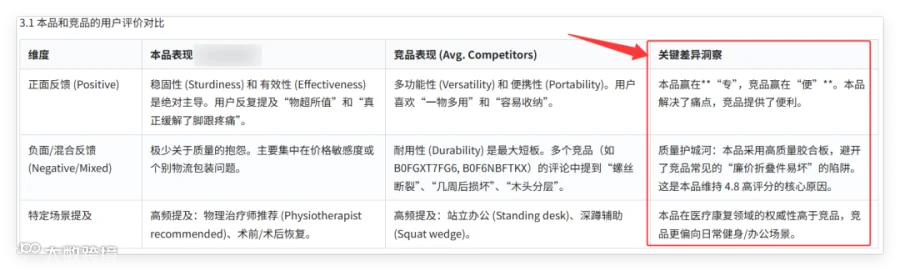
关注和创造消费者能感知到的改进!
策略五:建立数据驱动的价格管控体系
前面四条策略都是"策略方向",这一条是"操作引擎"。没有数据体系支撑,再好的定价策略都执行不下去。
一个跨境电商企业至少要建立三层数据能力:
第一层:竞品价格监控:自动跟踪核心竞品的价格变动、促销节奏、Coupon策略。不是每周看一次,是每天自动更新。晚了三天的价格情报等于没有情报。
第二层:价格弹性分析:你的每一个SKU,提价1%对销量的影响是多少?降价5%对转化率的影响是多少?打折时机对退货率的影响有多大?这些数据不能靠直觉判断,必须有持续的A/B测试和数据分析来支撑。
第三层:全链路利润模型:不是看单笔订单赚多少钱,而是把广告成本、退货率、佣金率、仓储费、汇率波动全部纳入模型,算出每个SKU的真实净利润率。很多卖家直到年底算总账才发现"卖了100万,只赚了5万"——问题就出在没有全链路模型上。
最后的话
美国消费者的"折扣疲劳",不是一个短期现象。它是关税冲击、持续通胀、平台促销轰炸和消费心理变迁四个因素共振的结果。它的本质含义是:美国消费者正在从"价格敏感型"向"价值敏感型"迁移。这个迁移一旦完成,几乎不可逆。
对于中国跨境电商企业来说,这意味着持续了十几年的"低价+折扣"竞争模式,正在走到尽头。但尽头不一定是坏事。
当价格战失效,真正理解消费者需求、真正把产品做好的企业,反而有了出头之日。因为低价从来不是护城河—产品力才是。从"打折就能卖"到"产品好才卖得动"—这不是市场的退步,是市场的进步。
能抓住这个转变的企业,会在下一个十年里跑出来。
还守着折扣牌不放的,会发现自己打出去的每一张牌,都砸在了自己脚上。
以上,既然看到这里了,如果觉得不错,随手点个赞、在看、转发三连吧,如果想第一时间收到推送,也可以给我个星标⭐~
谢谢你看我的文章,我们,下篇再见。