


在群里经常听到有会计们问白条的话题,说多了都是泪啊,所谓白条,财务上指非正式单据,即:不合法的便条、白头单据,认为不能入账,不能税前扣除,其实这些白条是有办法的,小额的500元以下的白条,你只要合乎税法的要求,正常入账,大额的白条,我们变通一下方法也能处理,且听榆姐给讲解:
一、500元以下的白条,支付个人,无需发票
注意1:这些零星支出仅限于支付给个人的支出,支付给单位的必须取得正式发票才可以税前扣除。
注意2:对固定业户按月适用起征点,自然人按次适用起征点。所以,自然人提供服务、销售货物,每次超过500元就不适用凭收据入账了,就要到税局代开发票。
政策依据:
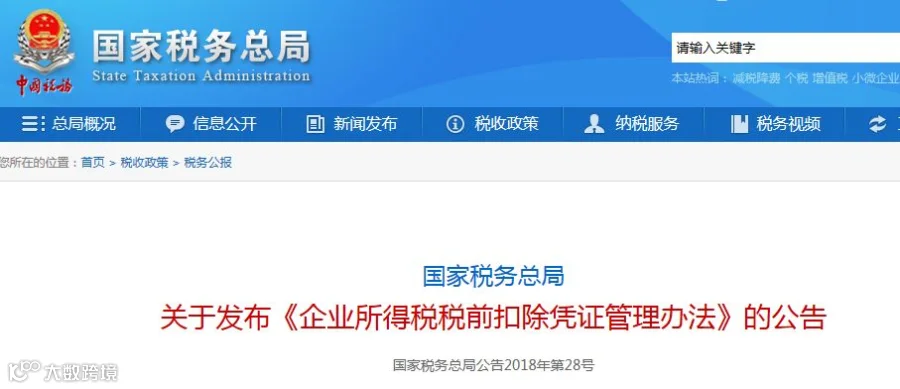
第九条 企业在境内发生的支出项目属于增值税应税项目(以下简称“应税项目”)的,对方为已办理税务登记的增值税纳税人,其支出以发票(包括按照规定由税务机关代开的发票)作为税前扣除凭证;对方为依法无需办理税务登记的单位或者从事小额零星经营业务的个人,其支出以税务机关代开的发票或者收款凭证及内部凭证作为税前扣除凭证,收款凭证应载明收款单位名称、个人姓名及身份证号、支出项目、收款金额等相关信息。
28号公告“羞答答”地为白条入账扯开了一个小口。
小额零星经营业务的判断标准是个人从事应税项目经营业务的销售额不超过增值税相关政策规定的起征点,就是500元是个临界点。低于500元可以开收据,高于500元就要开发票。

举2个栗子:
案例1:公司从路边小摊贩个人手里买了300元水果,必须取得发票才可以税前扣除吗?若是不需要发票,会计上如何入账?
解答:公司从个人手里买的300元水果,由于在500元以下,因此既可以个人去税局大厅代开发票来入账并依法税前扣除(这个方法很多人会嫌弃),也可以凭摊贩出具的收款凭证入账依法扣除(实物中大都是这个方法)。
注意:收款凭证应载明收款单位名称、个人姓名及身份证号、支出项目、收款金额等相关信息。
会计处理:
借:应付职工薪酬-福利费 300元
贷:库存现金 300元
案例2:我公司支付给某个体户300元购买签字笔,取得该个体户开具的收据。
借:管理费用-办公费 300元
贷:库存现金 300元
注意:该项支出虽然不到500元,但是不得税前扣除。(因为这是个体户,有营业执照,个体户是可以到税局申领发票的)
二、 超过500元以上白条怎么处理

走进财税大爆炸
了解最新财税知识
