


虚开劳务费发票发工资,法院竟认为不构成偷税,要求税务机关撤销处罚!到底怎么回事?谁对谁错?
01
税务局认定虚开发票
法院不予支持
在税务机关严厉打击虚开发票行为的背景下,有这么一家企业,虚开发票为职工发工资,税务局判定为虚开发票,而法院则要求税务局撤回处理决定书。
事件经过:
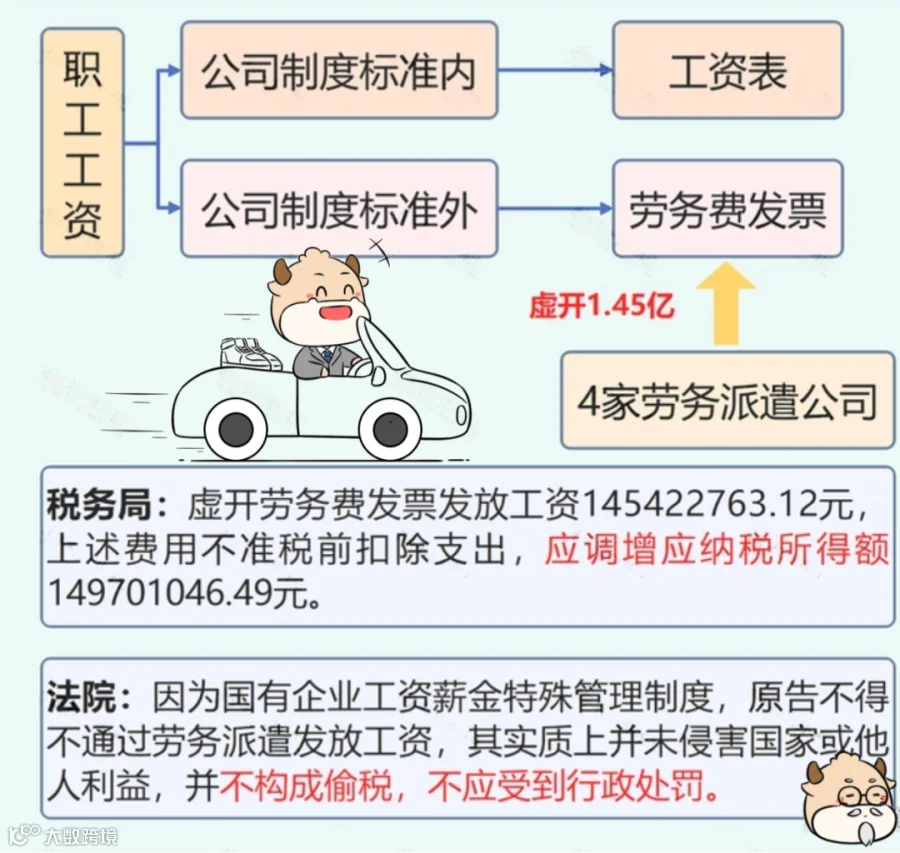
终审判决:
一、撤销被告唐山市国家税务局稽查局作出的冀唐国税稽罚【2017】101号《行政处理决定书》。
二、撤销被告河北省国家税务局作出的冀国税复决字【2017】3号《行政复议决定书》。
三、责令被告唐山市国家税务局稽查局在本判决生效后六十日内重新作出处理决定。
分析:
本案焦点主要在于增值税和企业所得税两大税种的法治要求不同。
增值税侧重于合法性,当增值税税前扣除凭证涉及虚开,相关的进项税不得抵扣,已抵扣的要做进项税转出;
而企业所得税更侧重于合理性,实行严谨的成本核算,更强调相关、配比、真实等原则。
基于此,法院认为企业发生的工资是真实且相关的,因此在企业所得税上,认为可以扣除该“虚开发票”。
提醒!!
我们一定要理清增值税和企业所得税抵扣/扣除凭证的相关要求,避免虚开,才是最安全的!
02
本案例带给我们的启示
税漫君认为,首先是规避虚开,纵观各种虚开的公开案例,并不是所有的都如本案中的企业“幸运”,最终被判定允许在企业所得税前扣除。
其次,在处理各种凭证上,我们要非常谨慎的保证增值税抵扣凭证合法性和企业所得税扣除凭证的合理性。
比如,增值税上明确规定了一些不得抵扣进项税的情形,我们给大家简单归纳总结如下:

除了上图中所述内容之外,增值税凭证不合规不合法的,一般纳税人会计核算不健全的等情形,也是不得抵扣进项税的。
至于企业所得税前扣除的相关事宜,我们先前给大家做过一张表,大家对照看看,就会有个比较清楚透彻的了解了。
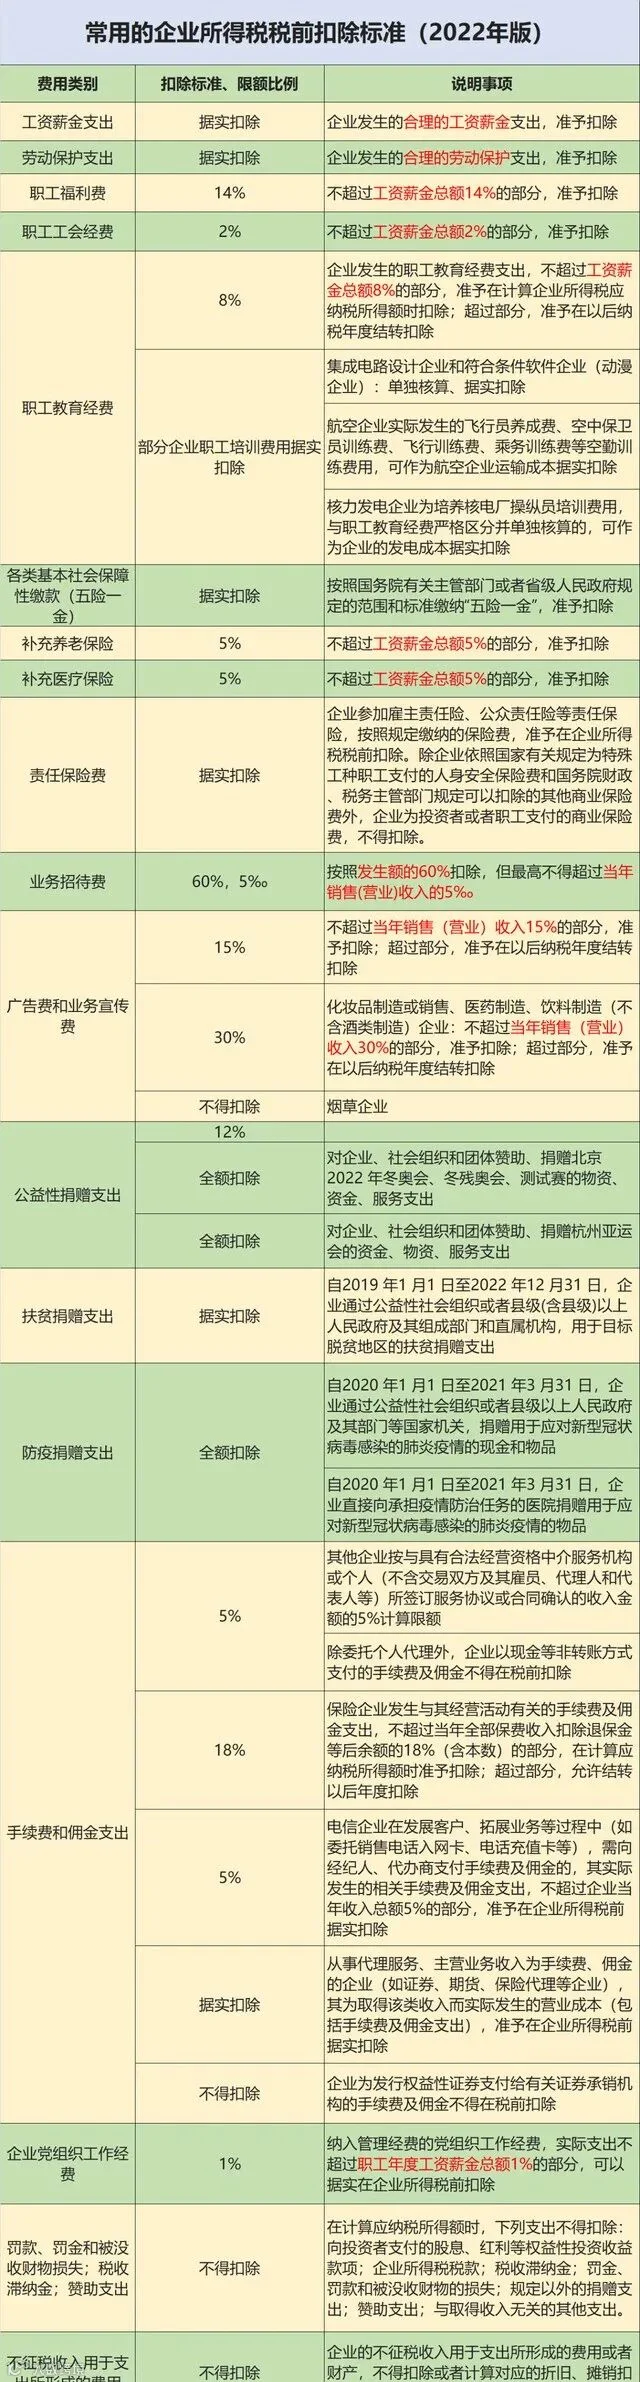
搞清楚了增值税的抵扣和企业所得税的税前扣除,接下来我们最为需要注意的就是做好防范虚开了。
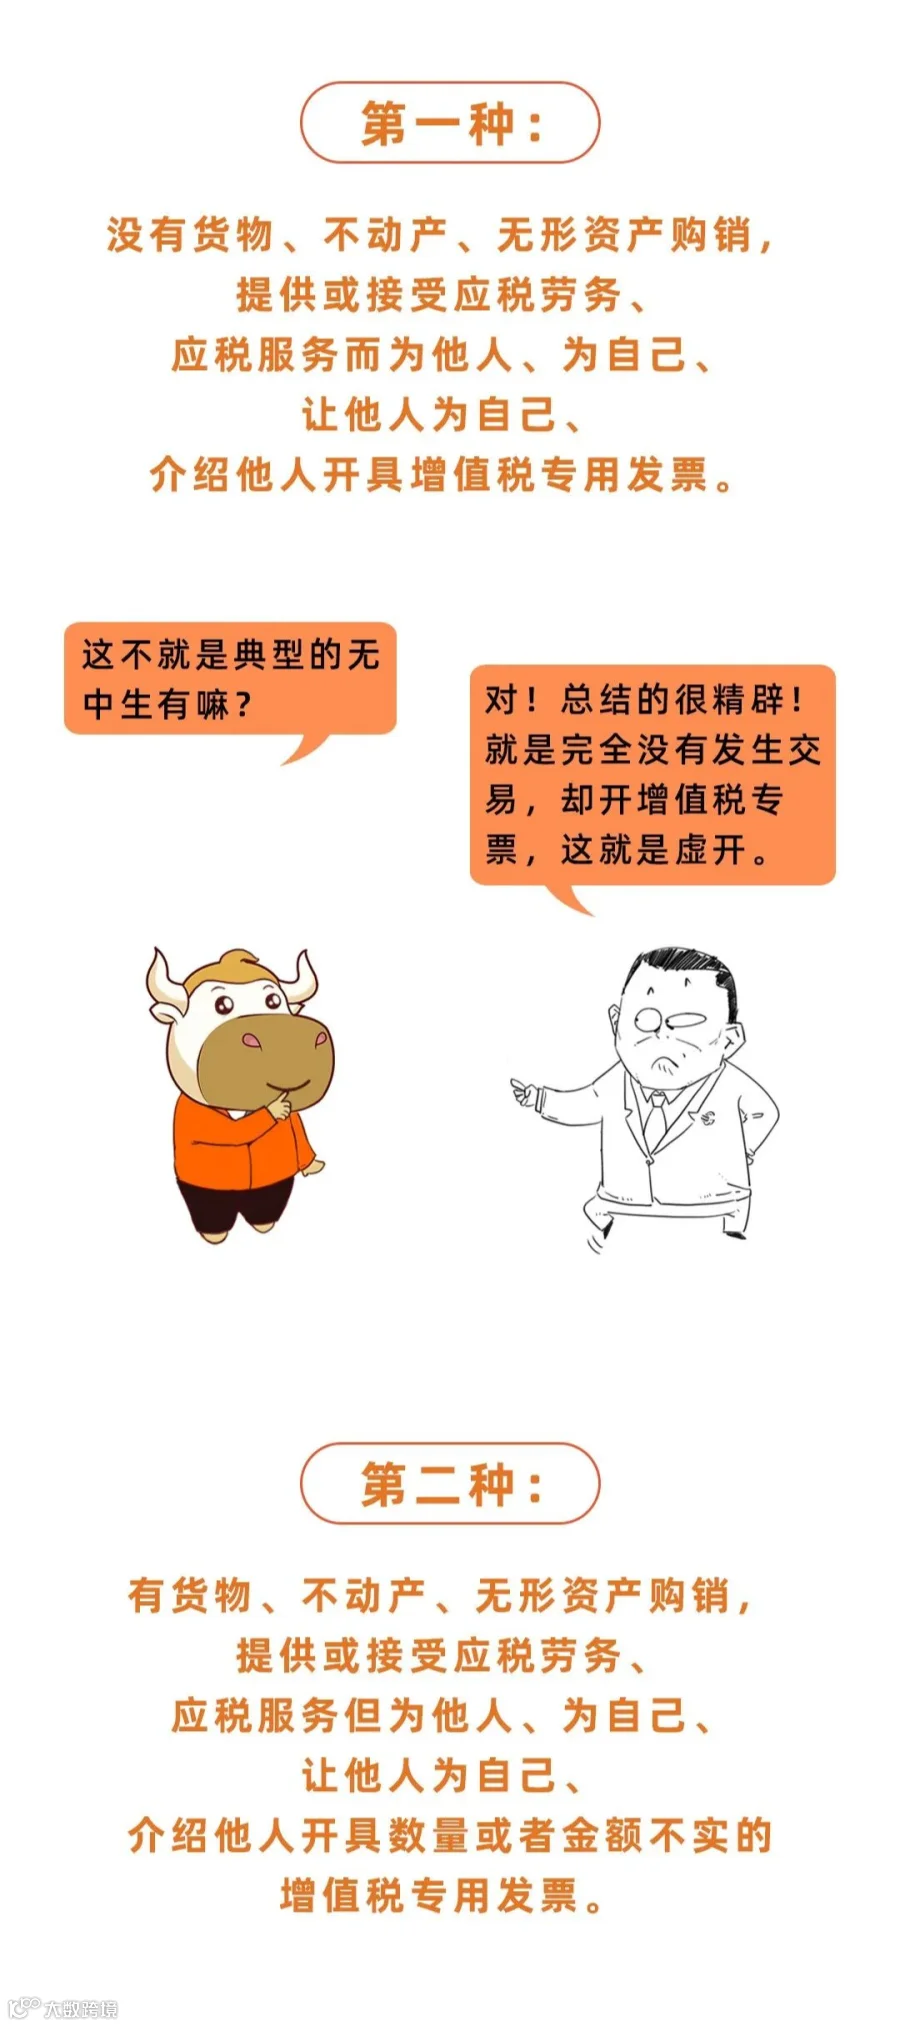
需要大家注意的是,无论是给别人开具与经营不符的发票,还是让他人给自己开与实际经营不符的发票,或者介绍他们开具与经营不符的发票,都属于虚开行为。
所以我们除了杜绝自己为别人进行虚开发票的同时,还需要规避别人虚开的发票落在自己手里。这就需要我们在交易之前做好充足的准备:看对方的规模、资质等看对方是不是靠谱,一旦感觉有异常,需要进一步让对方提供一些证明资料。
同时,当我们收到一张发票的时候,也务必需要做好相关的检查,尤其需要仔细比对购买的货物或服务名称、规格、数量、金额、开票方等是否与发票票面上的内容一致。如果有必要,还需要核查对方的营业执照、银行账户等是否真实及与票面所载一致。
最后,在付款的时候,最好不涉及第三方,保证三流或四流一致,并一定要求公对公付款。
03
3种常见虚开发票手段
以及相应识别方法


注会六科和中级三科,九战九捷的考霸编写的的初级、中级、注会考试笔记,助您事半功倍,点击下方↓↓↓“阅读原文”↓↓↓了解。