在跨境电商蓬勃发展的当下,不少企业选择借助香港公司开设内地电商店铺,以期利用香港的独特优势拓展业务。
然而,这种经营模式并非毫无风险,在税收等方面存在诸多需要谨慎对待的问题。下面将深入剖析香港公司在内地电商平台经营的优缺点及税收风险。
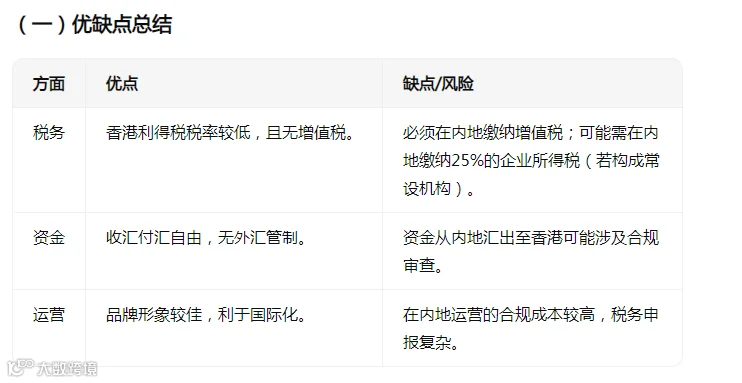
(一)香港本地税制优势显著
香港的税制对跨境企业极具吸引力。利得税方面,实行属地征税原则,仅对源自香港本地的利润征税。目前,首200万港元利润按8.25%的税率征收,其后利润按16.5%征收。若公司业务利润不被认定为源自香港,则可能无需缴纳利得税。此外,香港没有增值税(VAT)或消费税体系,企业在香港本地无需承担增值税负担,这为企业节省了可观的税务成本。
(二)资金进出自由,管理便捷
香港公司无外汇管制,这一优势为跨境电商的资金管理提供了极大便利。企业可以自由接收来自全球的货款,并能将利润自由汇往世界各地,无需担心繁琐的外汇审批流程,有助于企业高效地进行全球资金调配。
(三)国际品牌形象提升竞争力
使用香港公司作为经营主体,能够提升品牌在国际市场和部分国内消费者心中的形象和信誉度。香港作为国际金融中心和商业枢纽,其商业环境成熟、规范,消费者往往对香港公司经营的商品或服务更具信任感,这有助于企业在激烈的市场竞争中脱颖而出。

(一)内地增值税风险——必须缴纳的关键税种
在内地电商平台向消费者销售商品,销售行为的“发生地”被认定为在中国境内,因此企业必须缴纳增值税。对于小规模纳税人,通常适用3%的征收率(目前有阶段性免税优惠政策,但政策会变动);一般纳税人销售货物通常适用13%的税率,且可以抵扣进项发票。若企业未按规定申报缴纳增值税,将面临补缴税款、罚款、滞纳金,甚至被平台清退的风险。
(二)企业所得税风险——常设机构与实际管理机构的影响
“常设机构”风险:如果香港公司在内地设有仓库、办公室、客服团队,或依赖其关联方/员工在内地进行经营活动,极有可能被内地税务机关认定为构成“常设机构”。一旦认定,该香港公司在内地产生的利润需要按照25%的税率缴纳企业所得税。
实际管理机构所在地风险:若公司的董事、高管、财务决策等实际管理控制地在中国内地,税务机关可能判定该公司为“中国居民企业”,从而需要就其全球所得在内地按25%税率纳税。
(三)转让定价风险——关联交易的合规要求
如果香港公司与内地的关联公司(如负责采购、仓储、发货的子公司)有业务往来,它们之间的交易定价(如货款、服务费)必须符合“独立交易原则”。若定价不公允,存在通过定价转移利润的嫌疑,税务机关有权进行纳税调整,要求补缴税款和利息。
(四)税收协定的应用复杂性——享受优惠的门槛
内地与香港有《关于对所得避免双重征税和防止偷漏税的安排》,但要享受股息、利息等优惠税率,程序复杂。企业需要证明香港公司是“受益所有人”,且其主要目的不是单纯为获取税收优惠,否则可能无法享受相关优惠。
(一)法律依据明确
根据《中华人民共和国增值税暂行条例》,在中华人民共和国境内销售货物或者加工、修理修配劳务,销售服务、无形资产、不动产以及进口货物的单位和个人,为增值税的纳税人。
(二)业务场景符合条件
对于香港公司在内地电商平台的业务,销售行为发生地(平台)、货物仓储地(国内保税仓或仓库)、消费者所在地均在中国境内,完全符合增值税的缴纳条件。
(三)缴纳方式多样
自行申报:香港公司可以在内地办理税务登记,自行申报缴纳增值税。
平台代扣代缴:目前,主流电商平台(如淘宝、京东)为了合规,通常会要求非内地商户提供税务信息,并可能对销售收入实行代扣代缴增值税。企业需要与平台确认具体执行政策。
唯一的例外情况是,如果商品从香港直接邮寄给内地消费者(即直邮模式),且单件包裹价值在个人物品免税额度内,可能按行邮税处理。但对于大批量、常态化的B2C业务,这种模式成本高且不现实,主流仍是国内仓发货。

(二)行动建议
合规优先:
企业必须将内地增值税和潜在的企业所得税作为首要合规成本进行规划。立即与电商平台确认其代扣代缴政策,确保按时、足额缴纳税款,避免税务风险。
架构设计:
简单架构:直接用香港公司签约开店,但务必在内地完成税务登记并按时申报。这种架构操作相对简单,但需要企业自行承担税务申报和合规责任。
优化架构:设立一家内地子公司(如WFOE)作为实际运营主体,与平台签约、持有库存、处理发货。香港公司作为母公司,负责品牌持有和海外收款。两者之间的交易必须遵循转让定价规则,以避免税务风险。
寻求专业帮助:强烈建议咨询熟悉中港两地税法的会计师或税务师。他们可以根据企业的具体业务模式(如使用国内保税仓还是直邮),为企业设计最优的税务合规方案,避免双重征税和税务处罚。
利用香港公司开设内地电商店铺在资金和品牌上确有优势,但企业绝不能忽视在内地的增值税和企业所得税纳税义务。税务合规是经营的前提,只有在合规的基础上,企业才能实现可持续发展。
扫描下方二维码在线咨询