


财税2018年32号文规定从5月1日起,为进一步减轻市场主题税负,确定17%、11%税率各下降1个点。即2018年5月1日起,将制造业等行业增值税税率从17%降至16%,将交通运输、建筑、基础电信服务等行业及农产品等货物的增值税税率从11%降至10%。
关于税率还有很多问题值得各大企业关注!税率下调5月1日起才开始执行,原来的发票能不能抵扣?要不要5月1日前抵扣完毕?
有相关人士称,“让5月1日之前把17%、11%进项税发票全部抵扣,之后不允许抵扣”是误导。进项税额是“支付或者负担的增值税额”,与税率无关,一般纳税人收到的增值税专票,按发票注明的增值税额抵扣,销售方开17%或11%的专票,其已经缴纳17%或11%的增值税额。
所以,取得17%或11%专票,不是必须要在5月1日前认证,只要在自开具之日起360日内认证或登录增值税发票选择确认平台进行确认,都可按规定抵扣17%或11%的进项税额。
从来没有所谓的5月1日就不能再抵扣认证17%、11%专用发票的通知。
这种通知也是不会有的,如果有,那绝对是劳民伤财的事,小企业无所谓,大企业要把上千家供应商的在途发票都认证抵扣完。
三个字:不可能。
5月1日之后发生销货退回、开票有误、应税服务终止或者销货部分退回及发生销售折让应该按照原税率开具红字发票。
5月1日之后收到17%、11%发票不仅可以认证抵扣,如果发生需要开具红字的情况,比如开票有误、销售折让、销售退回,当然也可以开红字。
17%的开负数17%,11%的开负数11%。
比如,2018年5月10日,A公司收到一张供应商2018年4月30日开具的增值税专用发票,金额100,税率17%,税额17。财务审核发现发票名称开具有误,A有限责任公司开成了A股份有限公司。
发票直接退回供应商。
供应商收到退回发票后,直接在开票系统申请红字通知单并开具红字发票,金额-100,税额-17,同时开具一张正确的发票,金额100,税率17%,税额17。
供应商申报表直接在附表一填写相应的位置。
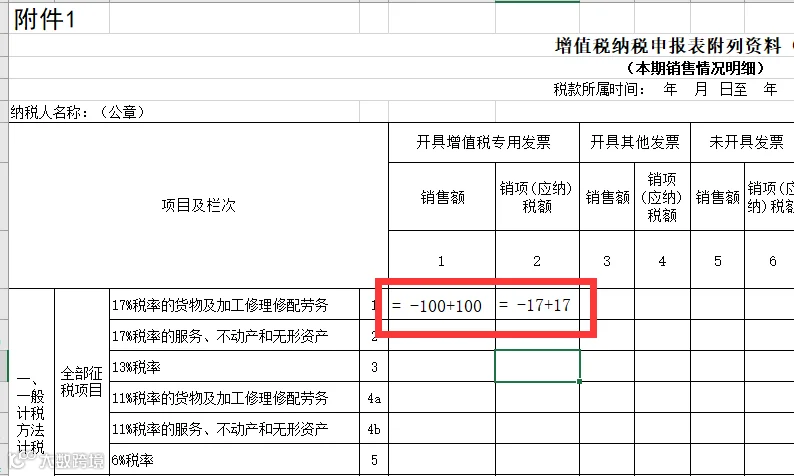
很多人觉得5月1日后就会开不出17%、11%的红字发票和蓝字发票,而且申报表中的17%和11%的栏次也会自然取消。
我不这么认为,我们可以看出现在的增值税申报表都还保留着13%的栏次。
按照13%简并到11%经验,17%和11%在申报表相应栏次还会保留,新申报表应该会直接增加16%、10%「如上图」。
只不过呢应该在填写上会做出一定填写限制,比如该栏次有发生额,需要去税务大厅申报并附一定说明。
5月1日之前按照17%、11%做了未开票收入申报,5月1日之后补开发票也应该开17%、11%。
比如,A公司2018年4月发生了一笔应税收入,金额100,税率17%,税额17,由于无法取得对方开票信息,暂未开票,会计在5月申报表进行了未开票收入的申报。
2018年5月,客户提供了开票信息,这个时候应该给客户开具17%的增值税专用发票,而不是开16%。
因为纳税义务时间发生在4月,而且本身已经按照17%申报过了增值税。
申报表填写如下:

当然,这种情况需要去税务局大厅进行申报,网上申报涉及比对无法通过的情况。
强势的购买方可以让供应商提前开票。
同样的含税价格,当然取得17%的专票会比16%的划算,因为抵扣进项税会多。如果你足够强势,你完全可以让销售方提前给你开票。
比如,A公司向供应商采购了一套设备,2018年4月预付了50%的货款含税价100给供应商,约定2018年5月发货并安装,正常情况下,供应商预收货款是不产生增值税纳税义务,不用开票和申报增值税的。
但是A公司很强势,让对方把票都开了,那么可抵扣进项税100/1.17*0.17=14.53,如果5月1日后开票,可抵扣进项税只有100/1.16*0.16=13.79。
强势的销售方切不可拖延开票。
销售方足够强势,你也不能不按纳税义务时间开票,别想着现在的票都拖到5月1日后开具再申报,如果故意拖延,滞纳金是逃不掉的。
税款不是想什么缴,就什么时候缴。一切都得严格按照增值税暂行条例规定的纳税义务时间来。
A公司向供应商采购了一批货物,2018年4月15日就付款了,货物也收到了,向供应商索取发票,供应商说5月1日再开,这显然错误的。
购销双方应该协商好,互利共赢,平稳过度。
A公司和供应商2018年2月签订了一份销售合同,约定含税价100万,开17%增值税发票,由于货物要2018年6月才生产完毕并发货安装,供应商说到时候只能开16%的发票了。
A公司觉得开16%发票有点亏,需要调整合同价格。经过协商不含税合同价不变,相应调整了税金。
不含税合同价=100/1.17=85.47
调整后的含税合同价=85.47*1.16=99.15。

推荐:一年过注会六科和中级三科,九战九捷的考霸编写的的初级、中级、注会考试笔记,助您事半功倍,点击下方↓↓↓“阅读原文”了解。