


一说到递延所得税,大家就头痛。考注会、中级最头痛的亦非合并报表和所得税会计莫属。
实际工作中也是,能做合并报表,能做所得税的会计那在企业里都不是一般的会计,绝对是重点培养对象。
说实话如果不深入了解一下其背后的意义,这递延所得税给人的感觉就是神仙姐姐派来折磨人的。明明直接都可以一股脑计入所得税费用,非要搞那么复杂,弄这么多科目出来东摆西摆,是不是很烦!

当然为了记住它们,老师们可是费尽心思。
记忆法宝:资产账面价值小于计税基础计入递延所得税资产,记住这个一个,那么其他三种按照相反的顺序来记忆。
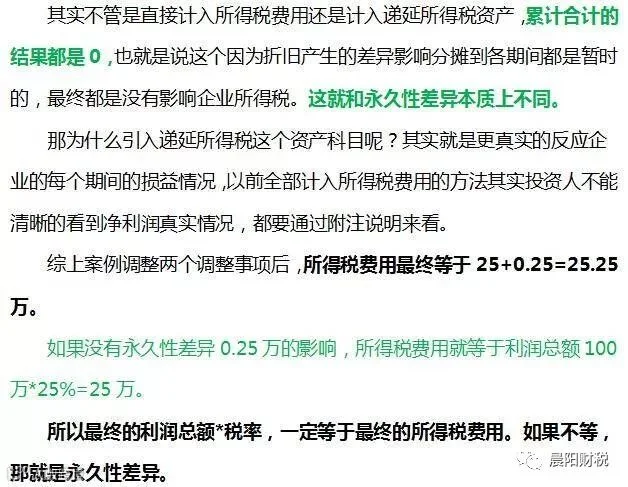
如果没有永久性差异,那么所得税费用就等于利润总额乘以所得税税率等等。
……
如果对付考试,生搬硬套地把分录做出来,这招还真有效。但是,你真的搞懂了么?是不是过了几天后,再次看到报表上的递延所得税资产和负债,又继续蒙圈了呢?
(以下内容为图片格式,点击放大阅读)

案例说明:
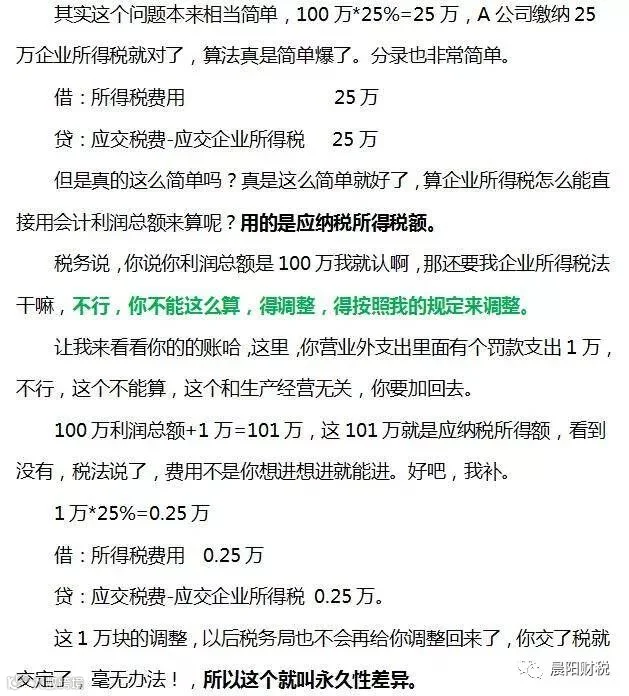
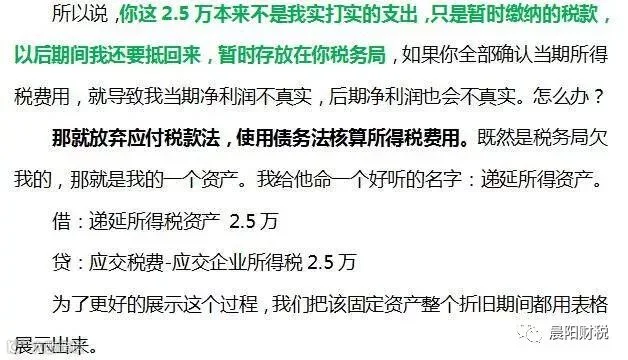
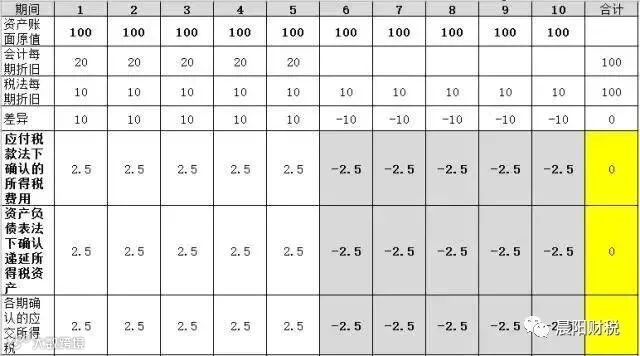
假设A公司2017年实现利润总额100万「会计报表上的数字」,企业所得税税率25%,那么问A公司2017年应该缴纳多少企业所得税。



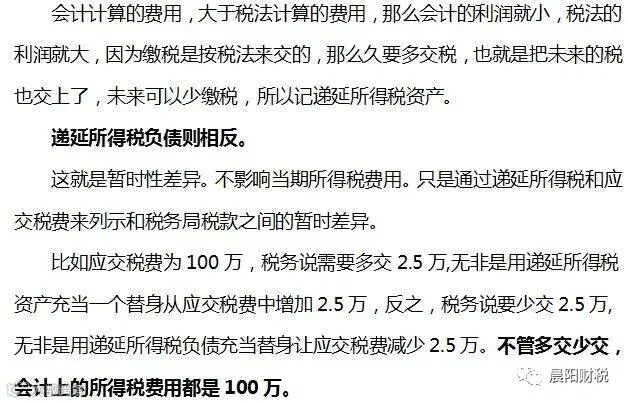
你看懂了吗?

推荐:一年过注会六科和中级三科,九战九捷的考霸编写的的初级、中级、注会考试笔记,助您事半功倍,点击下方↓↓↓“阅读原文”了解。