
突发!又有公司微信、支付宝收款被查!补税+罚款!微信、支付宝收款有哪些涉税风险?如何规避?
据杭税二稽罚〔2021〕17号文显示,杭州某公司法人代表个人账户和财务人员个人支付宝账户取得的公司收入1211601.94元(含税),属账外收入。未申报缴纳增值税、城建税和企业所得税,被税务局稽查!
江门市某信息咨询公司,通过微信、私人账户或现金方式收取做账费,其中,隐匿收入281万元,最终稽查补税85万元,罚款42万元。
南京某物业公司,通过私人微信、支付宝收支公司经营款项,但公司通过自查以及立案期间自行申报进行补税,才减少风险和损失。
上面三个案例,都属于藏匿收入,特殊之处在于通过微信、支付宝等新兴支付方式来实现。企业频繁使用个人微信、支付宝为藏匿收入提供可能性,也逐渐成为税务局稽查收入的重点!
多数单位使用微信、支付宝收付款,虽然很便捷,但千万不要忽视其中风险!
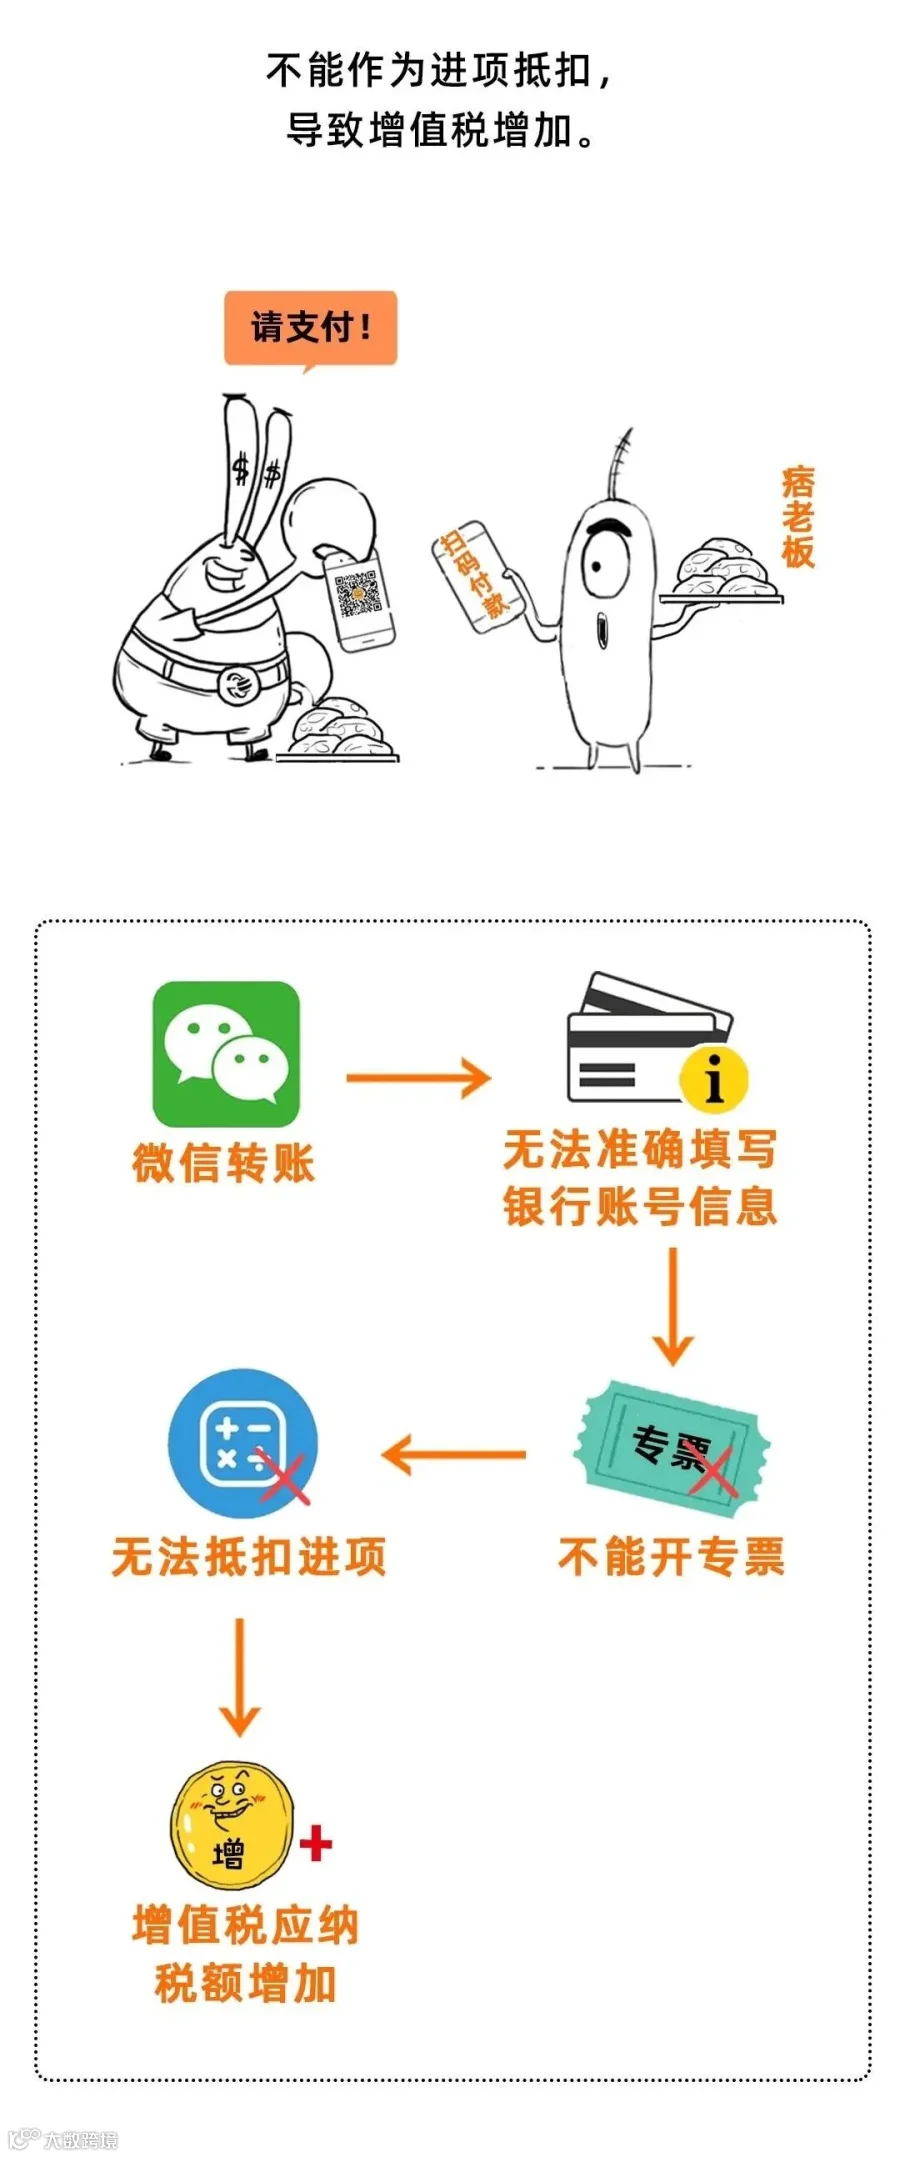

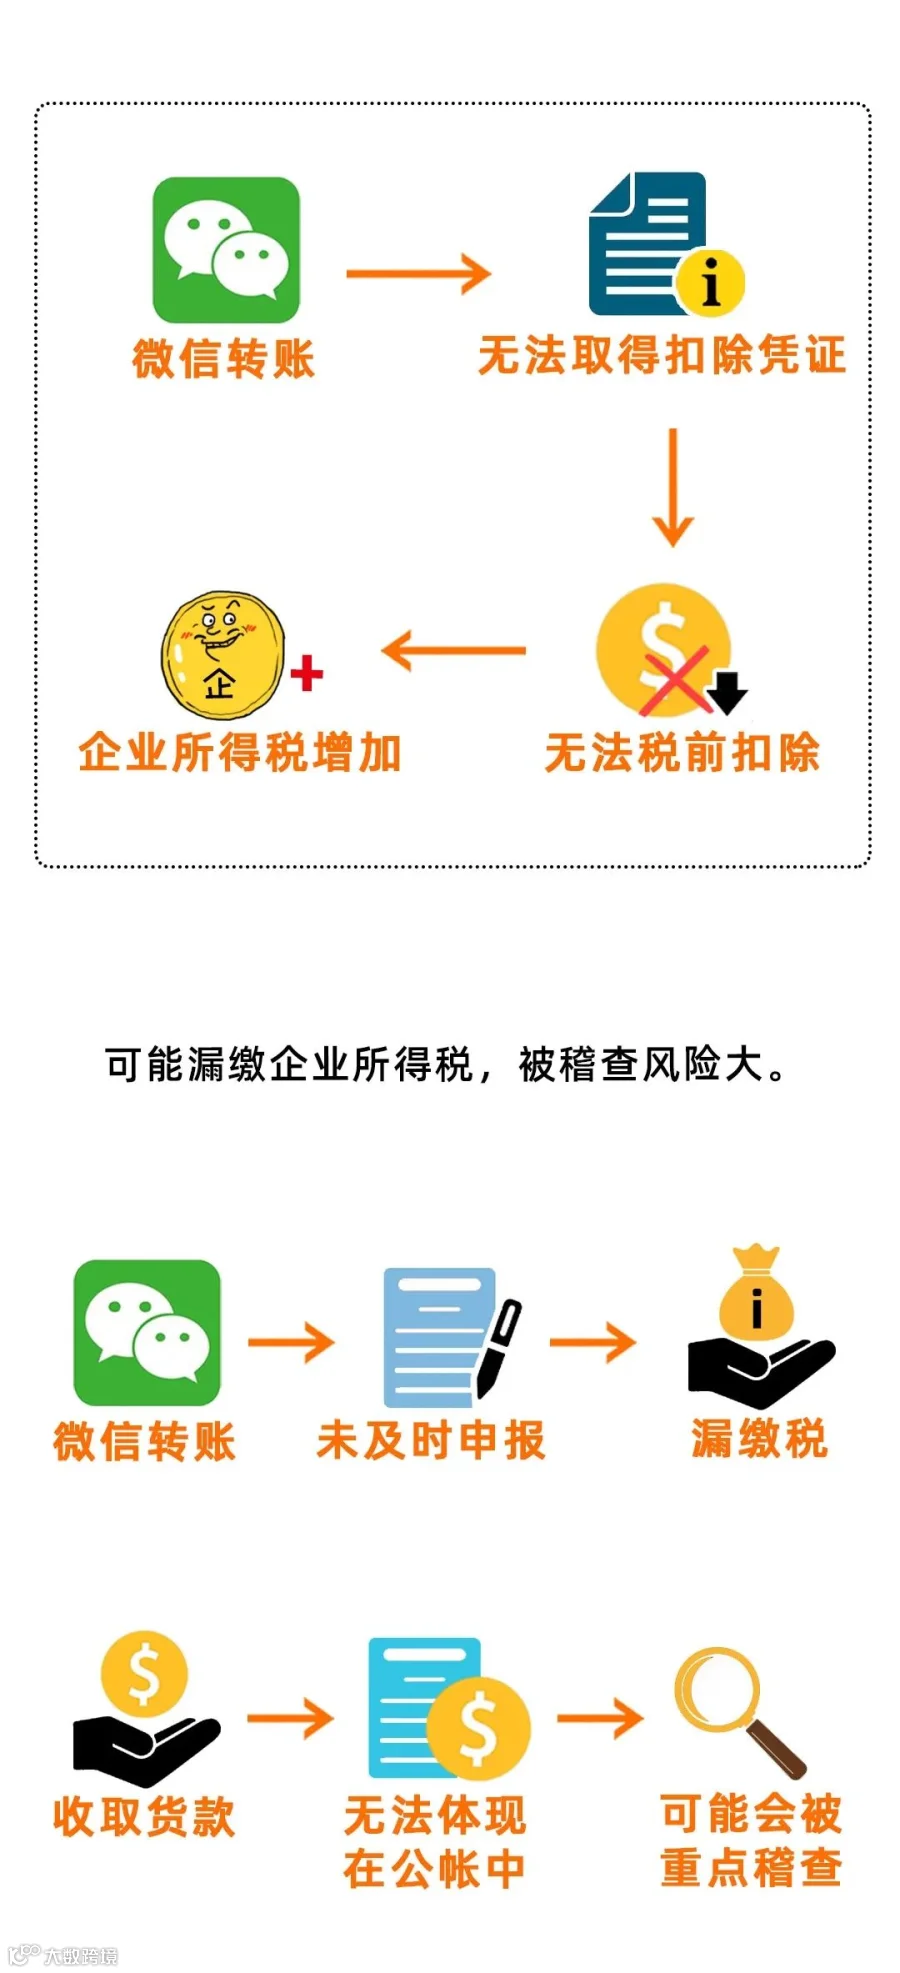
2.企业所得税风险

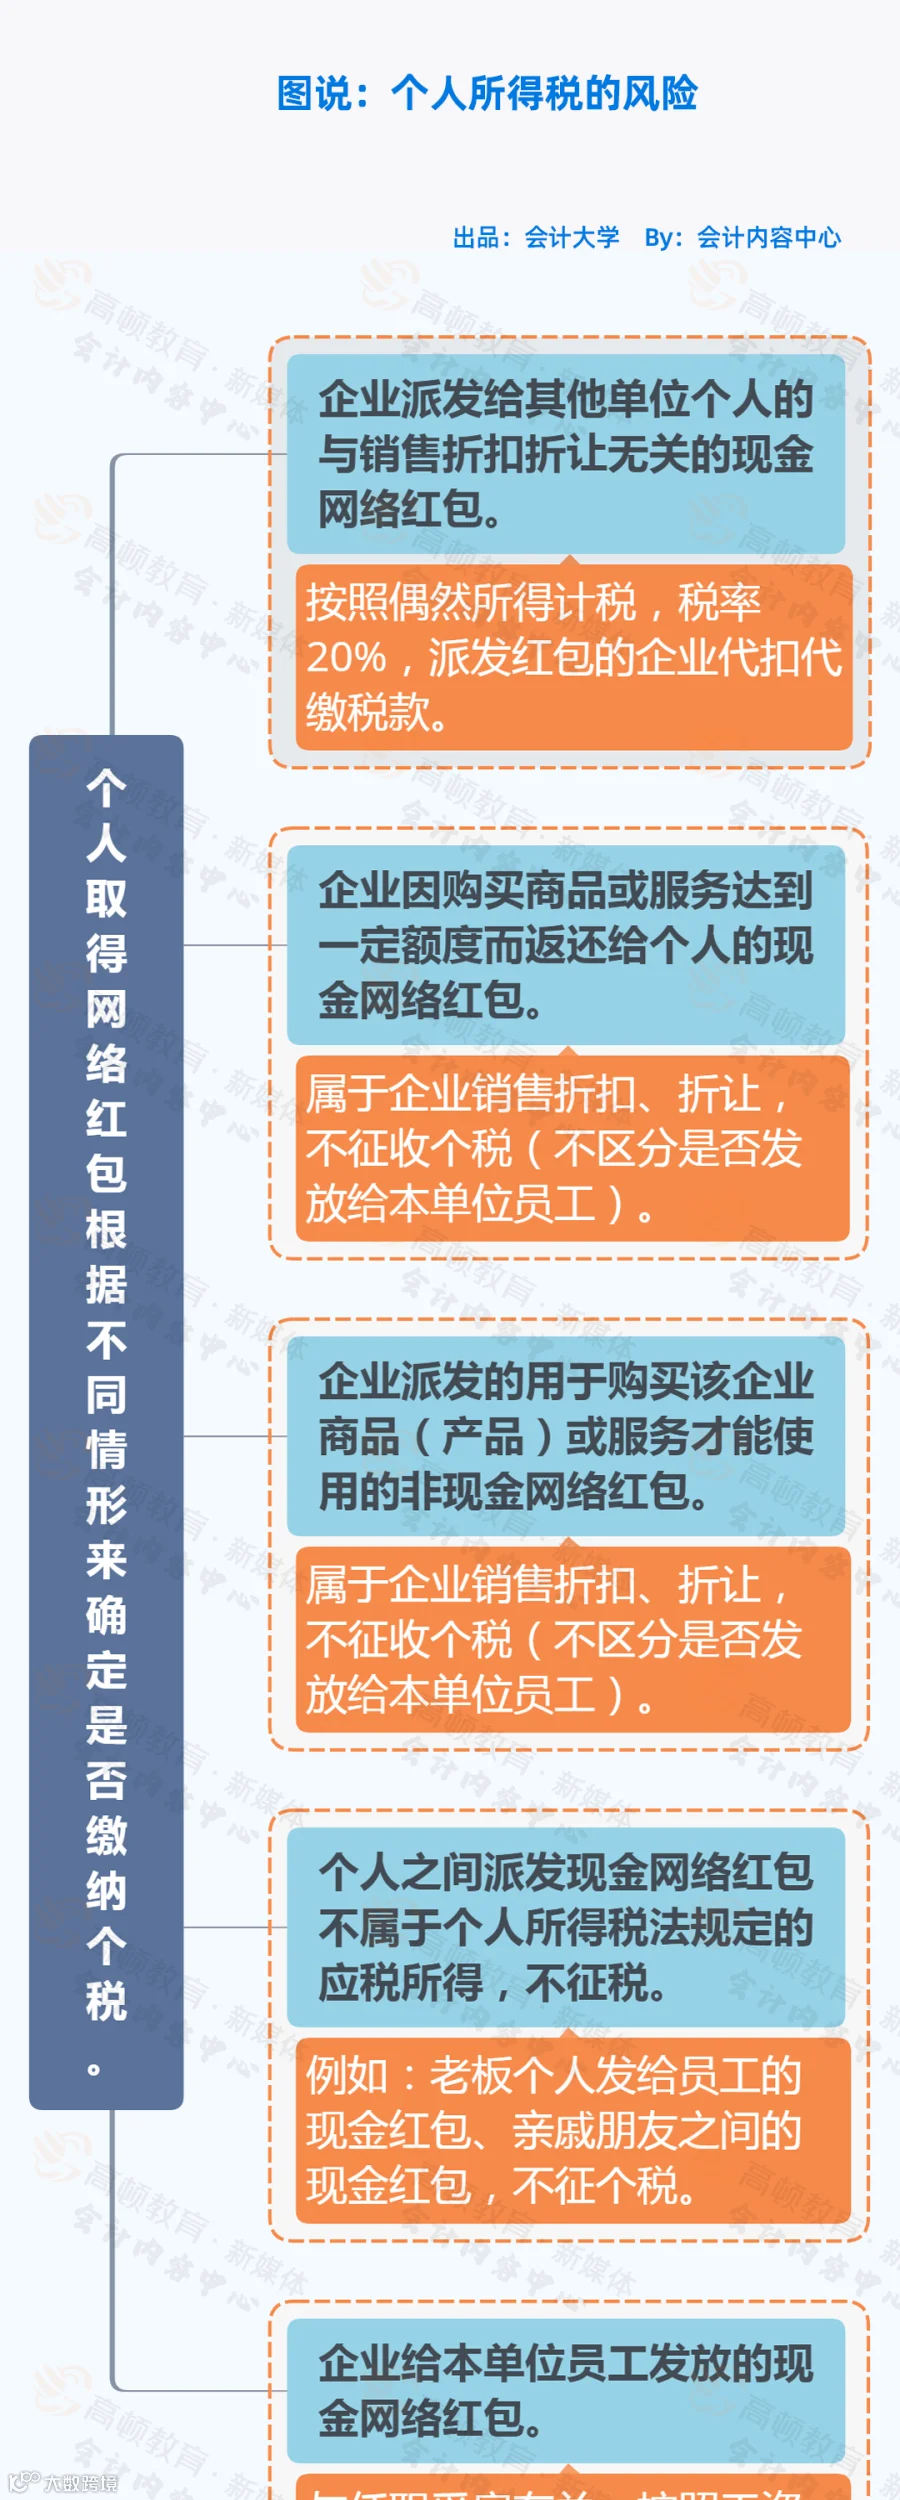
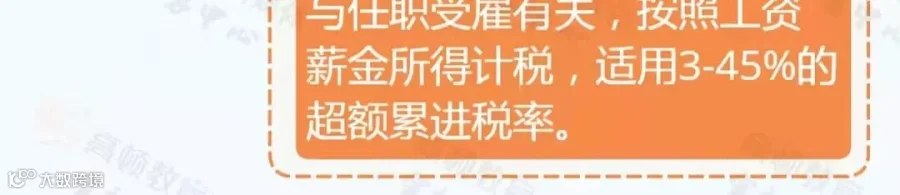
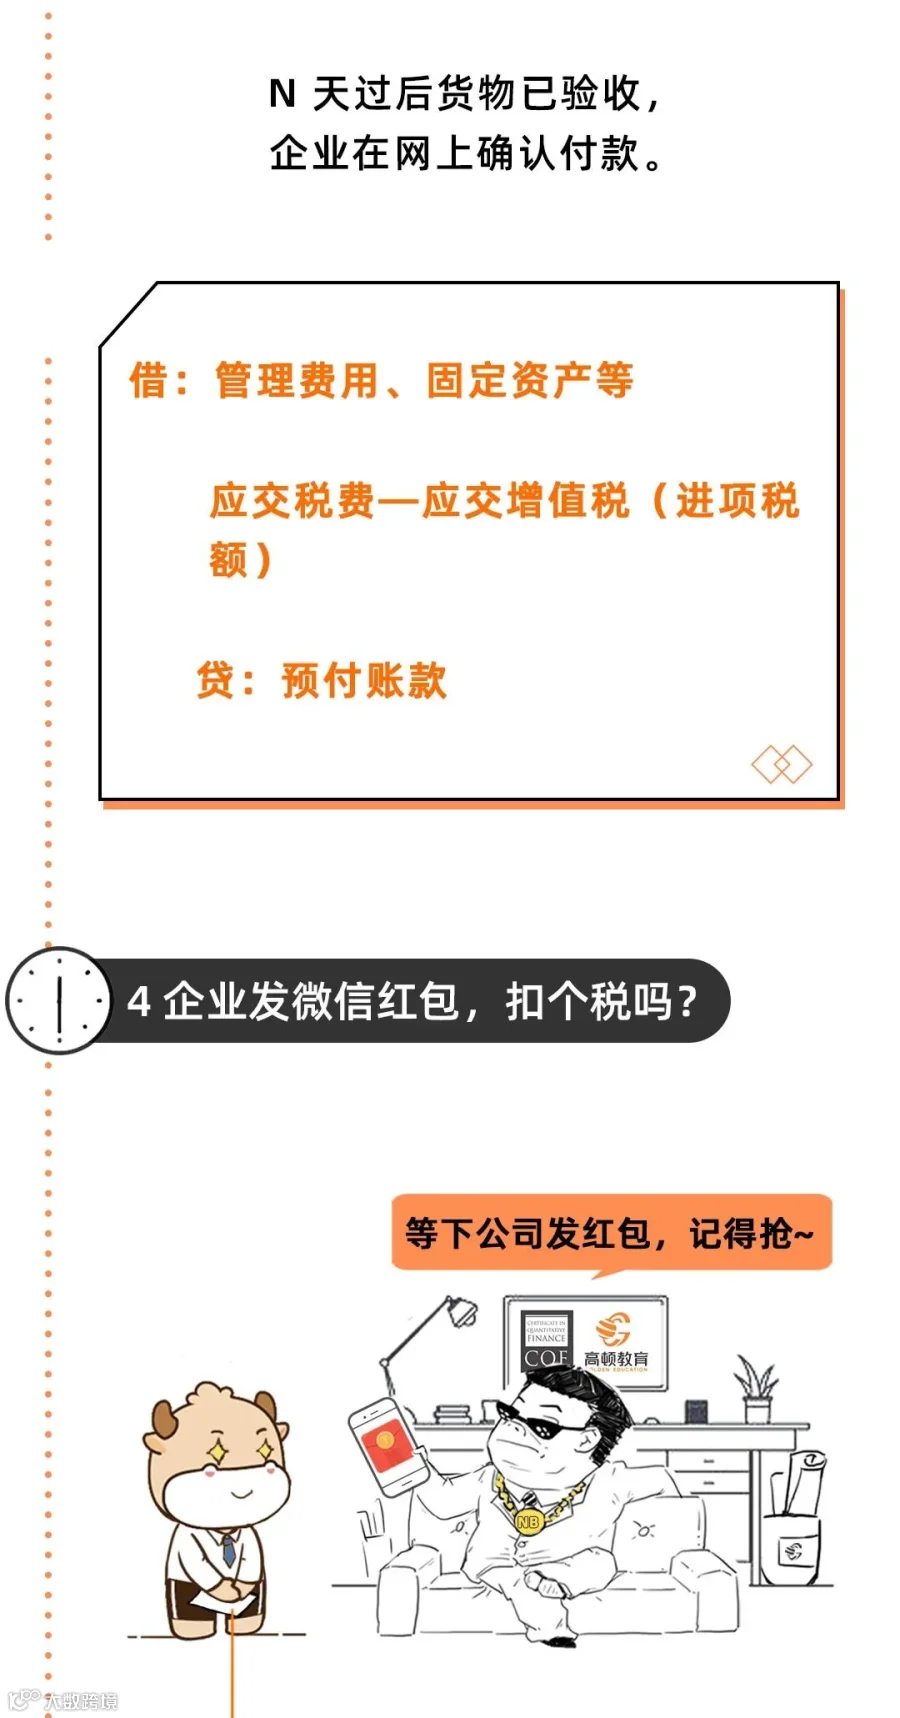
通过微信、支付宝给员工发放工资,存在漏报个税或刻意偷逃个税的风险。同时,通过微信、支付宝发红包要注意个税问题,应根据不同情形判断是否缴纳个税,以及如何缴纳个税。
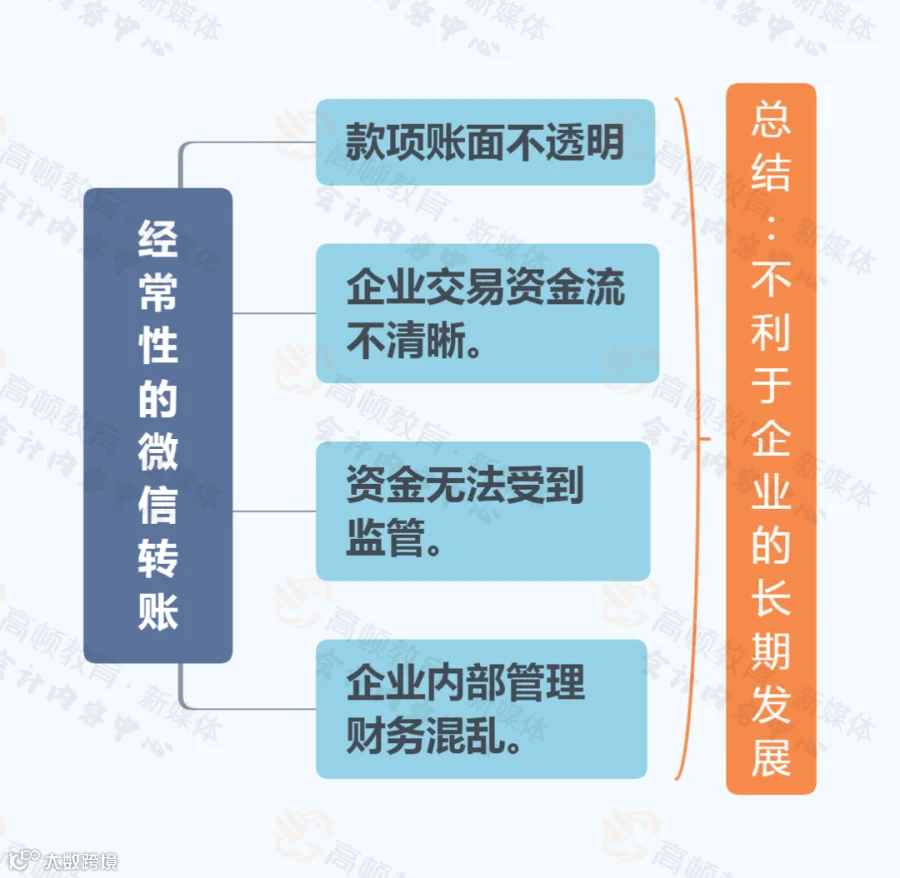
公司如果长期使用股东的个人账户收付款,很容易造成公私不分。如果企业出现资不抵债,股东要承担无限连带责任,用个人资产偿还公司债务。
微信、支付宝收付款虽然存在风险,但企业只要管理规范,正常缴纳税款,可以有效规避风险!

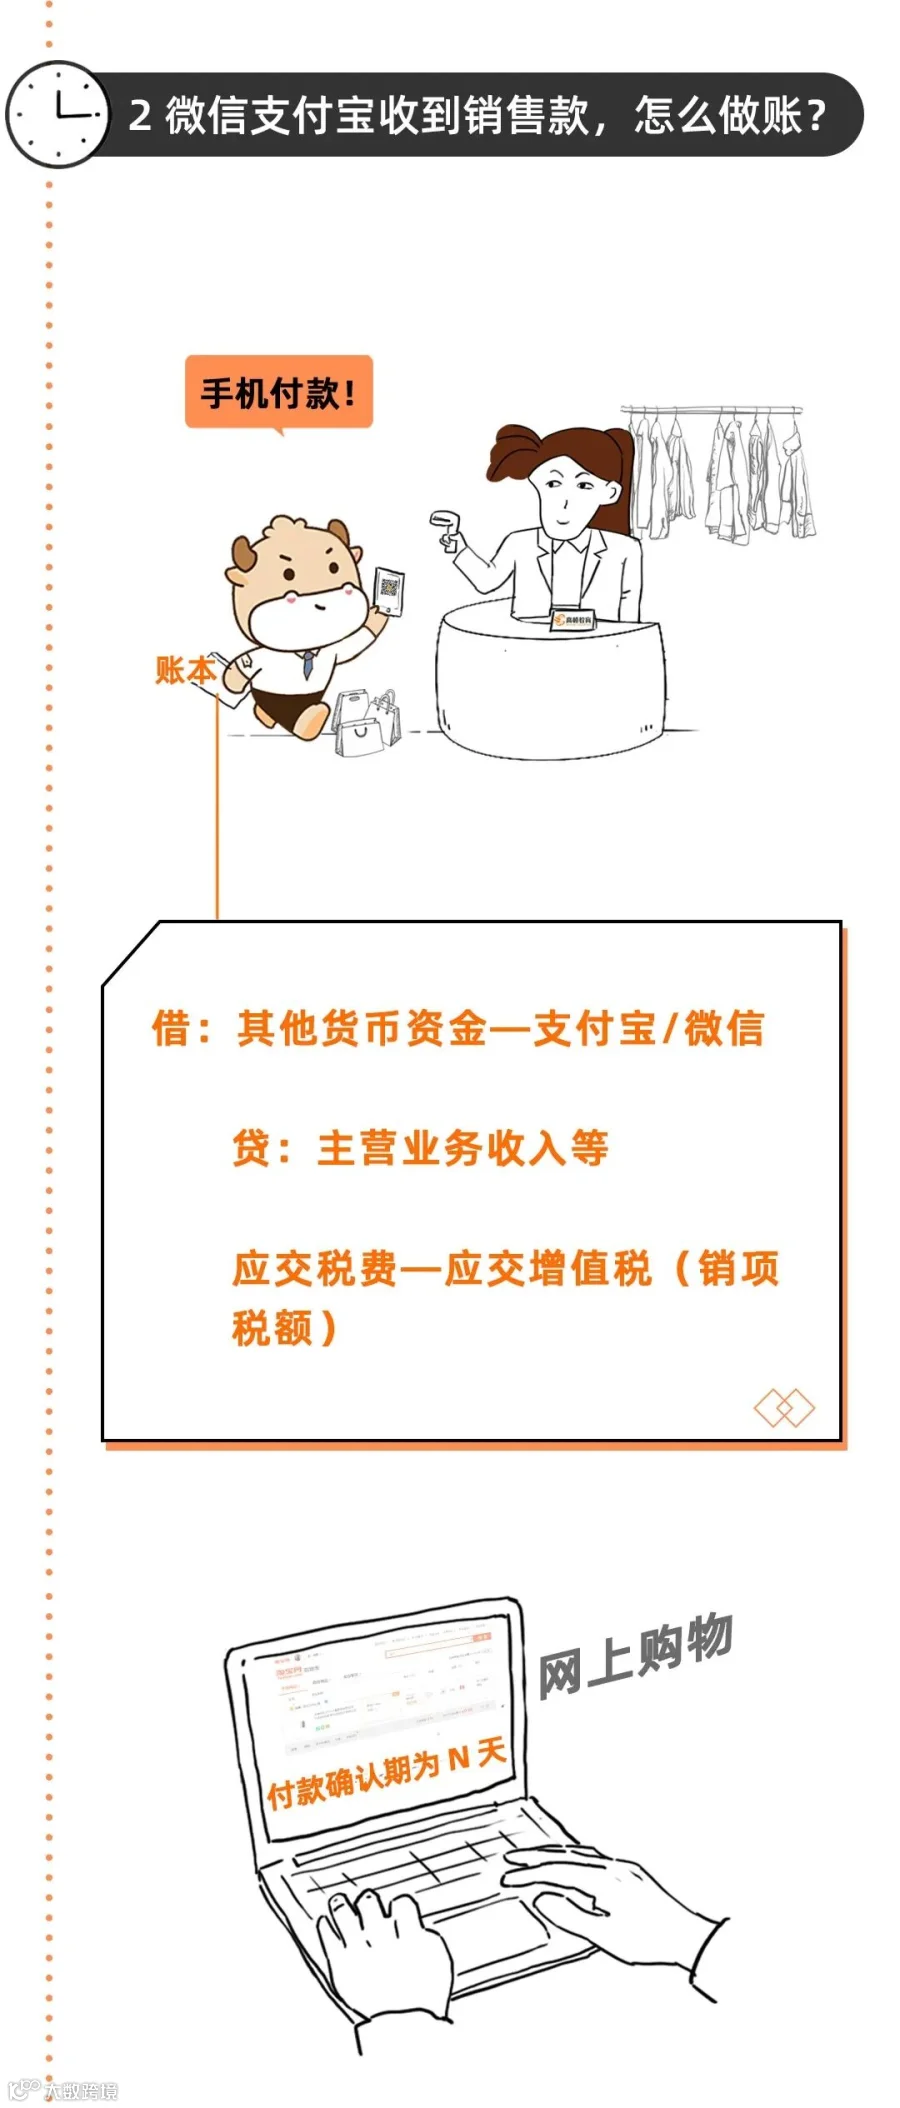
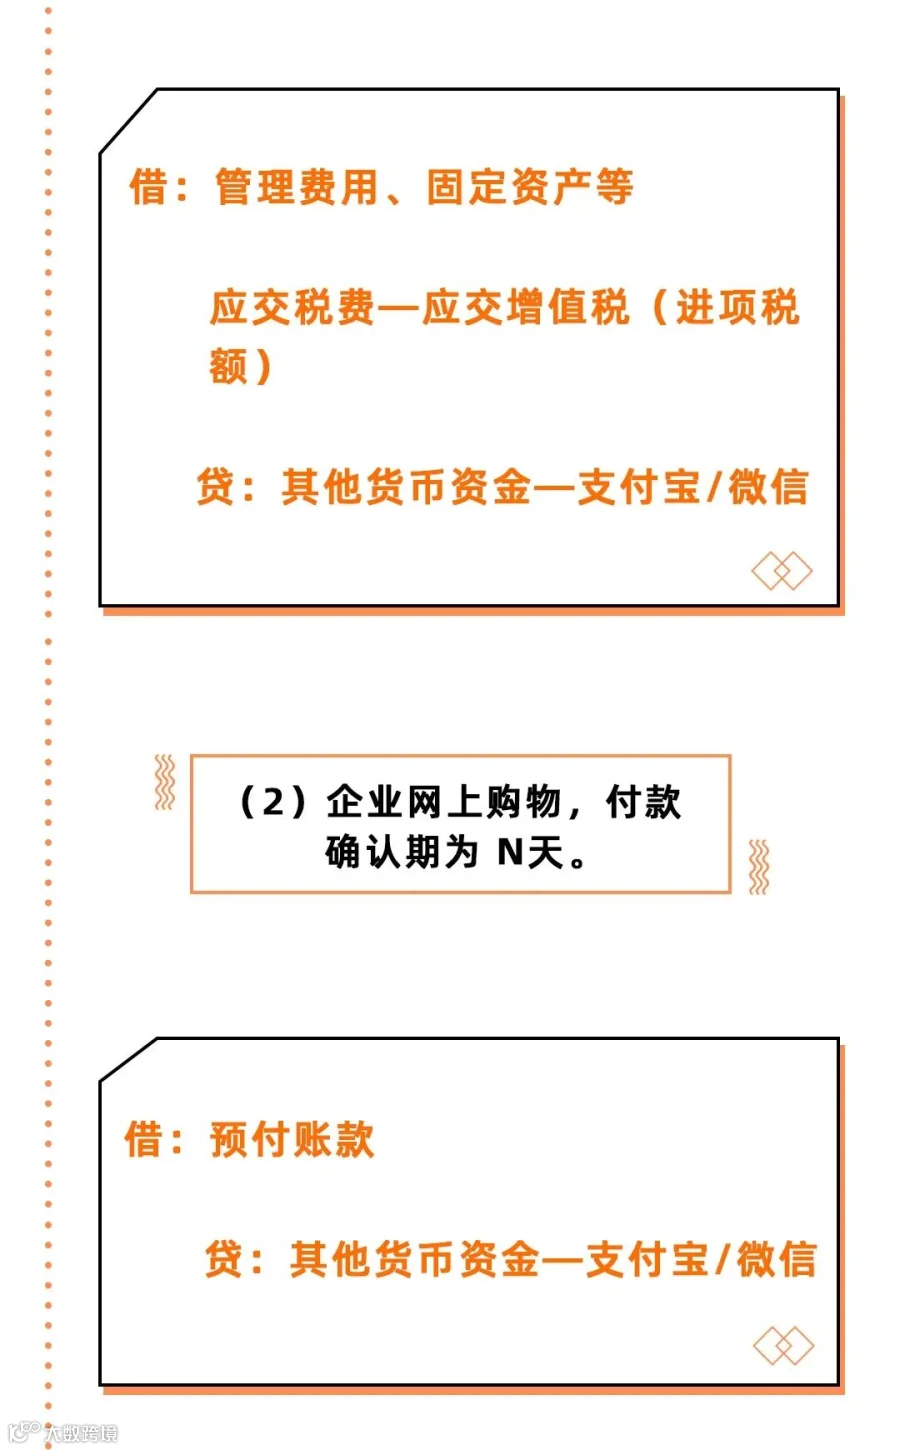
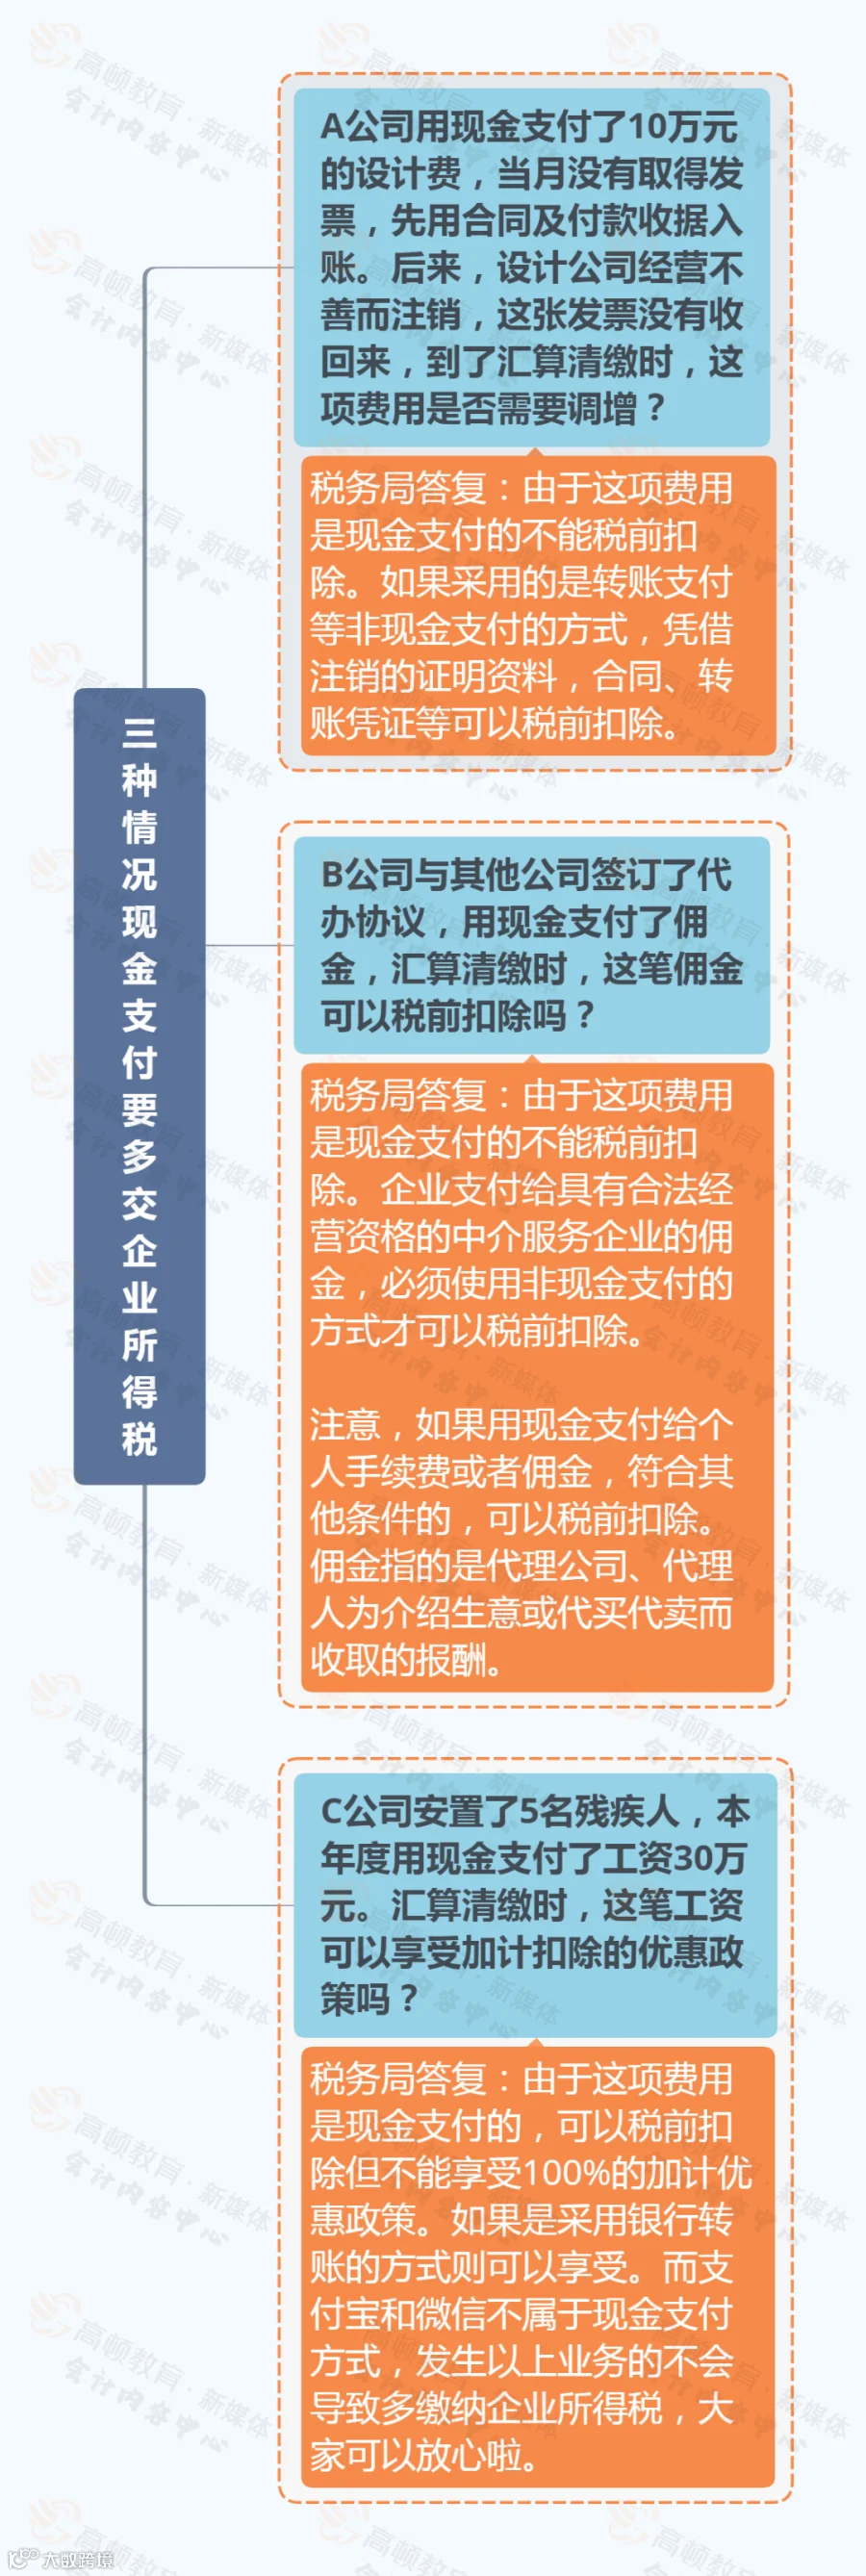
根据税务总局所得税司对《企业所得税税前扣除凭证管理办法》基本概念解析,采用非现金方式支付的付款凭证是相对宽泛的概念,既包括银行等金融机构各类支付凭证,也包括支付宝、微信支付等第三方支付账单或支付凭证等。
在实务中,有3种情形,用现金支付要多缴纳企业所得税:




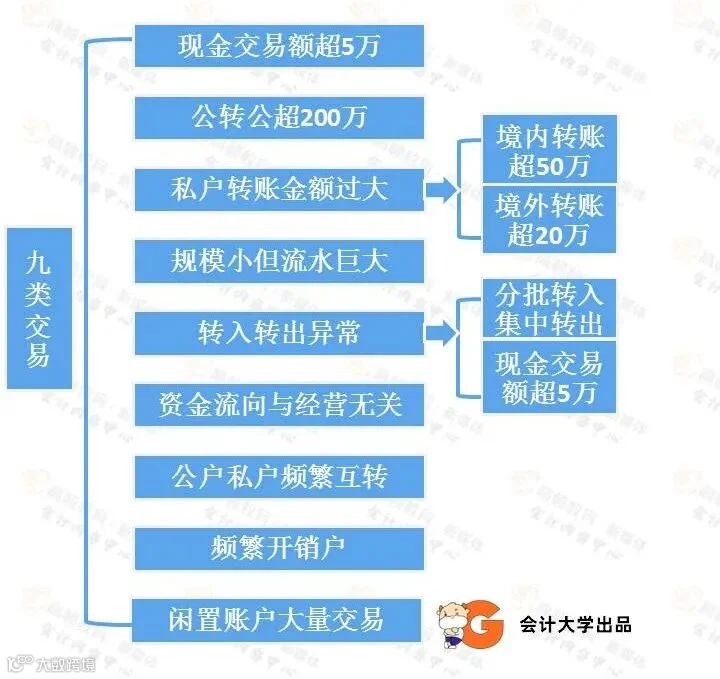
企业应注意:公对公、公对私大额转账也会被重点监控!
当然,并不是所有公转私都不合规,有8种情况,可以放心大胆转,具体如下图:
来源:高顿教育新媒体会计内容中心、国家税务总局、税务大讲堂、会计大学、会计说等,转自中国会计报
注会六科和中级三科,九战九捷的考霸编写的的初级、中级、注会考试笔记,助您事半功倍,点击下方↓↓↓“阅读原文”↓↓↓了解




 晨阳财税