


近日,上海富控互动娱乐股份有限公司收到证监会上海监管局《行政处罚决定书》([2021]26号),经查明,上海富控存在以下违法事实:

一、查处的违法事实
上海富控2020年8月25日披露的2019年年度报告冲回预计负债18.86亿元,其中,冲回公司作为借款人或共同借款债务人确认的预计负债6.01亿元,冲回对原控股子公司上海中技桩业股份有限公司及其子公司担保确认的预计负债12.85亿元;另冲回对9家金融机构借款利息及罚息应付利息11.06亿元(与冲回预计负债18.86亿元合称案涉冲回行为)。该公司2019年年度报告中因案涉冲回行为确认投资收益29.92亿元。
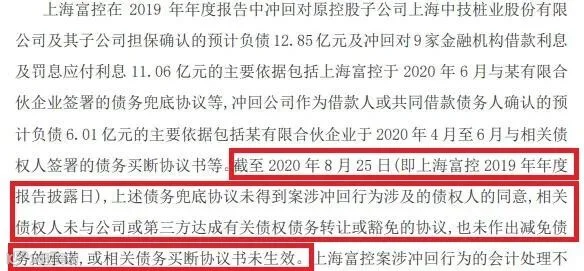
上海富控在2019年年度报告中冲回对原控股子公司上海中技桩业股份有限公司及其子公司担保确认的预计负债12.85亿元及冲回对9家金融机构借款利息及罚息应付利息11.06亿元的主要依据包括上海富控于2020年6月与某有限合伙企业签署的债务兜底协议等,冲回公司作为借款人或共同借款债务人确认的预计负债6.01亿元的主要依据包括某有限合伙企业于2020年4月至6月与相关债权人签署的债务买断协议书等。
截至2020年8月25日(即上海富控2019年年度报告披露日),上述债务兜底协议未得到案涉冲回行为涉及的债权人的同意,相关债权人未与公司或第三方达成有关债权债务转让或豁免的协议,也未作出减免债务的承诺,或相关债务买断协议书未生效。
上海富控案涉冲回行为的会计处理不符合《企业会计准则第22号——金融工具确认和计量》(财会〔2017〕7号)第十二条、《企业会计准则第13号——或有事项》(财会〔2006〕3号)第十二条等相关规定,冲回依据不充分,导致上海富控2019年年度报告虚增利润总额合计29.92亿元,占上海富控2019年度更正后合并报表利润总额的235.78%,并导致公司2019年年度报告披露净资产由负值转为正值。上海富控2019年年度报告存在虚假记载。
上述事实,有上海富控更正前和更正后的2019年年度报告、股东大会、董事会和监事会材料、公司出具的情况说明、与债权人签订的债权债务文件、与某有限合伙企业签订的债务兜底协议、公司会计核算和财务凭证、某有限合伙企业、相关债权人和审计公司2019年年度财务报告的会计师事务所提供的情况说明,相关人员的询问笔录等证据证明,足以认定。
上海富控上述行为违反了《证券法》第七十八条第二款“信息披露义务人披露的信息,应当真实、准确、完整,简明清晰,通俗易懂,不得有虚假记载、误导性陈述或者重大遗漏”的规定,构成《证券法》第一百九十七条第二款“信息披露义务人报送的报告或者披露的信息有虚假记载、误导性陈述或者重大遗漏”所述违法行为。
二、处理处罚结果
根据当事人违法行为的事实、性质、情节与社会危害程度,依据《证券法》第一百九十七条第二款的规定,上海证监局决定:
1.对上海富控互动娱乐股份有限公司给予警告,并处以六百万元罚款。
2.杨X作为公司时任董事长,全面负责公司的日常运营,组织、参与上海富控案涉冲回行为,在审议2019年年度报告董事会上投赞成票,促使公司2019年年度报告信息披露违法行为的发生,为公司信息披露违法行为直接负责的主管人员。
对杨X给予警告,并处以四百万元罚款。
3.李X作为公司时任法定代表人、总经理,代行财务总监职责,对公司2019年财务报表履行审批程序,以主管会计工作负责人和会计机构负责人名义签署公司2019年财务报表,对预计负债和应付利息冲回事项未尽到审核责任,参与公司2019年年度报告信息披露违法行为,为公司信息披露违法行为直接负责的主管人员。
对李X给予警告,并处以三百万元罚款。
4.朱X民作为公司时任战略规划部组长,牵头负责公司避免暂停上市的方案,并牵头负责方案中公司金融机构类合规债权人的债务解决事项以及就冲回事项与会计师沟通。同时,朱X民在案涉冲回行为依据不充分的情况下,要求财务人员将冲回项目直接调整入财务报表,与公司的信息披露违法行为具有直接因果关系,为公司信息披露违法行为其他直接责任人员。
对朱X民给予警告,并处以二百万元罚款。
5.公司时任董事丁X东、时任独立董事李X东、时任独立董事张X在审议2019年年度报告董事会上投赞成票,时任监事会主席屠X峰、时任监事马X健、时任监事何X在审议2019年年度报告的监事会上投赞成票,杨X、李X、丁X东、李X东、张X、屠X峰、马X健、何X和时任董事会秘书陶XX对公司2019年年度报告签署书面确认意见,保证公司2019年年度报告所载资料不存在任何虚假记载、误导性陈述或者重大遗漏,并对其内容的真实性、准确性和完整性承担个别及连带责任,且上述人员未能证明其已勤勉尽责。
对丁X东、李X东、张X、屠X峰、马X健、何X、陶XX给予警告,并分别处以五十万元罚款。
视小野有话说:
在本案例中,上海富控截至2020年8月25日(即上海富控2019年年度报告披露日),在债务兜底协议未得到案涉冲回行为涉及的债权人的同意,相关债权人未与公司或第三方达成有关债权债务转让或豁免的协议,也未作出减免债务的承诺,或相关债务买断协议书未生效的情形下,冲回预计负债29.92亿元。该公司2019年年度报告中因案涉冲回行为确认投资收益29.92亿元。
上海富控案涉冲回行为的会计处理不符合《企业会计准则第22号——金融工具确认和计量》(财会〔2017〕7号)第十二条、《企业会计准则第13号——或有事项》(财会〔2006〕3号)第十二条等相关规定,冲回依据不充分,导致上海富控2019年年度报告虚增利润总额合计29.92亿元,占上海富控2019年度更正后合并报表利润总额的235.78%,并导致公司2019年年度报告披露净资产由负值转为正值。最终导致上海富控2019年年度报告存在虚假记载。
除了本案例中的财务造假手段之外,本案例中,上海富控及其代理人与上海证监局的申辩意见、答复也是值得我们财务人员为之警醒借鉴。具体内容如下:
上海富控及其代理人提出的申辩意见
1.《行政处罚及市场禁入事先告知书》(以下简称《事先告知书》)认定事实错误。(1)公司进行案涉冲回行为的主要依据不仅包括债务兜底协议或债务买断协议,还包括合同和裁判文书、债务化解方式及所需资金情况、纾困基金的投资逻辑和偿债能力、与债权人沟通进展情况、公司重组进展情况及法律意见书等客观情况。
(2)按照企业会计准则的规定,预计负债确认和冲回的判断标准应为是否会导致经济利益很可能流出企业。公司依据多种客观情况估计案涉冲回行为涉及的经济利益流出企业的可能性较小,进而作出冲回的会计处理,符合企业会计准则的相关规定。
(3)会计师事务所就公司案涉冲回行为发表的否定意见明显错误,不应据此认定公司存在虚假记载。
(4)公司如实披露了公司和会计师事务所就冲回事项的不同意见,不构成虚假记载的信息披露违法行为。
2.公司没有信息披露违法的主观过错,更没有信息披露违法的主观故意,且公司于2019年年度报告最晚上传时间前3小时才收到会计师事务所发表否定意见的审计报告,根本来不及调整。
3.案涉信息披露行为对投资者的投资判断影响很小,公司已采取补救措施并积极配合调查,没有造成危害后果。综上,请求不予处罚或减轻处罚。
针对上海富控的陈述申辩意见,经复核,上海证监会局认为:
第一,上海富控提交的作为于2019年年度报告资产负债表日进行案涉冲回行为的依据的相关材料,不足以证明公司于2019年年度报告的资产负债表日无需承担或将被豁免案涉冲回行为涉及的相关债务,也不足以证明于2019年年度报告的资产负债表日案涉冲回行为涉及的经济利益很可能不会流出公司。上海富控案涉冲回行为不符合《企业会计准则第22号——金融工具确认和计量》(财会〔2017〕7号)第十二条、《企业会计准则第13号——或有事项》(财会〔2006〕3号)第十二条等相关规定,冲回依据不充分。
第二,我局对公司2019年年度报告存在虚假记载的认定是综合多方面证据作出,会计师事务所对公司案涉冲回行为出具的否定意见仅是我局调取证据的一部分。
第三,公司如实披露与会计师事务所就冲回事项的不同意见,不影响公司2019年年度报告的披露存在虚假记载的事实。
第四,在案证据证明,公司管理层于2019年年度报告披露日前已经知晓会计师事务所将对公司财务报告出具否定意见的审计报告,但公司坚持进行案涉冲回行为,导致公司2019年年度报告存在虚假记载。公司称没有信息披露违法的主观过错与事实不符。
第五,公司更正前的2019年年度报告冲回29.92亿元预计负债和应付利息依据不充分,虚增利润总额合计29.92亿元,占上海富控2019年度更正后合并报表利润总额的235.78%,导致公司2019年年度报告披露净资产由负值转为正值,对公司2019年度财务信息产生重大影响。而财务信息是投资者进行投资决策的重要依据。公司2019年年度报告虚假记载,严重误导了投资者,侵害了投资者的合法权益,破坏市场公信力,严重影响证券市场秩序。上海富控所谓“没有造成危害后果”的说法不能成立。公司在收到我局责令改正的行政监管措施后对年报进行更正并配合调查属于履行法定义务,不构成法定免责事由。
综上,上海证监局对上海富控的陈述申辩意见不予采纳。
注会六科和中级三科,九战九捷的考霸编写的的初级、中级、注会考试笔记,助您事半功倍,点击下方↓↓↓“阅读原文”↓↓↓了解。