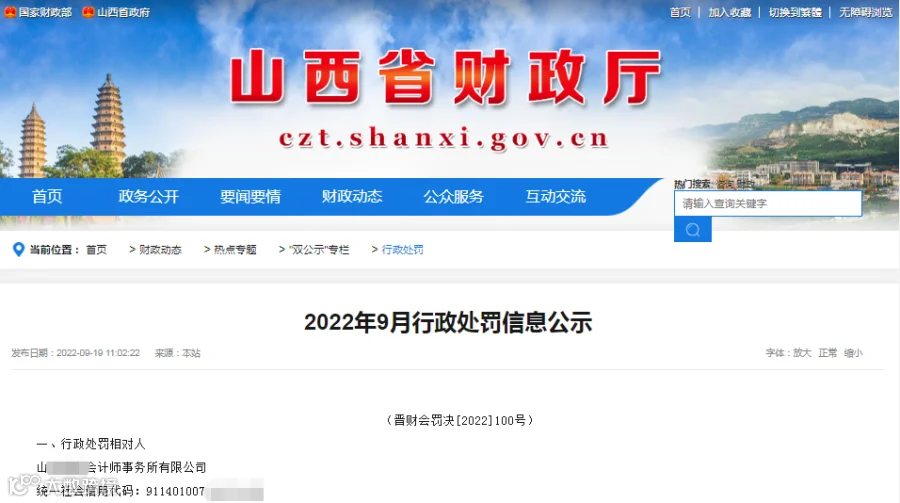
山西省财政厅发布了两份《2022年9月份行政处罚公示》,两家会计所出借资质出具报告,被行政处罚。
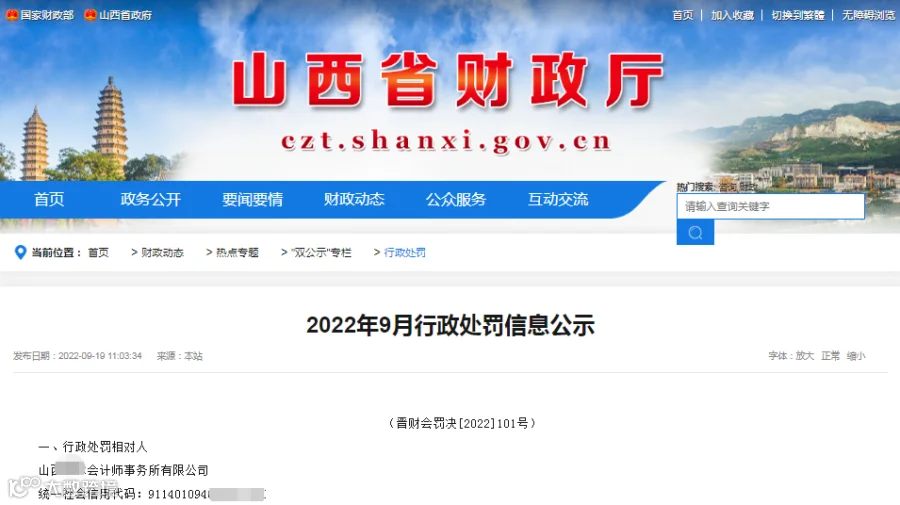
2017年至2021年期间该所存在“允许其他单位或者个人以本所名义承办业务”的情况且情节严重,出具高新技术产品(服务)收入专项审计报告共计598份,按每份报告1000元或1500元收费,共计收费金额为602,000元,上述行为违反《中华人民共和国注册会计师法》第二十二条及三十二条,《会计师事务所执业许可和监督管理办法》第六十二条(七)项等有关规定。同时2019年由该所出具《晋博林鉴〔2019〕0137号》 专项审计报告,未履行必要的审计程序,未获取充分适当的审计证据且情节严重。上述行为违反《中华人民共和国注册会计师法》第二十一条和三十一条,《会计师事务所执业许可和监督管理办法》第六十条第一项、《中国注册会计师审计准则第1231号一一针对评估的重大错报风险采取的应对措施》第十八条、《中国注册会计师审计准则第1301号一一审计证据》第十条等有关规定。
根据《中华人民共和国注册会计师法》第三十九条第一款和《会计师事务所执业许可和监督管理办法》第六十七条及六十八条的有关规定,对“允许其他单位或者个人以本所名义承办业务”承揽598户企业并出具高新技术产品(服务)收入专项审计报告共计598份,且情节严重情形,决定给予该所处违法所得602,000元1倍的罚款计602,000元的行政处罚;对未履行必要的审计程序,未获取充分适当审计证据的情况下出具“晋**鉴〔2019〕0137号 ”审计报告情形,决定给予该所没收违法所得1000元,并处违法所得5倍罚款计5000元的行政处罚。
一、行政处罚相对人
山西**会计师事务所有限公司
统一社会信用代码:
911401007******XK
二、违法行为类型
会计师事务所行政处罚
三、违法事实
该所出具的8份高新技术产品(服务)收入的专项审计报告或销售收入专项审计报告,均未履行必要的审计程序,未获取充分适当审计证据且情节严重,同时存在“允许其他单位或者个人以本所名义承办业务”的情况,违反了《中华人民共和国注册会计师法》第二十一条第一款和第三十一条、第二十二条和三十二条,《会计师事务所执业许可和监督管理办法》第六十条第一项、六十二条第(七)项、《中国注册会计师审计准则第1231号一一针对评估的重大错报风险采取的应对措施》第十八条、《中国注册会计师审计准则第1301号一一审计证据》第十条等有关规定。
四、处罚依据及结果
根据《中华人民共和国注册会计师法》第三十九条第一款和《会计师事务所执业许可和监督管理办法》第六十七条的规定,决定给予该所暂停经营业务6个月,没收违法所得23000元,并处违法所得5倍的罚款计115000元的行政处罚。
注会六科和中级三科,九战九捷的考霸编写的的初级、中级、注会考试笔记,助您事半功倍,点击下方↓↓↓“阅读原文”↓↓↓了解。