


糟了!
蜜雪冰城补缴个税765万!
近日,猫叔在中国证监会官网上注意到,蜜雪冰城股份有限公司(以下简称“蜜雪冰城”)的A股上市申请已获受理并正式预披露招股书,拟登陆深交所主板。
“雪王”要上市了!

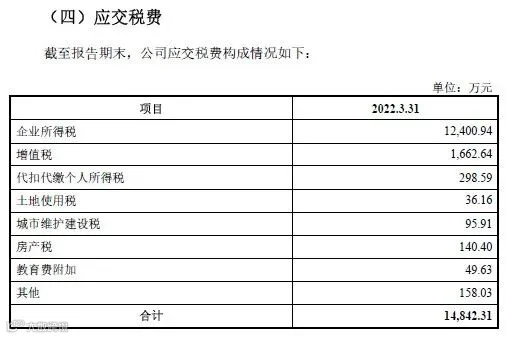
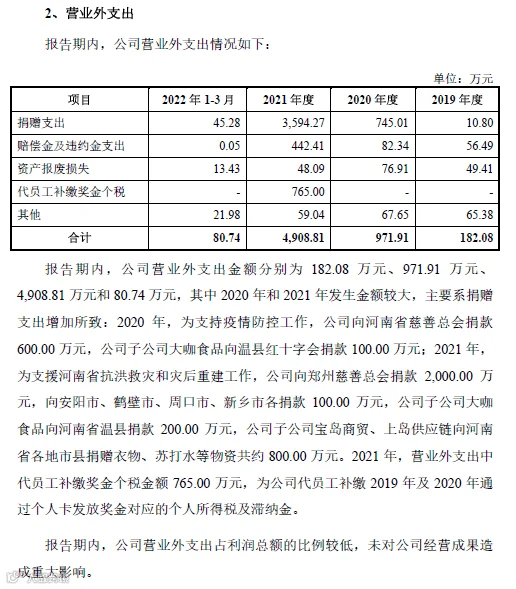
但有意思的是,当猫叔翻开他的招股说明书 ,注意到“营业外支出”科目披露了这样一项指标:
根据招股书,2019年到2022年一季度,蜜雪冰城实现营业收入25.66亿元、46.8亿元、103.51亿元和24.34亿元,净利润分别为4.45亿元、6.32亿元、19.1亿元和3.9亿元,2020年和2021年分别同比增长42.81%、203.09%。
截至目前,蜜雪冰城的加盟销售收入占公司主营业务收入的比例超过96%。
值得注意的是,2021年,营业外支出中带员工补缴奖金个税金额765.00万元,为公司代员工补缴2019年及2020年通过个人卡发放奖金对应的个人所得税及滞纳金。
补缴个税765万
现金发放奖金情况
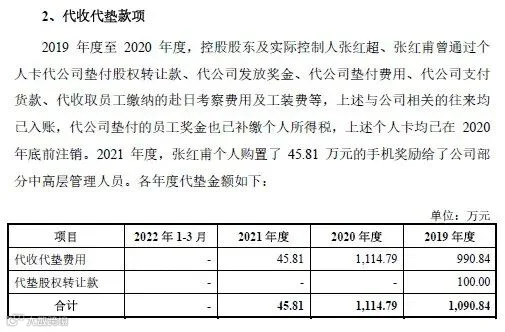
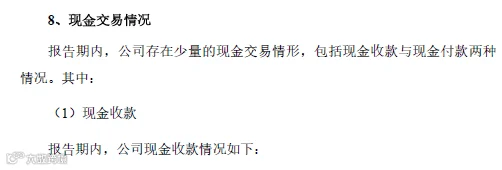

看到这里猫叔就明白了,原来是蜜雪冰城的股东通过自己的个人卡向员工发放奖金,使得员工达到免交个人所得税的目的,从而被税务局要求补缴。
不得不说,蜜雪冰城作为一个即将上市的公司,却犯了个人卡代发奖金这样的错误,不禁让猫叔有些感慨。
其实这种情况一旦被查,明眼人一看账务就有问题。因此,企业要想明哲保身,就要注意一下。
2022严查开始!
个人银行收款高于这个数,要小心了!
2022年私户避税真的走不通了,除了上面的案例,还有一个比较典型的案例:一家企业因个人账户收款未报税构成偷税,光罚款就高达300万!

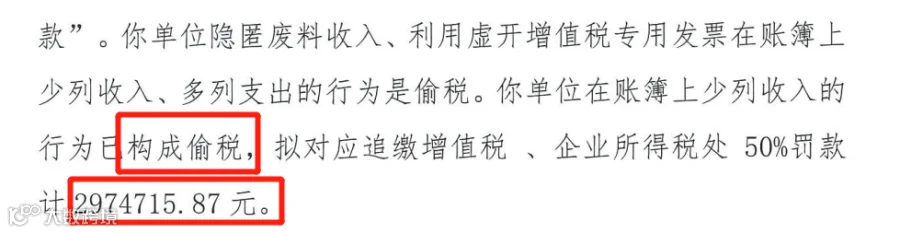
所以,告诫老板们,一定不要心存侥幸,要引以为鉴!
那个人银行账户收款多少容易被查?
《金融机构大额交易和可疑交易报告管理办法》(中国人民银行令〔2016〕第3号发布)给出了明确的答案:
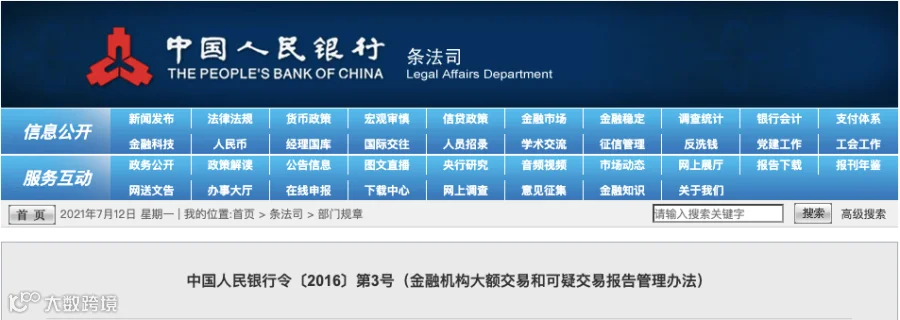
一、大额交易会被严查!
简单说,这3种情况,会被重点监管!
(1)任何账户的现金交易,超过5万。
(2)公户转账,超过200万。
(3)私户转账超20万(境外)或50万(境内)。
二、可疑交易会被严查!
该办法明确,对以下15项可疑交易重点监管:
(1)短期内资金分散转入、集中转出或集中转入、分散转出;
(2)资金收付频率及金额与企业经营规模明显不符;
(3)资金收付流向与企业经营范围明显不符;
(4)企业日常收付与企业经营特点明显不符;
(5)周期性发生大量资金收付与企业性质、业务特点明显不符;
(6)相同收付款人之间短期内频繁发生资金收付;
(7)长期闲置的账户原因不明地突然启用,且短期内出现大量资金收付;
(8)短期内频繁地收取来自与其经营业务明显无关的个人汇款;
(9)存取现金的数额、频率及用途与其正常现金收付明显不符;
(10)个人银行结算账户短期内累计100万元以上现金收付;
(11)与贩毒、走私、恐怖活动严重地区的客户之间的商业往来活动明显增多,短期内频繁发生资金支付;
(12)频繁开户、销户,且销户前发生大量资金收付;
(13)有意化整为零,逃避大额支付交易监测;
(14)中国人民银行规定的其他可疑支付交易行为;
(15)金融机构经判断认为的其他可疑支付交易行为。
如果企业涉及以下这6种情况,要小心了:
(1)规模很小的企业,却常搞出上千万的流水!
(2)资金转入转出有异常,比如分批转入集中转出,或者集中转入分批转出。
(3)经营范围或经营业务,跟资金流向没关联度。
(4)公户短期频繁且大额的给个人转账,或公户短期经常收到与业务没啥关系的个人汇款。
(5)频繁开销户,并在销户前有大量资金活动。
(6)闲置很久的账户,突然启用,并且有大量的资金活动。
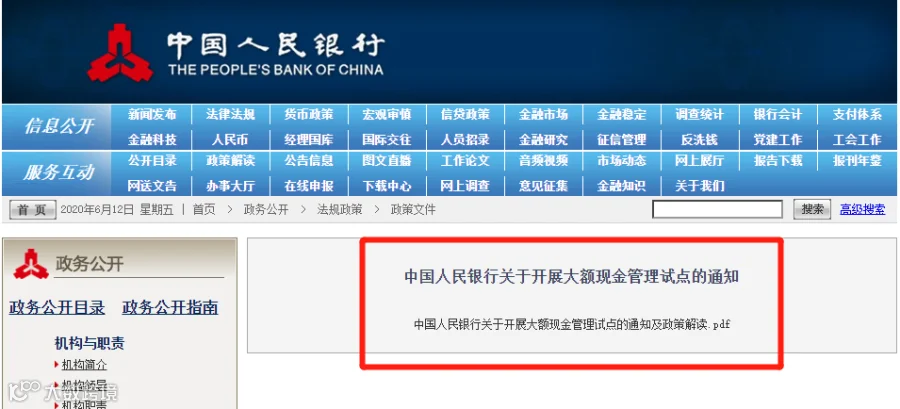
不仅仅如此,去年央行又发布了《大额现金管理试点的通知》(银发[2020]105号),可见国家对私户避税的零容忍。
为了让大家更加清晰的看明白,结合文件内容、公转私转账、个人账户进账被查、合规的公转私方式等方面,我们做了一张导图:

警惕!微信、支付宝收款也会被查!
有些老板们又开始动歪心思了,既然个人账户被监管的那么严,那我通过微信支付宝收款,总没问题了吧。
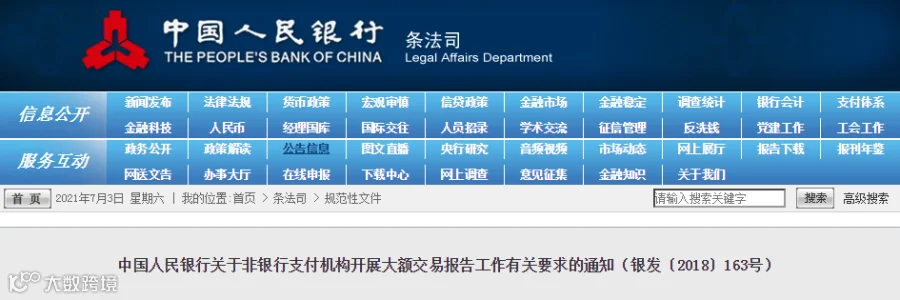
猫叔只能说,你想多了,早在央行发布的银发〔2018〕125号文件中提到,非银行支付机构也需要提交大额交易报告,也就是说通过微信、支付宝等第三方支付机构进行大额交易也会被稽查到!
且,用支付宝、微信收款易招来4大风险:
1、无法作为进项抵扣的风险
无法抵扣的原因:
(1)买卖双方通过微信进行资金交易;
(2)开专票时票面信息需要填列齐全;
(3)因通过微信转账导致无法填写发票上的银行账号信息;
(4)卖方无法开具增值税专用发票;
(5)买方没有增值税专用发票无法抵扣进项税;
(6)增值税应纳税额增加。
2、未能及时申报收入的风险
具体原因:
(1)通过微信收取货款,与个人消费记录容易混淆;
(2)导致部分微信收款收入未申报增值税;
(3)存在偷漏税的风险。
1、通过个人微信、支付宝收取货款,即使收取的款项都已申报纳税,还是有可能被认定为存在少报或隐瞒收入的风险。
2、通过个人微信、支付宝支付货款:
一是,三流(资金流、货物流、发票流)不一致,可能会被怀疑买发票等被认定为“偷税”;
二是,未通过公户支付货款,很容易收到虚开发票。
通过微信、支付宝给员工发放工资,存在漏报个税或刻意偷逃个税的风险。同时微信、支付宝发红包还要注意个税问题,应该区分不同的情形判断是否缴纳个税,以及如何缴纳个税。
用个人微信、支付宝长期收取款项,会导致公私财产不分,如果企业出现资不抵债,股东要承担无限连带责任,用个人资产偿还公司债务。
私户/微信/支付宝收款风险巨大
送老板和会计们5点忠告!
私户、微信、支付宝收付款虽然存在风险,但企业只要最好管理和规范,正常的申报收入,缴纳税款,是可以有效规避风险的!
以公司的名义开通的微信、支付宝账号,属于对公账户,与银行账号的性质是相同的,可以正常的进行交易。
个体工商户,是允许以个人账户收款的,但为了与家庭消费相区分,建议单独设置一个微信、支付宝账号用于收付款,避免公私不分。
有些时候个人账户收取款项较方便,但为了避免漏计收入,应该及时将收入转入对公账户。
支付宝、微信的账单、收付凭证同银行等金融机构的收付凭证具有相同的效力,企业应该定期打印保存。
个人用微信/支付宝付款应该及时索取凭证以抵扣进项税或用于成本费用的入账
来源:猫叔说税、人民银行、杭州税务、梅松讲税、证监会、蜜雪冰城招股说明书等。若侵权,联系删除
注会六科和中级三科,九战九捷的考霸编写的的初级、中级、注会考试笔记,助您事半功倍,点击下方↓↓↓“阅读原文”↓↓↓了解。