10月开始,我缴纳的个税比1—9月份的多了,这是怎么回事呢?
这是您的个税税率跳档啦。
具体怎么回事呢?一起了解一下吧!
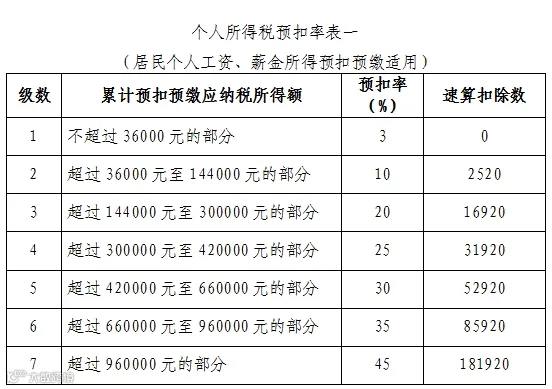
根据自2019年1月1日起实施的新个税法,居民个人工资薪金采取累计预扣法。具体为:居民个人工资薪金累计收入扣减累计免税收入、减除费用、专项扣除、专项附加扣除、依法确定的其他扣除后,其应纳税所得额按照7级超额累进税率计税。随着应纳税所得额的增长,其对应的预扣率档升高,这就是所谓的“税率跳档”。
累计预扣预缴应纳税所得额=累计收入-累计免税收入-累计减除费用-累计专项扣除-累计专项附加扣除-累计依法确定的其他扣除
本期应预扣预缴税额=(累计预扣预缴应纳税所得额*预扣率-速算扣除数)-累计减免税额-累计已预扣预缴税额
由图表信息可知,随着累计应纳税所得额的提高,其共有3.6万、14.4万、30万、42万、66万、96万这6个临界点。一旦达到对应临界点,税率就会跳档,在每月收入基本不变的前提下,预扣的个税就会有所不同。
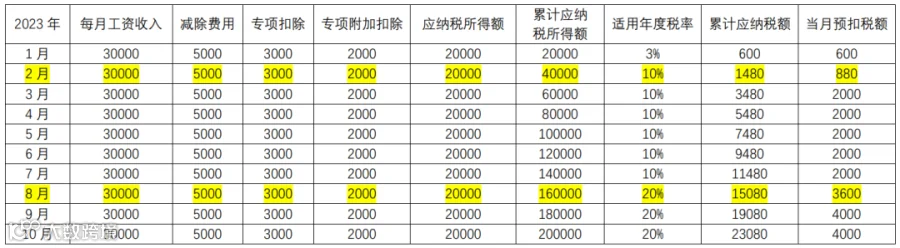
假设李女士2023年1—10月每月的工资收入情况和预扣预缴税款情况如下:
从上表可以看出,李女士每月工资收入不变,但随着每月收入的累计,分别于2月份、8月份突破3%、10%税率级距上线,按照超额累进税率,超过的部分分别适用10%、20%税率,比适用上一档税率分别多扣280元、1600元。
所以说,大家全年累计的工资、薪金所得增加,累计预扣预缴应纳税所得额增加发生“个税税率跳档”,预扣预缴的个税就多了。小伙伴们,你们理解了吗?
每年3—6月的个税综合所得年度汇算会在大家平时已预缴上一年度税款的基础上“查遗补漏,汇总收支,按年算账,多退少补”,所以,一定记得按时参加个税年度汇算哦!
来源:上海税务
注会六科和中级三科,九战九捷的考霸编写的的 初级、中级、注会考试晨阳锦囊笔记,让教材变薄、助您事半功倍,点击下方↓↓↓“阅读原文”↓↓↓了解。