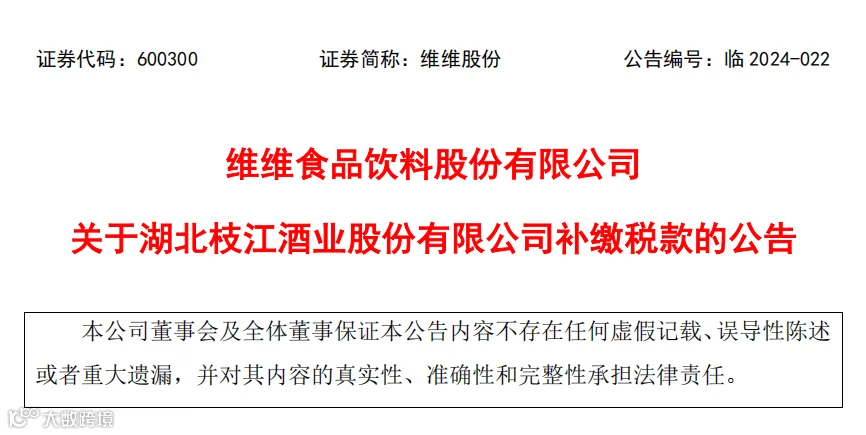
维维食品饮料股份有限公司(以下简称“维维股份”或“公司”)于近日收到湖北枝江酒业股份有限公司(以下简称“枝江酒业”)转发的国家税务总局枝江市税务局开发区税务分局《税务事项通知书(核定应纳税额通知)》(枝税开通〔2024〕10005 号)(以下简称“《税务事项通知书》”)。现将有关情况公告如下:
根据《税务事项通知书》,截至 2024 年 6 月 4 日,枝江酒业未按规定的申报期限对 1994 年 1 月 1 日至 2009 年 10 月 31 日的消费税进行纳税申报,国家税务总局枝江市税务局开发区税务分局根据调查核实结果,核定枝江酒业 1994 年1 月 1 日至 2009 年 10 月 31 日的应纳税费如下:

枝江酒业为公司原控股子公司,2020 年公司将所持有的枝江酒业 71%的股权全部转让,2020 年末公司已不再将枝江酒业纳入合并范围。根据公司转让枝江酒业股权时与江苏综艺控股集团有限公司(以下简称“江苏综艺”,现枝江酒业之控股股东)签署的相关协议,如税收机关因枝江酒业存在未缴或者少缴税款而对其进行交割日前税收追溯征收的,由公司负责补缴前述税款。截至公告披露日,上述税收追溯征收事宜尚存在一定不确定性。若公司承担补缴上述税收追溯征收款项,将计入 2024 年当期损益,鉴于滞纳金金额尚不能确定,若不考虑滞纳金因素,经初步测算预计影响公司 2024 年度利润总额约8,500 万元;截至公告披露日,公司应收枝江酒业欠款本金 1.23 亿元,根据 2023年公司与江苏综艺、枝江酒业签订的股权转让补充协议,若税收追溯征收款项实际发生时,将直接在枝江酒业欠付我公司的 1.23 亿元款项中予以抵扣。具体会计处理及影响金额以年审会计师审计后的数据为准。敬请广大投资者注意投资风险。
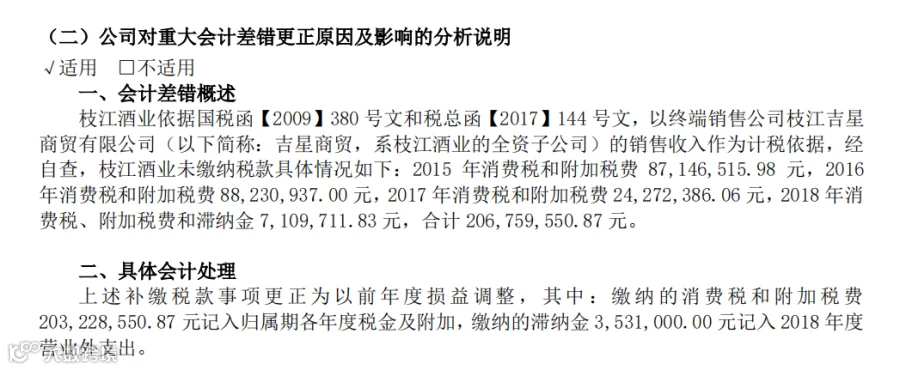
摘自:维维股份2019年年度报告
在2019年补税之后,维维股份于2020年将枝江酒业71%股份转让
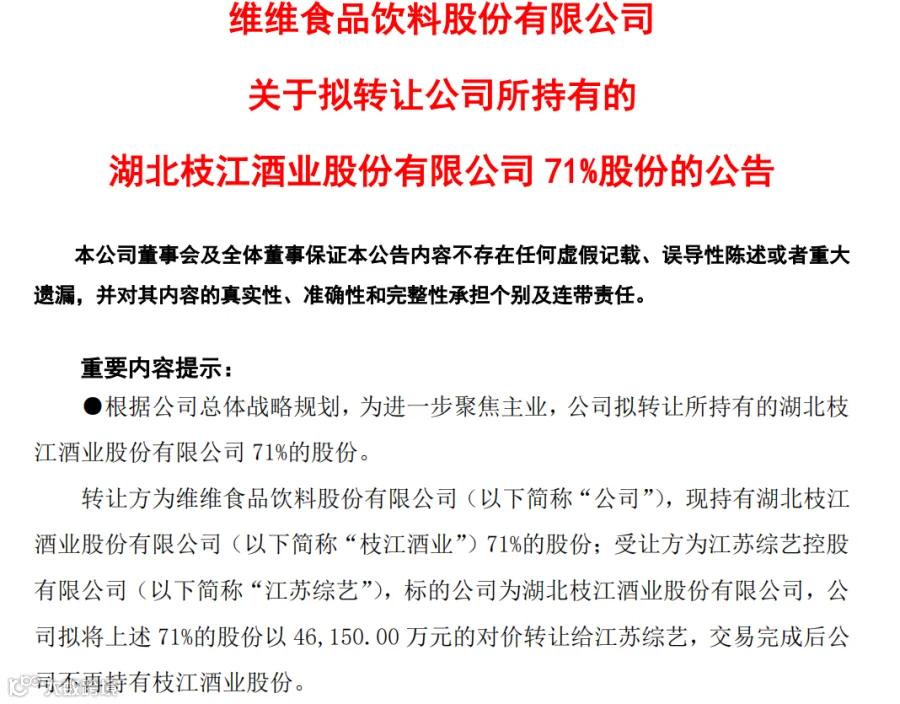
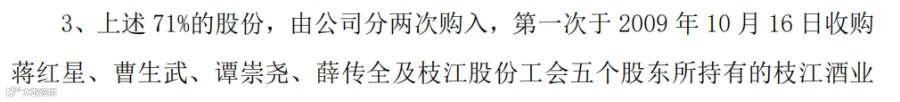
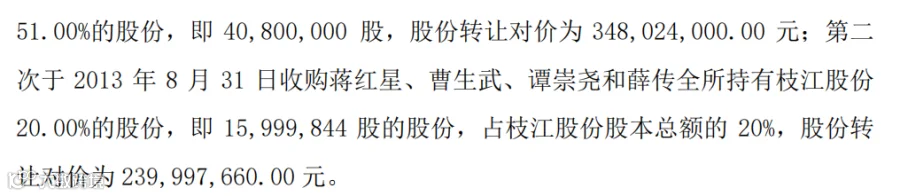
收购枝江71%股份,花了差不多6.9亿元,最后作价4.6亿元卖了。
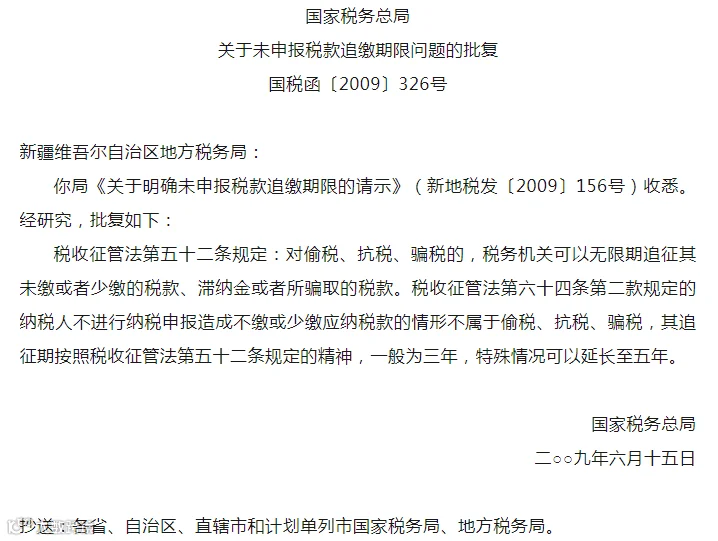
如果补缴8500税款,涉及滞纳金的话,按照每日万分之五,那就算十五年,也得2.7倍了。
当然,这个税务风险事项是维维收购之前发生的,能否向之前的股东追讨,估计难度非常大,首先要看当时的股权转让合同是怎么约定的,其次,毕竟过了这么多年时间了,就算合同约定了,实际执行起来难度也很大。如果2009年收购时,采取资产收购的话,可一定程度避免这个风险。
为什么只追了30年,没有再往前?那是因为1993年12月25日颁布了《中华人民共和国消费税暂行条例实施细则》,并于1994年1月1日开征消费税。
来源:上市公司公告,若侵权联系删除
注会六科和中级三科,九战九捷的考霸编写的的 初级、中级、注会考试晨阳锦囊笔记,让教材变薄、助您事半功倍,点击下方↓↓↓“阅读原文”↓↓↓了解。


