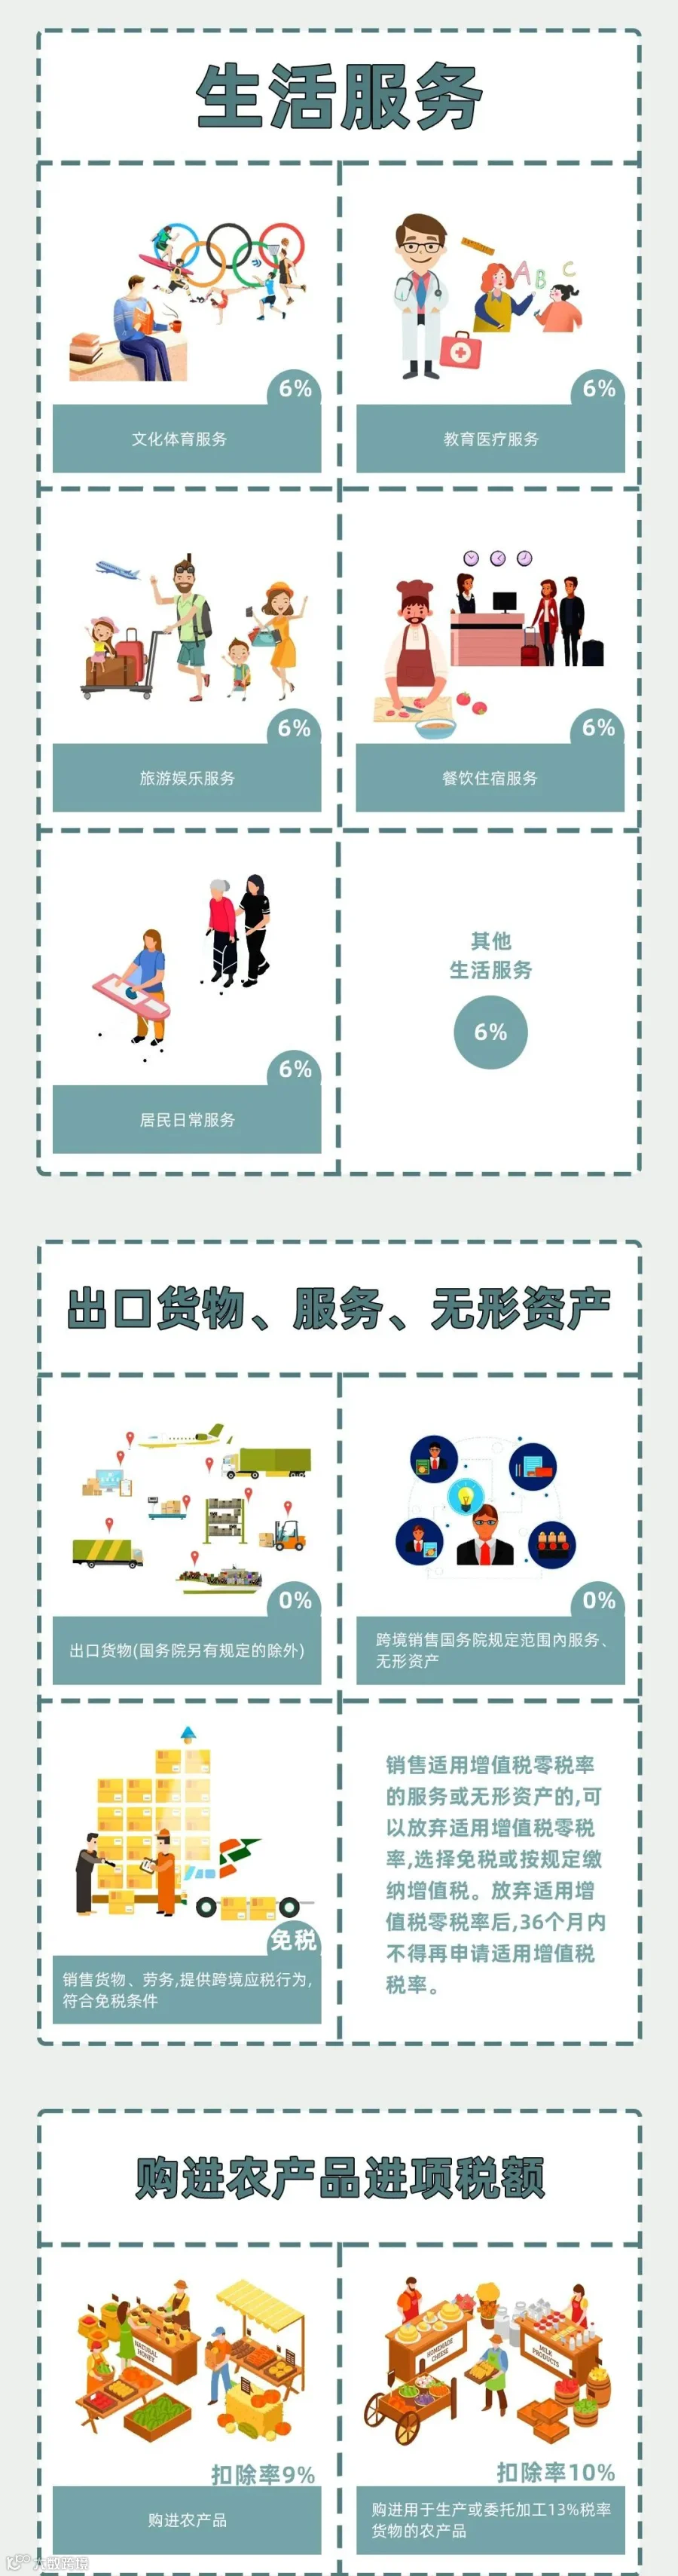
2024年一般纳税人最新最全税率


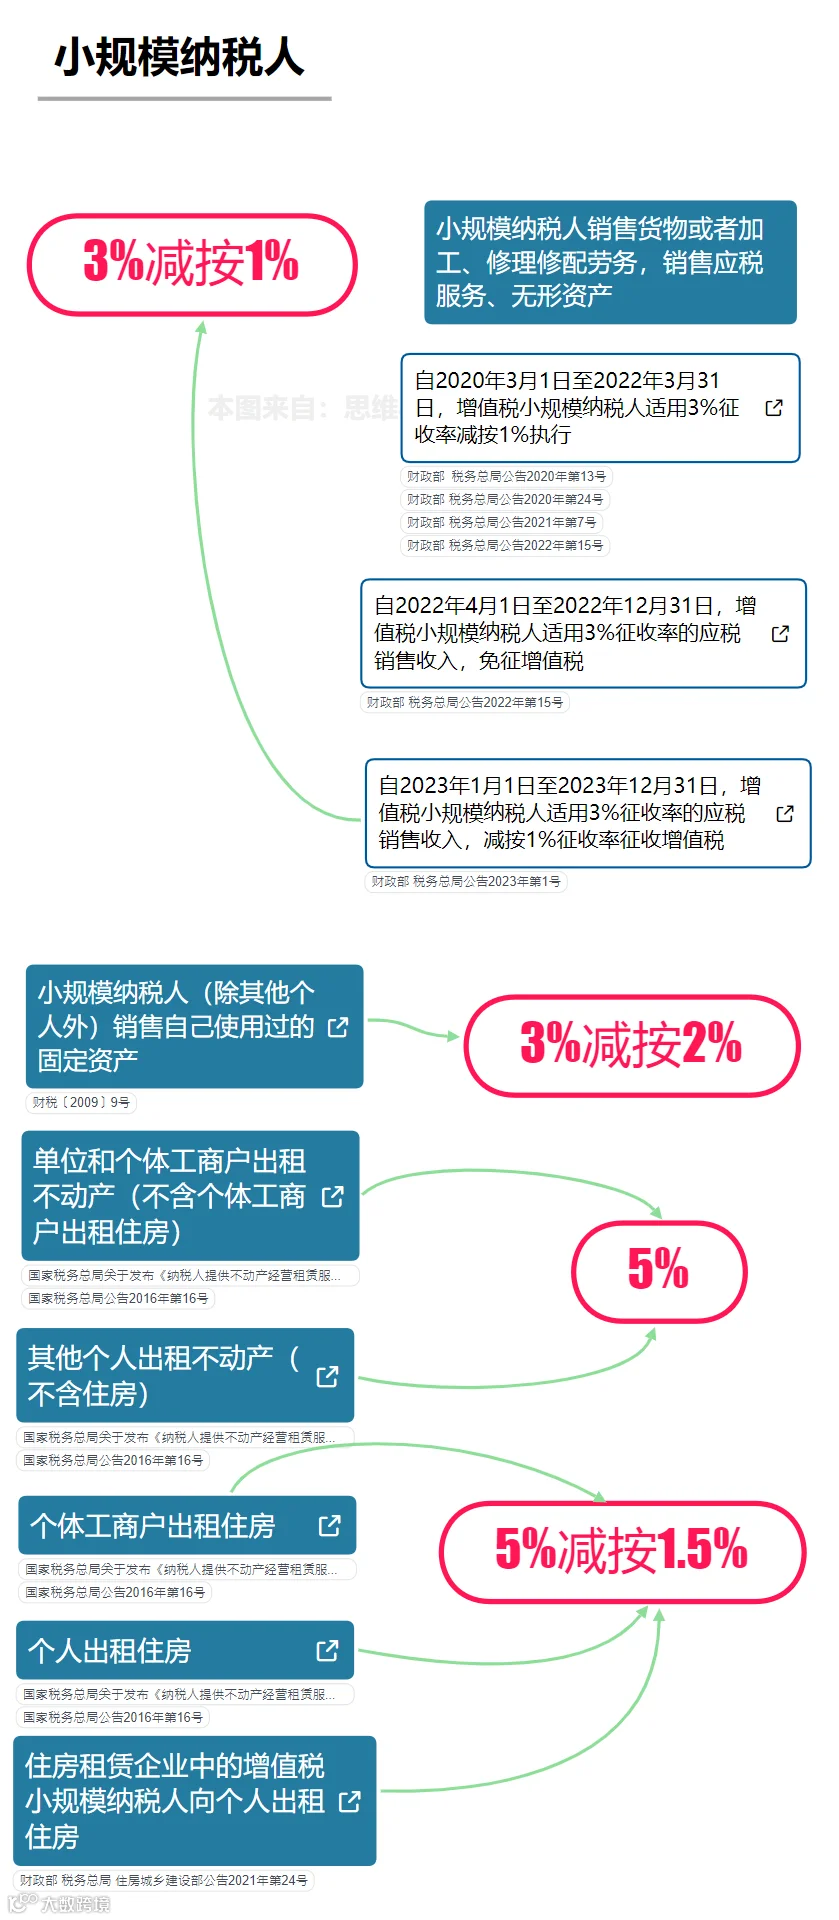
2024年小规模纳税人
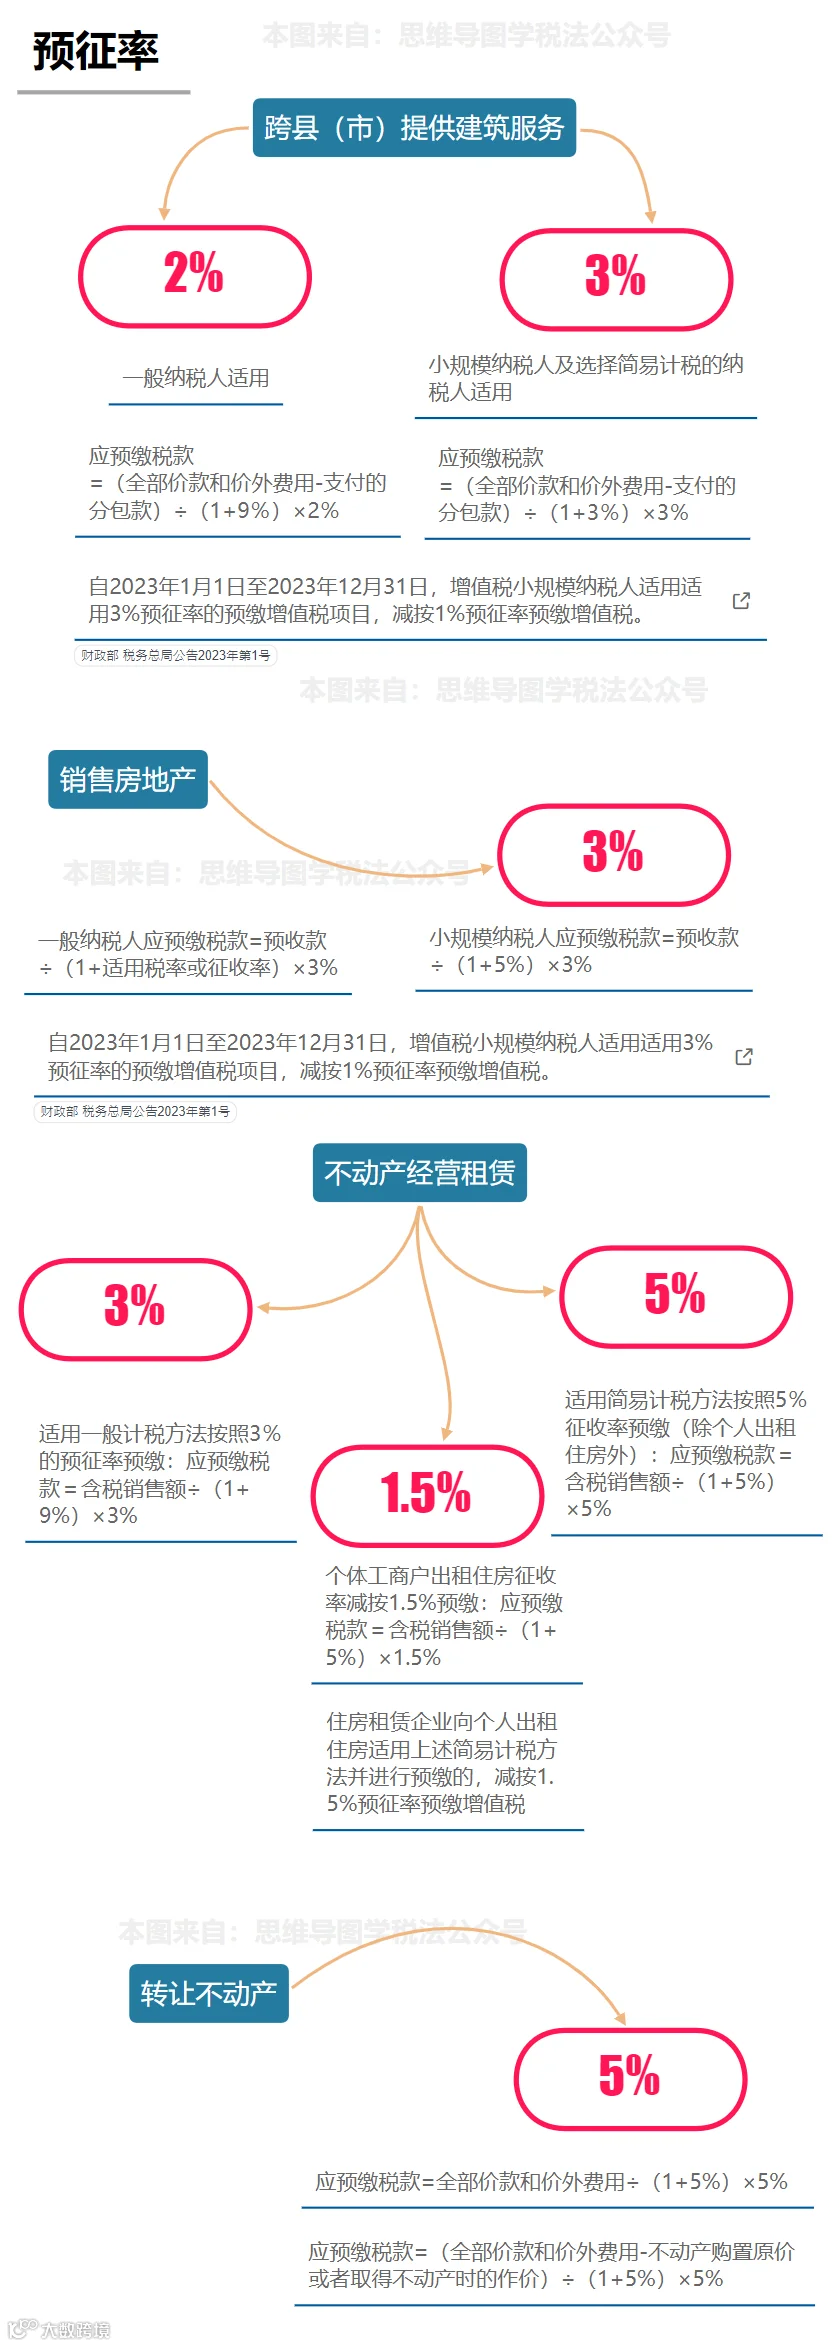
最新最全征收率
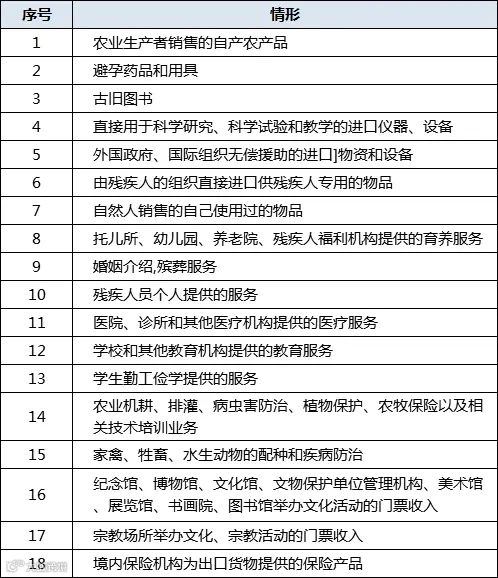
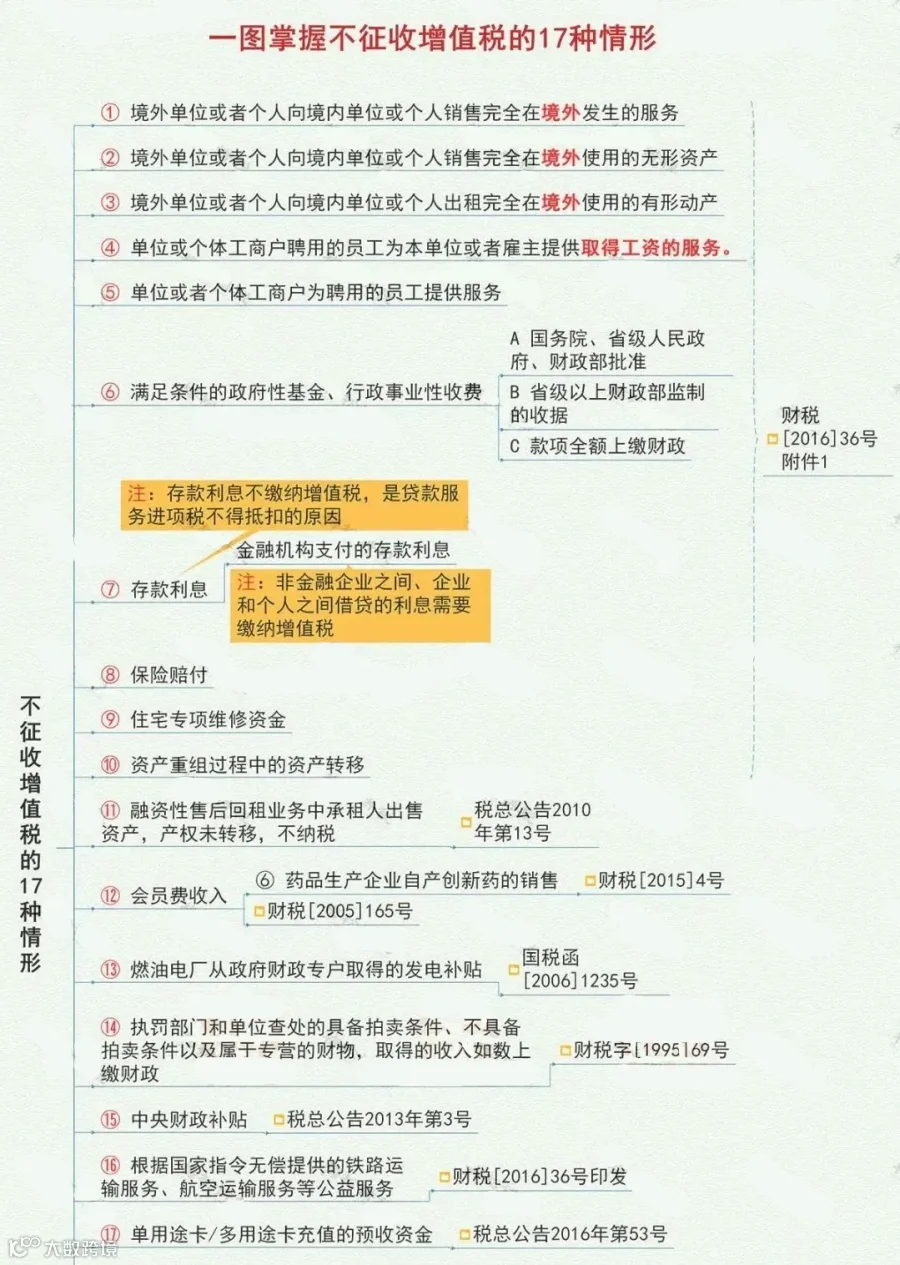
明确!2024年起,
这些情形都不用交增值税
一、会计必须知道,这些人免征增值税
个人和个体户发生应税行为的销售额未达到增值税起征点的,免征增值税;达到起征点的,全额计算缴纳增值税。
小规模纳税人优惠,适用减按1%征收率征收增值税的,按照1%征收率开具增值税发票减按1%征收率征收增值税的,
不含税销售额=含税销售额/(1+1%),税额=不含税销售额×1%
按月10万元或按季度30万元以下,开具普通发票的部分免增值税:
贷:其他收益(执行企业会计准则)/营业外收入(执行小企业会计准则)
按月10万元或按季度30万元以上,不管开具普通发票还是专用发票都需要征税:
提示:小规模纳税人发生增值税应税销售行为,合计月销售额超过10万元,但扣除本期发生的销售不动产的销售额后未超过10万元的,其销售货物、劳务、服务、无形资产取得的销售额免征增值税。
政策依据:国家税务总局公告2023年第1号
2.直接减免不需要计提减免的增值税,应全部计入收入。
3.同时符合小微企业免征增值税政策和其他免征增值税政策的,按照小微企业免征增值税政策填写申报表。
2024增值税进项抵扣手册
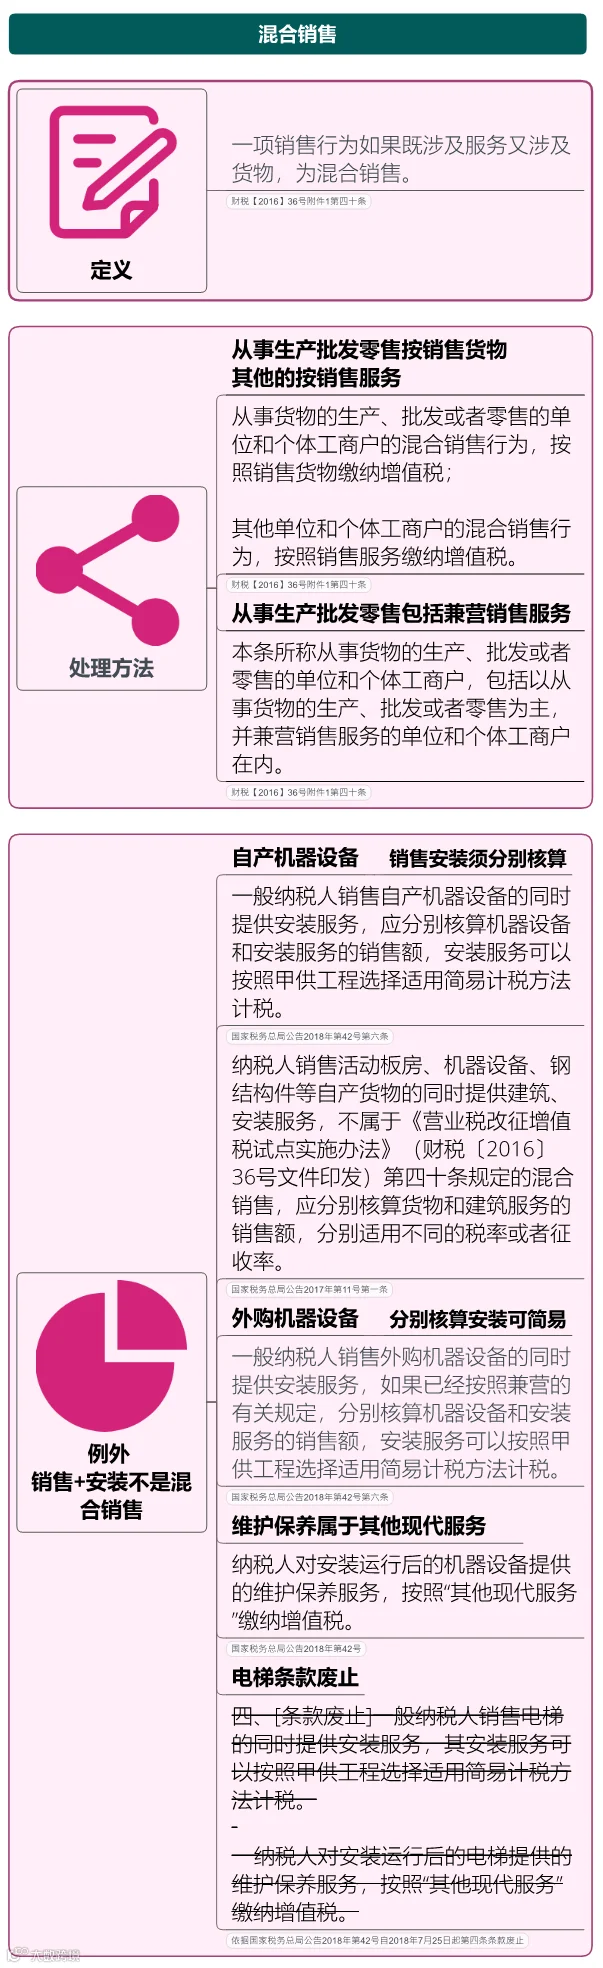

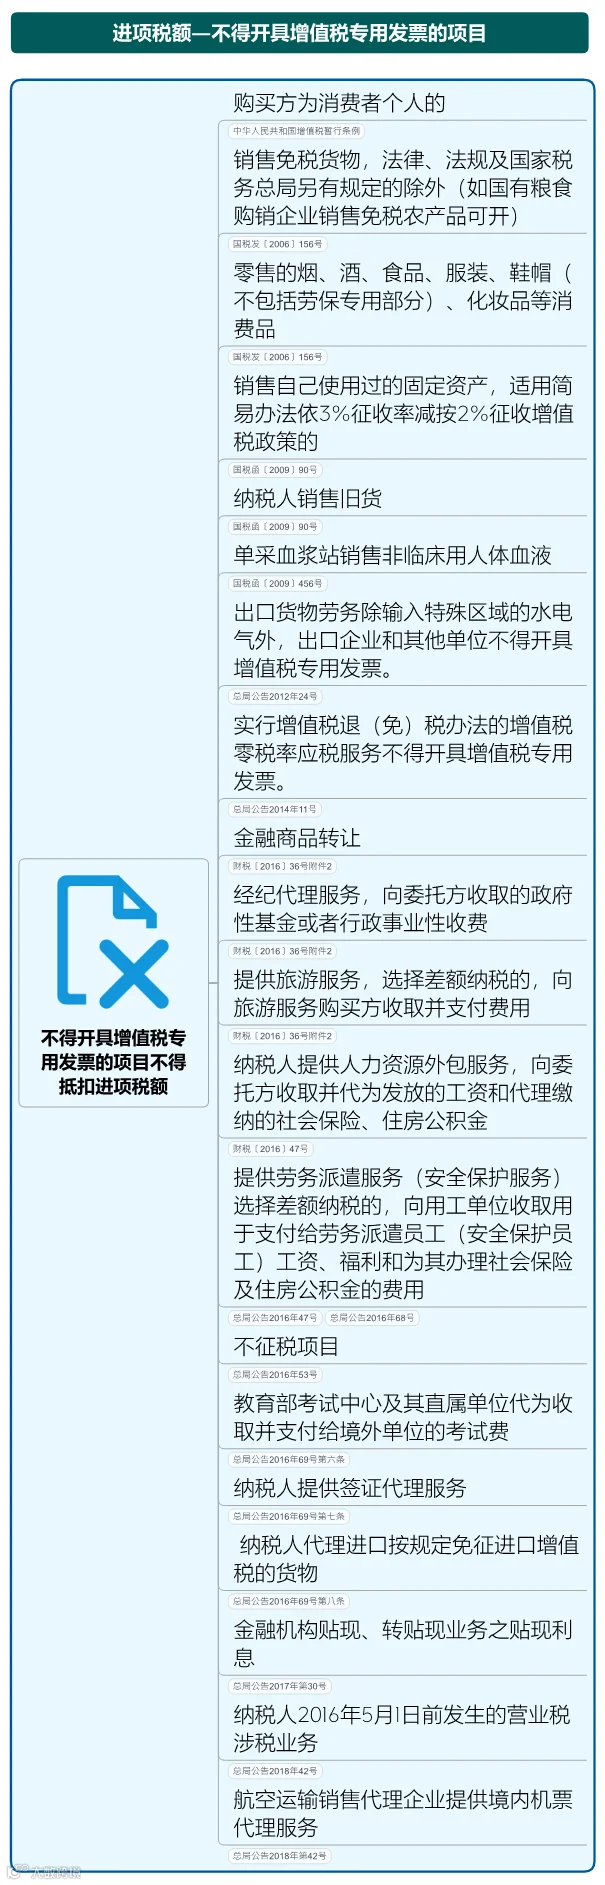
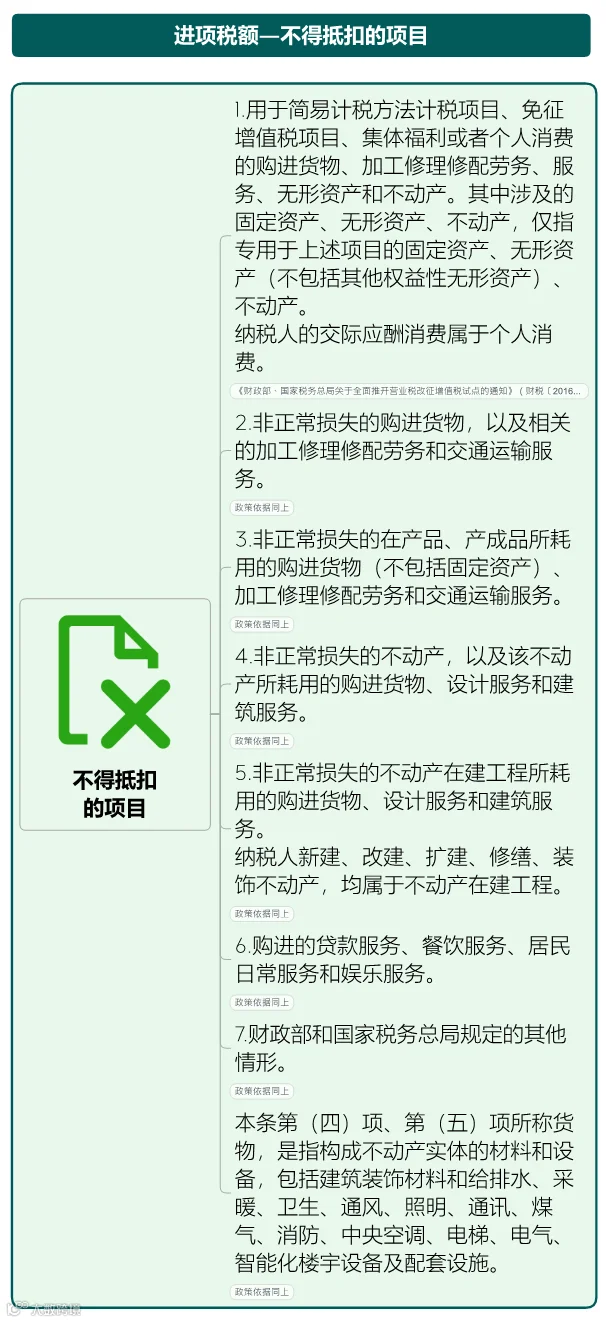
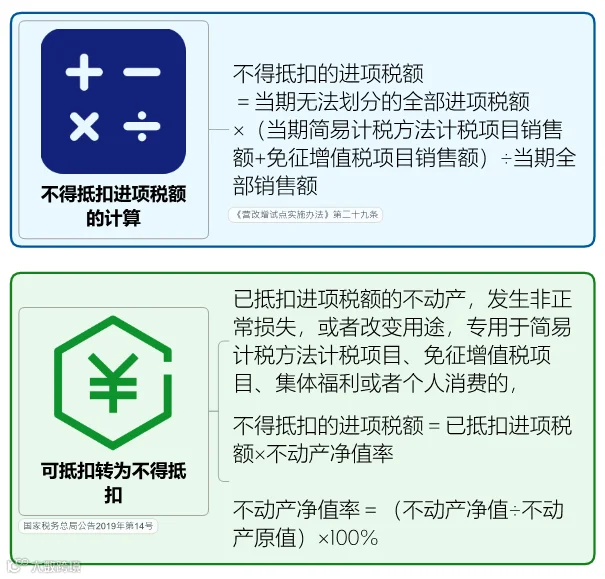
增值税减免税优惠的会计处理!
会计不学习没法干活!
1.小规模纳税人季度销售额≤30 万元免征增值税

2.扣减增值税
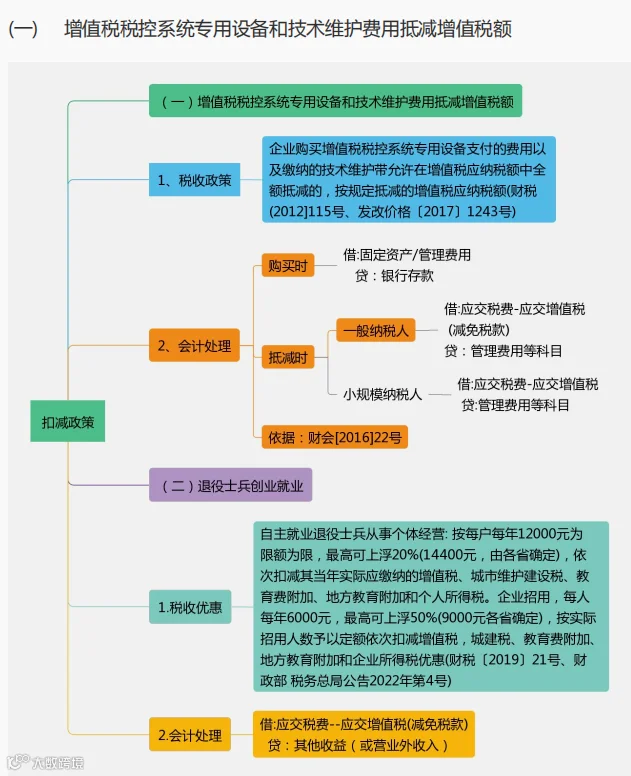
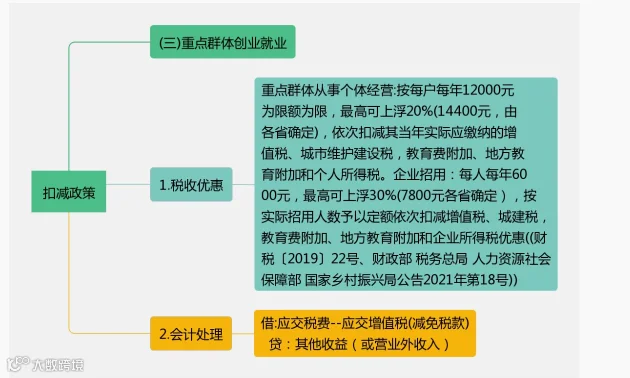
3.销售使用过的固定资产减征增值税

4.加计抵减

5.留底退税

6.六税两费
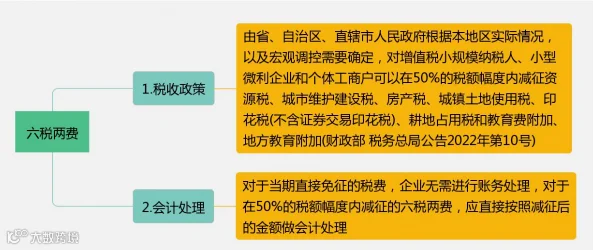
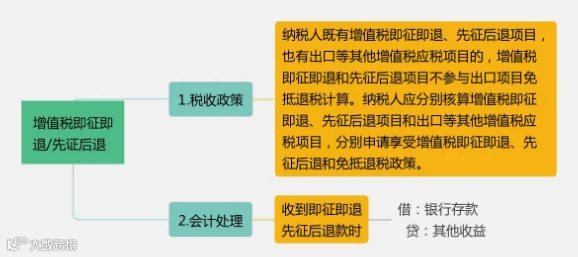
7.增值税即征即退/先征后退
来源:税来税往、财税刘三哥、税政第一线、晶晶亮的税月、郝老师说会计、中税答疑等,若侵权联系删除
最后几天过注会,注会《晨阳锦囊笔记》让教材变薄,每科浓缩至几十页,事半功倍过注会6科,下方“阅读原文”了解。